


В условиях новой нормальности, когда есть санкционное и внешнеполитическое давление, у бизнеса изменились требования к банкам. Теперь ему нужен не только продукт, но и партнер, который готов к быстрым и нестандартным решениям. О том, в чем проявляется бутиковость банка, как пришлось перестраивать прогнозы и бизнес, а также о том, в чем важность региональной сети банка, рассказала в интервью «БИЗНЕС Online» член правления, руководитель блока корпоративного бизнеса ТКБ Банка Татьяна Сатина.
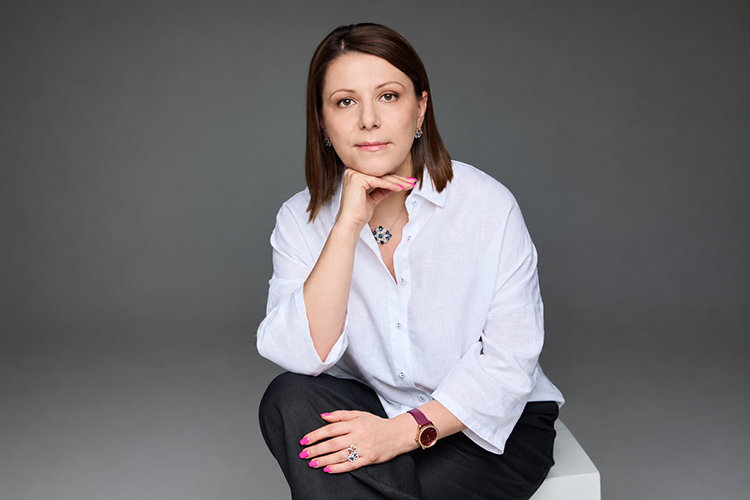 Член правления, руководитель блока корпоративного бизнеса ТКБ Банка Татьяна Сатина: «Мы отвечаем за результат, обещая клиенту выдачу кредита за короткий срок»
«Для клиента важен открытый диалог»
— Татьяна, ТКБ — банк индивидуальных решений, который предоставляет клиентам уникальные условия. Что это означает?
— ТКБ — банк нестандартных решений. Мы исторически выбрали бутиковую модель, которая опирается на три принципа. Первый — личная ответственность менеджера за скорость ответа компании-клиенту. Второй принцип — управление ожиданиями клиента. Менеджер после разговора с клиентом должен отвечать: «Так мы сможем, это мы сделаем, а на это не рассчитывайте». «Нет» тоже надо отвечать, но быстро. Третий — удовлетворение клиента по набору продуктов. Мы предоставляем всю линейку продуктов, которая есть на рынке, но наше преимущество — в скорости принятия решений. У корпоративного блока банка есть полномочия согласовывать клиенту индивидуальные условия. Приведу пример — индивидуальные тарифы РКО. Все банки могут это предоставить, но в разные сроки. Мы оперативно управляем этим процессом.
Что касается кредитования, то наша уникальность опять же в скорости. Действительно, в ТКБ кредитование дороже, чем в госбанках, мы не можем себе позволить опуститься до уровня «„ключ“ плюс 2 процента». Но как быстро клиент хочет получить решение? Если через неделю и в ожидаемо открытом диалоге, то он должен быть готов за это переплачивать.
— Вы сказали, что нужно уметь сказать нет. В каких случаях вы точно откажете клиенту?
— По рисковым продуктам, таким как кредиты и банковские гарантии, у ТКБ есть риск-профили, мы понимаем, кому можем выдать, а кому — нет. Если клиент не готов к условиям кредитной сделки, то мы предлагаем другие варианты и просим дать арсенал для принятия риска. Имея 22-летний опыт работы в банках, я на 80 процентов убеждена, что для клиента важен открытый диалог, поэтому он, подумав, возвращается.
Поэтому «нет» мы говорим только тогда, когда сделка не подходит для нас по риск-профилю. И даже в этих случаях можем сделать альтернативное предложение. Клиенты ценят честность.
 «Имея 22-летний опыт работы в банках, я на 80 процентов убеждена, что для клиента важен открытый диалог, поэтому он, подумав, возвращается»
— Как банк балансирует между срочностью и качеством оценки рисков?
— Конечно, мы отвечаем за результат, обещая клиенту выдачу кредита за короткий срок. Приведу пример. Мы долго выстраивали взаимодействие с игроком федерального масштаба. Реализовали залоговую сделку. Спустя два года компания обратилась к нам за кредитом, который надо было выдать за три дня, так как произошел кассовый разрыв. Так совпало, что надо было платить и налоги, и зарплату, а от основного госзаказчика еще не поступил аванс. Чтобы собственник обеспечил наличие этих денег, ему бы пришлось расторгнуть депозиты, предпринять ряд незапланированных действий, что в итоге существенно повысило бы стоимость решений в моменте. Честно сказали клиенту, что такое решение потребует дополнительных затрат. Он, оценив, какие шаги придется предпринять для решения проблемы, согласился на наше решение. Мы выдали кредит через три дня. Важное уточнение — клиент находился к тому времени на обслуживании уже более двух лет. Также структура сделки обеспечивала нам гарантию, если вдруг у клиента не все пойдет по плану. В итоге клиент получил деньги в нужное время.
Сделка — это дорога с двусторонним движением. Клиента интересует, когда он получит деньги, а нас — как быстро он готов предоставить документы, чтобы комплексно оценить все стороны сделки и принять решение. Если клиент выполняет условия, то мы — свои обязательства. Качество оценки рисков зависит от полноты предоставленных документов и открытости клиентов перед банком.
— То есть в большинстве случаев это ручное управление?
— Отчасти да. ТКБ — небольшой по объему банк, у нас прозрачная и понятная структура управления. Лиц, принимающих решения, не так много, с каждым можно встретиться при желании. И неважно, это клиент на миллион или 10 миллиардов. Мы поговорим с клиентом и найдем решение, если он дал инструменты для этого.
 «Раньше активно кредитовали лизинговую отрасль, которая сейчас является наиболее пострадавшей. Это не значит, что больше с ней не работаем, просто если раньше могли выдать 500 миллионов, то теперь — только 100»
«В конце 2026-го – начале 2027-го делаем акцент на некредитных доходах»
— В каких сегментах ваш банк чувствует себя уверенно?
— Малый и средний сегмент, где ТКБ может стать основным расчетным банком, предлагать разные продукты. ТКБ входит в топ-6 банков по кредитованию МСП.
В нынешней экономической ситуации, когда есть большое внешнеполитическое давление, мы смотрим на тот сегмент, который чувствует себя уверенно, — это корпоративный сегмент, системообразующие компании. При этом раньше мы не могли туда войти, зато сейчас смогли предложить крупным компаниям с внешним рейтингом AA+ казначейскую линию. Она может быть на пять лет, но транши короткие — до 35 дней. Нам это позволяет давать котировки ставок ниже, так как расцениваем это как игру вдолгую. Нам удалось установить порядка 60 миллиардов рублей лимитов федеральным компаниям. Да, мы зарабатываем на этом маленькую маржу, но появляется возможность предложить таким компаниям другие продукты — например, ВЭД, депозиты. Нам есть что предложить по данным продуктам.
Также в этом году мы посмотрели на ряд компаний государственного сегмента, выделили лимит на него и успешно реализуем. Это позволит заместить потерю портфеля в среднем и малом сегментах, которые более уязвимы сегодня, низкомаржинальными, но более финансово устойчивыми компаниями. Сегодня данной стратегии придерживаются многие банки вне зависимости от статуса бизнеса. Но мы замещаем это более надежным сегментом, куда еще несколько лет назад не могли войти.
— В будущем какие сегменты вам кажутся потенциально выгодными для ТКБ?
— Планы пришлось пересмотреть. Если в начале года мы смелее смотрели на кредитные портфели, то к середине года планы пришлось скорректировать, поэтому в конце 2026-го – начале 2027-го делаем акцент на некредитных доходах. Мы не закрываем ворота кредитования, живем в новой нормальности. В части кредитного портфеля не поставили на стоп ни один сегмент, но стали смотреть детальнее. Например, раньше активно кредитовали лизинговую отрасль, которая сейчас является наиболее пострадавшей. Это не значит, что больше с ней не работаем, просто если раньше могли выдать 500 миллионов, то теперь — только 100.
Мы предвидели, что подходы к кредитованию будут пересмотрены, поэтому разрабатывали продукты для некредитного дохода. Например, индивидуальные условия комиссии по РКО, депозиты, ВЭД. Прибыль в этой части у нас возросла, значит, мы на правильном пути.
— Какие у вас ожидания и планы на ближайшие годы?
— Мы считаем, что 2027 год будет шлейфом 2026-го, он будет непростым, по крайней мере, его первая половина, если не возникнет форс-мажора. Если все останется так, как сегодня, то первое полугодие 2027-го не будет проще в части кредитования и свободы взгляда на риск. Поэтому продолжим делать акцент на некредитном доходе в разных сегментах. Например, работаем с медицинской отраслью, где много пассивообразующих клиентов, которые хотят брать в лизинг медицинское оборудование. Здесь есть перспективы — российская медицина активно развивается.
Также видим, что охранным предприятиям нужны качественные услуги в части РКО, индивидуальные тарифы. Строим коллаборацию с розничным блоком, который увеличивает лояльность клиента.
«45 процентов прибыли генерирует региональная сеть»
— ТКБ представлен почти в 40 регионах. Почему делаете ставку на регионы?
— ТКБ — банк федерального масштаба, который исторически был представлен в разных регионах России.
Если смотреть на финансовый результат работы корпоративного блока за 2025 год, то 45 процентов прибыли генерировала региональная сеть. Также из общих пассивов юридических лиц более 60 процентов дают регионы. Этот тренд показывал положительную динамику за последние три года. В кредитном портфеле все наоборот: смелее финансируем крупные регионы. Порядка 20 процентов общего кредитного портфеля дают регионы, 80 процентов концентрируется в Москве.
Поэтому региональный бизнес ценен для нас. Здесь клиенты дорожат быстрыми решениями и умением общаться. Если клиенту важно поговорить с кем-то из головного офиса, то для нас не составляет труда выехать на встречу в любую точку нашего присутствия.
— Какие видите перспективы в региональном бизнесе?
— По динамике нашего развития видим перспективы в регионах. Ставку делаем на те офисы, которые, в нашем понимании, недостаточно демонстрируют результат относительно потенциала самого региона. Это, к примеру, Санкт-Петербург, Республика Татарстан, Новосибирск и некоторые другие. Например, в Татарстане офис ТКБ находится в самом центре Казани, на улице Островского. Видим большие перспективы для развития бизнеса, встречались в Москве с полпредством Татарстана. Мы бы хотели, чтобы на уровне главы региона ТКБ тоже заметили. Пытаемся в республике масштабировать наши преимущества. В пассивном портфеле это получается: работаем с крупнейшими игроками республики – флагманами российской экономики. Считаем, что можем быть еще более полезными региону.

Почта управляющего доп. офисом «Казанский»: Garipov_rr@tkbbank.ru
Телефон: +7 (843) 567-36-37
Сайт: tkbbank.ru
Реклама. ПАО «ТРАНСКАПИТАЛБАНК»

