


После окончания 15-летнего льготного периода по семейной ипотеке банки не смогут произвольно повышать ставку. ЦБ установил потолок роста — не более 4%. Об этом «Парламентской газете» рассказал председатель комитета Госдумы по финансовому рынку Анатолий Аксаков.
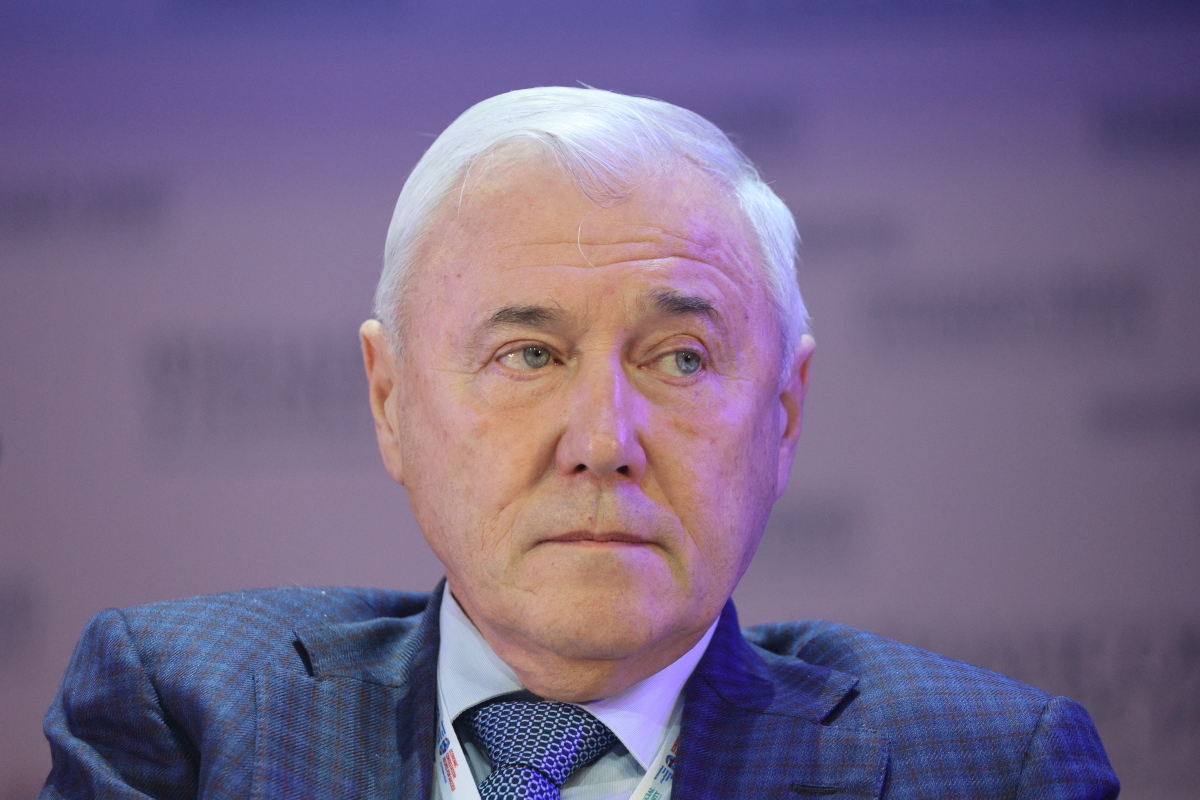 Анатолий Аксаков
По его словам, социальный аспект программы полностью сохранен. «Банк России выпустил четкие разъяснения, которые защищают заемщиков от произвола», — подчеркнул Аксаков.
Помимо ограничения в 4%, ставка не сможет превысить ключевую ставку ЦБ, действовавшую на момент окончания субсидирования, плюс 3% (для индивидуального жилищного строительства — плюс 3,5%). Более того, ЦБ обязал банки формировать график платежей сразу с учетом будущего роста, чтобы заемщик видел, сколько будет платить после 15 лет. Банки обязаны предупредить клиента заранее и учитывать повышенную ставку при расчете долговой нагрузки и полной стоимости кредита.
Аксаков отметил, что заемщикам важно понимать: после 15 лет ставка перейдет на рыночный уровень, но ее рост ограничен двумя условиями. При долгосрочном кредите необходимо закладывать в семейный бюджет возможность роста платежей, а перед подписанием договора — внимательно изучить раздел об изменении ставки после льготного периода.
«Реформа 2026 года сделала программу более сбалансированной: она дает возможность взять ипотеку на длительный срок, но защищает семьи от чрезмерного финансового риска в будущем», — резюмировал он.
Напомним, с 1 октября в России изменились условия программы семейной ипотеки. Размер процентной ставки и максимальной суммы кредита теперь зависит от количества детей в семье и региона проживания, а срок действия льготной ставки по ипотеке ограничили 15 годами. В регионах ставка составит 10% для семьи с одним ребенком младше 7 лет, 8% — с двумя, 6% — с тремя, 4% — с четырьмя и 2% — с пятью и более детьми. Максимальная сумма кредита составит от 6 млн до 10 млн рублей в зависимости от состава семьи.
Отдельное условие сохраняется для индивидуального жилищного строительства: при строительстве частного дома, его завершении или покупке земли с последующим возведением жилья ставка останется 6% независимо от количества детей и региона проживания семьи.
Ранее семейная ипотека действовала по ставке 6% годовых с максимальным сроком до 30 лет. Ее могли оформить семьи с ребенком до 6 лет включительно, с двумя и более несовершеннолетними детьми, а также семьи, воспитывающие ребенка с инвалидностью. Максимальная сумма кредита составляла 12 млн рублей в Москве, Санкт-Петербурге, Московской и Ленинградской областях и 6 млн рублей в остальных регионах. Первоначальный взнос был 20%.
в Telegram


Комментарии 7
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.