


«Если бы я размышлял, то сидел бы и думал, действительно ли теперь платить высокие дивиденды прямо так сильно нужно. Может быть, есть какие-то другие варианты по акционерной стоимости? Возможно, есть смысл запустить обратный выкуп акций и таким образом повысить акционерную стоимость, переложив налоги на будущее, а не платить прямо сейчас в моменте 22 процента с дивидендов?» — рассуждает о возможных последствиях новых налоговых инициатив государства автор популярного блога об инвестициях Finindie (73 тыс. подписчиков телеграм-канала) Александр Елисеев. В интервью «БИЗНЕС Online» он рассказал, что за настроения сейчас царят на фондовом рынке, как украинские удары отражаются на российских инвесторах и повлияет ли на биржу массовый приход туда женщин.
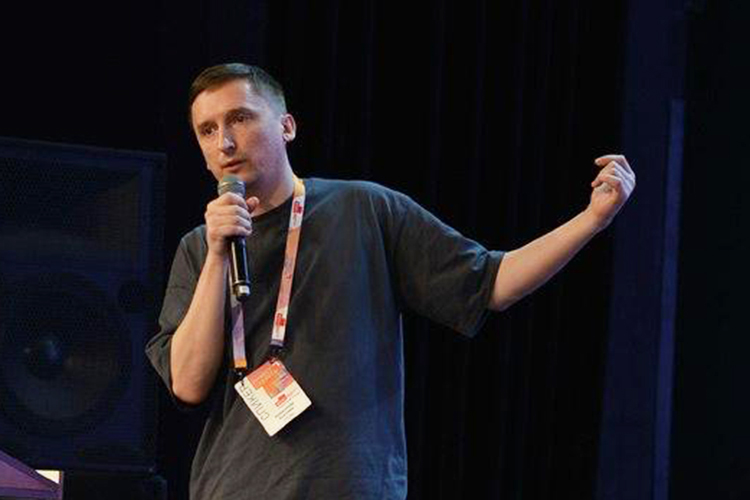 Александр Елисеев: «В следующем году нам хотя бы мирное соглашение увидеть и снятие хоть каких-то частей санкций. Этого будет достаточно, чтобы индекс Мосбиржи вырос до 3 тысяч пунктов, я уверен в этом»
«Татнефть», кстати, хорошие дивиденды платит»
— Александр, давайте начнем с недавних событий на Мосбирже. Как пишут, она вышла к четырехмесячным максимумам. Инвесторы надеются на какой-то прорыв в мирных переговорах по украинской тематике. Как вам представляется, это реально?
— Оптимизм оптимизмом, но если смотреть с начала года, то мы имеем минус 11 процентов. То есть все равно в начале года, когда, казалось бы, предмета для такого большого оптимизма не было, все равно акции стоили на Мосбирже дороже, чем сейчас, в среднем на 11 процентов. Конечно, мы получили дивиденды за 2026 год. Некоторые компании платили хорошие дивиденды. «Татнефть», кстати, тоже хорошие дивиденды платит. Но тем не менее даже с учетом дивидендов сейчас минус 4 процента от начала года. Так что, несмотря на оптимизм, мы еще даже не в начале этого года.
Елисеев Александр — российский частный инвестор, трейдер и автор образовательных проектов, известный в сообществе инвесторов. Специализируется на фондовом рынке, управлении капиталом и поиске недооцененных акций.
Родился в 1989 году.
Как сам о себе говорит, родом из маленького городка в Саратовской области, учился в Саратовском государственном университете на географическом факультете, который закончил в 2010 году. По профессии геоинформатик, создатель электронных карт — примерно таких, как Google Maps или «Яндекс.Карты».
Начинал свою карьеру в Саратове. Потом попал на работу в компанию, которая занималась подготовкой к Олимпийским играм. В 2012 году переехал в Сочи. В 2015-м переехал в Санкт-Петербург. На протяжении трех лет делал проекты для чемпионата мира по футболу. Далее были другие проекты.
В 2018 году открыл брокерский счет и начал активно заниматься инвестициями.
Со временем перешел к долгосрочным вложениям, совмещая их с краткосрочными сделками. Разработал систему оценки компаний на основе мультипликаторов и анализа дивидендной политики.
Автор популярного блога об инвестициях Finindie.
Почему говорят об оптимизме? Потому что сравнивают, наверное, с точкой максимального страха, которая была где-то в середине июля. Что тогда было? Какие факторы тогда всех очень сильно напугали? В июле начались активные атаки на нефтеперерабатывающие заводы, у людей начались проблемы с бензином, стартовал топливный кризис. Страхов добавили атаки на склады нашего крупнейшего маркетплейса. Плюс, не знаю откуда появились страшилки по поводу мобилизации. Я так до сих пор не понял, что это было, но очень многие люди тогда боялись мобилизации после выборов, хотя, казалось бы, любой адекватный человек мог понять, что объективных причин для этого не было. Но, видимо, откуда-то разгонялось это.
В итоге все наложилось и получился своего рода идеальный шторм. Люди очень сильно боялись, и из-за этого акции стремительно полетели вниз. Это был июль. И если оттуда смотреть, то действительно мы хорошо выросли. Если люди покупали тогда какие-то акции, то они хорошо заработали. А если смотреть с начала года, то никакого оптимизма сейчас нет, мы даже меньше, чем были.
— Если действительно что-то подпишут, о чем-то договорятся, хотя бы частично или хотя бы скажут, что начнут снимать санкции, в следующем году у нас может быть рост индекса Мосбиржи, скажем, к 4 тысячам пунктов? Или это вряд ли?
— Хотя бы к 3 тысячам пунктов (сейчас индекс находится в районе 2,5 тысячи пунктов). Это уже будет прекрасно. Я на это рассчитываю, на это надеюсь, потому что у меня собственные деньги в игре. Я собственные деньги тоже на это поставил, если можно так выразиться. Я очень надеюсь, что следующий год будет решающим в этом плане и действительно это будет самым главным фактором для роста наших акций.
Говорить о 4 тысячах, мне кажется, преждевременно. 4 тысячи пунктов по индексу — это прямо должно что-то очень прекрасное произойти. Сразу все проблемы должны мигом сняться. И мирные соглашения должны быть подписаны и вступить в силу, и все санкции сняты, и замороженные активы ЦБ разблокированы, и с инфляцией сразу должно быть покончено. Тогда действительно можно и до такого дождаться. Но, мне кажется, все это будет проходить постепенно, поэтапно. В следующем году нам хотя бы мирное соглашение увидеть и снятие хоть каких-то частей санкций. Этого будет достаточно, чтобы индекс Мосбиржи вырос до 3 тысяч пунктов, я уверен в этом.
— С другой стороны, жесткая денежно-кредитная политика продолжается. Кредит дорогой: ключевая ставка осталась на уровне 14 процентов, доходности 10-летних ОФЗ — около 17 процентов, условия по ипотеке ужесточаются. Инфляционные ожидания населения и бизнеса находятся вблизи многолетних максимумов. Денежная масса растет более быстрыми темпами, чем ранее ожидал ЦБ. Это все как-то отражается на российском фондовом рынке?
— Конечно, вся макроэкономика абсолютно точно отражается на котировках, поэтому они сейчас ниже, чем в начале года. С инфляцией все немного пошло не по плану. Почему? Потому что расходы бюджета огромные и больше, чем ожидались. На 2 триллиона рублей, по-моему, увеличились расходы бюджета выше запланированного, причем внезапно во втором полугодии. Да, действительно, это большое давление на весь рынок. Почему? Потому что ключевая ставка не снижается такими темпами, как закладывалось изначально. Я напомню, что в начале года все прогнозисты у всех банков закладывали на конец 2026 года ставку 12 процентов, а некоторые наиболее оптимистичные и того меньше. Но больше 12 процентов никто не давал, даже самые осторожные. Сейчас мы подходим к концу года. Текущая ставка 14 процентов. И сейчас почти все уверены, что 14 процентов до конца года так и останется. Ну либо 18 декабря ЦБ снизит ее до 13,75 процента, что вообще не принципиально. Получается, что ставка пошла по другой, более высокой траектории. Объем заимствований минфина через облигации федерального займа увеличиваются, потому что у бюджета большой дефицит. Чем больше он продает облигаций, тем выше по ним доходность и меньше он денег с них выручает. И доходность 10-летних ОФЗ, вы сказали 17 процентов, сейчас она все же ближе к 16,5 процента, конечно, тоже на все влияет. На котировки акций она влияет. Каким образом? Люди же тоже не дураки, они видят разные варианты, где можно получить доходность. Они могут купить какую-то акцию и получать с нее дивиденды или надеяться на то, что у компании будет рост выручки и прибыли. А могут купить 10-летнюю облигацию федерального займа с доходом 16,5 процента. Так зачем какие-то риски какой-то компании нести, покупать ее акции, еще и с дивидендной доходностью в 10–12 процентов, если можно купить облигации федерального займа — инструмент, в котором, по сути, риска невозврата долга не существует. Что Россия не сможет напечатать рублей и вернуть долг — такой риск мало кто закладывает. И получается, что больше людей предпочитает именно второй вариант, и акции из-за этого тоже снижаются.
Если говорить о рынке облигаций, то комплекс этих факторов на него тоже влияет, потому что там абсолютно такая же логика у людей. Зачем мне участвовать в размещении облигаций компаний с 16-процентной доходностью, с купоном в 16 процентов, если я могу с 16,5-процентной доходностью купить те же облигации федерального займа? Зачем мне получать меньше денег, если я могу получить больше денег? Таким образом люди меньше участвуют в покупке облигаций компаний. Компании должны предлагать более привлекательный высокий купон. А это долговая нагрузка для компании. Некоторые не готовы. Не у всех маржинальность позволяет 20-процентный купон предлагать людям. Не у всех просто маржа такая, что можно 20 процентов по долгу платить. Кризис в этом плане присутствует на рынке корпоративных облигаций. Мы уже увидели достаточно серьезные просадки. Пока что проблемы технического характера, но у крупных эмитентов, которые сталкиваются с трудностью при погашении своих долгов. Это все, конечно, влияет.
 «Акции сейчас — это вложения длинного горизонта, для денег, которые точно не понадобятся в ближайшие пару лет. Если такая возможность и желание есть, можно купить акции»
«Единственное, на что мы все уповаем, инвесторы в акциях, что все-таки следующий год будет гораздо лучше текущего»
— Главу минфина Силуанова повысили до уровня вице-премьера. Это говорит о том, что ему фактически дается карт-бланш и практически все, что предлагает минфин, будет у нас проходить и приниматься и в правительстве, и везде. Так вот, в 2027 году минфин предлагает включить пассивные доходы (дивиденды, проценты по вкладам, купоны, доходы от продажи ценных бумаг) в основную налоговую базу, облагаемую прогрессивной пятиступенчатой шкалой 13−22 процентов (сейчас 13−15 процентов). Как это нововведение отразится на участниках рынка и инвестиционном климате в целом?
— Здесь двоякая ситуация. Если говорить о массовом розничном инвесторе, то для очень небольшой прослойки таких инвесторов что-то сильно принципиально поменяется. Скорее всего, у многих вырастет налог на купоны, дивиденды и вклады с 13 до 15 процентов. Почему? Потому что там до 2 миллиона 400 тысяч — 13 процентов, до 4,8 миллиона или до 5 миллионов — 15 процентов, и только выше — 18 процентов. Что минфин предлагает? Давайте сложим зарплату, проценты по вкладам и дивиденды, которые вы получили. Вряд ли у большого количества людей порог превысит 50 миллионов рублей, при которых 22 процента платится. Да, будет больнее, станет чуть больше налогов, но лишь немногие смогут это ощутить.
Но есть и второй конец у этой палки. Есть крупнейшие инвесторы, миллиардеры, владельцы самых крупных бизнесов, мажоритарные акционеры. Какие-то из них владеют своими компаниями через юридическое лицо, через какие-то закрытые паевые фонды, через какие-то прослойки, ООО, а есть люди, которые просто как физические лица владеют акциями.
Яркий пример приведем — «Лукойл» и господин Алекперов. Он как физическое лицо владеет большим пакетом акции «Лукойла». 28 процентов, по-моему, у него, но это большой пакет, и он получает очень много дивидендов. И вот представьте, у него ранее была ставка 15 процентов на дивиденды, а теперь будет 22 процента почти на все дивиденды. Не знаю, как размышляет господин Алекперов, уверен, что он суперответственный в части налогов и так далее, но если бы я размышлял, то сидел бы и думал, действительно ли теперь платить высокие дивиденды прямо так сильно нужно. Может быть, есть какие-то другие варианты по акционерной стоимости? Возможно, есть смысл запустить обратный выкуп акций и таким образом повысить акционерную стоимость, переложив налоги на будущее, а не платить прямо сейчас в моменте 22 процента? Я думаю, что в этом плане у некоторых крупных наших компаний на рынке изменится дивидендная политика и может поменяться взгляд инвесторов, рыночных игроков на эти компании в связи с тем, что они снизили количество выплачиваемых дивидендов или пересмотрели свой подход к акционерной стоимости, которую они возвращают акционерам. Вот здесь могут быть какие-то изменения действительно.
А так, чтобы розничный инвестор существенно от этого пострадал, я не думаю. Как яркий представитель розничного инвестора, средний класс с приличным для такого человека пакетом акций, я взял и посчитал, как эта ситуация отразится на мне. У меня получается, что я буду платить в среднем с дивидендов не 13 процентов, а 15, то есть плюс 2 процента от суммы. Это в моем случае примерно 60 тысяч рублей за год. Неприятно? Да. Но не до такой степени, чтобы это уничтожало весь мой интерес к инвестициям. Деньги, пассивный доход куда денешь? Просто взять и потратить? Это тоже не вариант.
— Нет ли опасения, что начнут не только проводить обратный выкуп, но и искать какие-то иные альтернативные схемы сохранения пассивного дохода? В том числе через офшорные структуры, операции с криптовалютами и прочие инструменты?
— Здесь даже придумывать каких-то кейсов не надо. Я не буду называть конкретные имена и компании, поскольку сообщество инвесторов эти имена и названия знает. Схемы для этого используются достаточно примитивные. Это просто вывод средств из компаний через подряды, через капитальные затраты, через CAPEX (от англ. Capital Expenditures — капитальные затраты — это инвестиции компании в приобретение, создание или модернизацию долгосрочных активов, которые будут приносить пользу бизнесу в течение нескольких лет, — прим. ред.). Например, говорят: «Давайте отремонтируем завод, перекроем ему крышу». И будет это стоить 50 миллиардов рублей или 10 миллиардов рублей. На бумаге это будет стоить столько. В реальности сильно меньше, но в подрядную организацию деньги ушли. Они ушли в обход остальных инвесторов, дивиденды не заплачены, прибыли никакой нет, еле-еле на уровне нулевой рентабельности компания крутится, но подрядчикам платят очень щедро. Такие кейсы существуют, мы их все знаем, и фамилии этих крупных владельцев-мажоритариев некоторых компаний мы знаем, поэтому просто стараемся воздерживаться от инвестиций в такие компании. Поэтому они стоят слишком дешево, и это своеобразная стоимостная ловушка. Часто такое бывает.
С другой стороны, есть суперответственные компании, которые показывают хорошую историю, качественное корпоративное управление, я с радостью, с удовольствием их назову, пусть все знают хорошие примеры, равняются на них. Это Сбербанк, это тот же «Лукойл», о котором я уже говорил, это та же «Татнефть», вот такие имена мы знаем, я вообще не жду от них подобных подстав. В каких-то случаях главный получатель таких дивидендов — это государство в лице центральной или региональной власти. В таком случае вообще смысла нет ждать от них каких-то подстав. Мы прекрасно понимаем, что для государства налоговый режим не изменился, он меняется в первую очередь для физических лиц.
— Если сейчас сравнивать инструменты по принципу «сколько останется после выплаты налога, комиссий и обязательных расходов, когда деньги можно будет забрать и какой риск потери капитала», то какие из них вы бы отнесли к разряду наиболее выгодных и безопасных?
— Если говорить о каком-то коротком периоде, как вы говорите, если резко понадобятся деньги, например, или что-то подобное, то здесь и ранее так было, и сейчас это гораздо более актуально — есть инструмент с фиксированной доходностью, высокой надежностью и низкими рисками. Своеобразным эталоном здесь может служить банковский вклад. Помимо вклада, есть облигации с коротким сроком и от крупных корпоративных компаний с высоким инвестиционным рейтингом. Сейчас у них хорошая доходность, и там можно запросто найти супернадежных эмитентов облигаций, которые всегда на слуху, — например, такие, как «Газпромнефть», «МТС», «Ростелеком», «Русгидро», «Яндекс». Если брать такие компании, то у них сейчас есть облигации, которые позволяют иметь доходность в 15,5 процента или до 16 процентов годовых.
Акции сейчас — это вложения длинного горизонта, для денег, которые точно не понадобятся в ближайшие пару лет. Если такая возможность и желание есть, можно купить акции.
Единственное, на что мы все уповаем, инвесторы в акциях, что все-таки следующий год будет гораздо лучше текущего. И главная наша проблема будет расшита, я имею в виду подписание мирного соглашения. Все остальные проблемы, которые мы сегодня обсудили, — инфляция, высокая ставка, расходы бюджета и повышение налогов — это все следствие одного. Если будет расшит этот вопрос, то и с другими постепенно-постепенно все тоже решится.
 «Мы давным-давно ушли от ситуации, когда за валюту покупались крупные товары, автомобили, техника, это все уже давно в прошлом и вряд ли вернется, каким бы слабым рубль ни был»
«Кроме как для зарубежных поездок, наличная валюта сейчас не особо для чего-то нужна»
— Стоит часть суммы своих сбережений держать в облигациях, номинированных в иностранной валюте, например в долларах или юанях? И если вложиться туда, то что будет при ослаблении или укреплении рубля?
— У меня в потребительской корзине есть некоторые вещи, которые напрямую зависят от стоимости валют. Например, путешествие за границу. Его стоимость практически полностью зависит от того, какой курс валюты. Курс растет, дорожает такая услуга, курс снижается, услуга может даже подешеветь. Дальше, импортная техника. Чем выше курс валюты, тем дороже стоит техника. Компьютер обновить или еще какую-то технику, которая не в России производится, а из-за границы, из Китая того же везется. Я что делаю? Беру свой годовой бюджет и смотрю, какая в нем хотя бы примерно доля таких расходов, которые явно импортные. Понятное дело, что кусочек валюты есть в любом продукте. Кефир купил, а там оборудование иностранное и запчасти иностранные. Но такими вещами я пренебрегаю и беру в расчет более явные. И получается, например, что в моем бюджете 15–20 процентов занимает эта валютная составляющая. И это хорошая основа для того, чтобы понять, какую часть капитала можно хранить в валютных позициях, которых у нас сейчас крайне немного.
Сейчас никаких иностранных акций на нашей бирже нет. Это все заблокировано и невозможно купить, поэтому не получится туда инвестировать. Зато есть валютные облигации наших всяких разных эмитентов. Того же «Газпрома», того же СИБУРа. Кто еще валютные облигации много выпускает? «Газпромнефть» много выпускает, «Полюс Золото». Соответственно, берешь и такую долю у себя в портфеле держишь. Мне кажется, что в этом есть логика, потому что ты таким образом тот пассивный доход, который у тебя в валюте получается, и ту часть капитала, которая у тебя в валюте хранится, хеджируешь от резких просадок именно в тех местах, где ты потребляешь валютные услуги.
Но опять же сейчас время неспокойное, поэтому тот же совет: смотреть на инвестиционный рейтинг, смотреть на то, чтобы компания была надежной, крупной, известной, а не всякие однодневки. Поэтому лучше поменьше заработать, но надежно получить все свои инвестиции назад.
— А наличную валюту имеет смысл покупать и использовать ее в качестве долгосрочного гарантированного инструмента сбережения или подушки безопасности?
— Я считаю, что, кроме как для зарубежных поездок, наличная валюта сейчас не особо для чего-то нужна. Мы давным-давно ушли от ситуации, когда за валюту покупались крупные товары, автомобили, техника, это все уже давно в прошлом и вряд ли вернется, каким бы слабым рубль ни был.
Под зарубежную поездку, да, это нужно, действительно удобнее взять наличную валюту, чем уповать на какие-то зарубежные карты, которые в самый неподходящий момент могут заблокировать, не принять, или еще какая-то проблема возникнет. Лучше с наличкой ездить. Если у вас в планах на Новый год, весну или лето есть такая поездка, то можно под нее купить валюту, потому что курс сейчас вроде бы неплохой. Я не считаю, что сейчас высокий курс доллара, думаю, он может быть и выше в последующие полгода. А так, чтобы купить много налички и это была бы суперинвестиционная идея, я считаю не совсем правильным и корректным в наш век технологий, в век, когда очень доступны биржа и биржевые инструменты, и эти биржевые инструменты доказывают, что все с ними нормально, ими можно пользоваться. Те же валютные облигации, о которых мы сейчас с вами говорили, — лучше их купить. Это та же самая наличная валюта, но она будет приносить еще и 8 процентов годовых. В той же самой валюте. И мне кажется, что если вы не верите в рубль, а основания к этому есть, то лучше уж так поступить. Вообще без проблем, это нормальная логика. Так что если вы не верите, что рубль должен оставаться крепким, если вы считаете, что он девальвируется, то уж лучше валютных облигаций себе купить и получать хотя бы какой-то купонный доход с этого. А так, чтобы под матрас положить много валюты, — мне кажется, это уже постепенно должно уходить.
— Bank of America полагает, что в 2027 году средняя цена на золото составит 4,8 тысячи долларов за унцию, французский банк Natixis считает, что она достигнет 5 250 долларов, а по прогнозу Metals Focus, в следующем году средняя цена на золото вообще составит 5 330 долларов за унцию. Как вы относитесь к золоту, как к инвестиционному активу?
— Сейчас золото стоит 4,8 тысячи. То есть это плюс 20 процентов примерно. Ну окей. Мне кажется, что золото достаточно, скажем так, товарный инструмент для инвестиций. Почему? Давайте посмотрим на десятилетний график с 2011 по 2021 год.
В 2011-м золото в августе стоило 1,8 тысячи долларов за унцию. В 2021 году, в том же августе, оно стоило 1,8 тысячи долларов за унцию. То есть 10 лет прошло, а золото сколько стоило, столько и стоило. А что предшествовало этим 10 годам? С 2001 по 2011 год золото стильно выросло в цене. В 10 раз. А потом целых 10 лет ничего не происходило. Вот я бы очень сильно предостерег людей от такого сценария. Да, сейчас оно резко выросло в цене. Люди склонны наблюдать за такими вещами и думать о том, что вот оно выросло, наверное, его стоимость будет расти вечно такими же темпами и это классная идея для того, чтобы обогатиться. Но бывают и другие десятилетия. Вполне может быть, что золото движется определенными циклами и оно сейчас находится в переходной стадии, в том самом 2011 году, когда впереди десятилетие с нулевой доходностью. Вполне может быть такое.
С другой стороны, действительно золото, если брать какие-то супердлинные периоды, давало не меньше акций. И движется оно так же, как акции, туда-сюда, прыгает, бегает. Так что если у вас супердлинный горизонт, если вы терпите эту волатильность, когда она может прыгать вверх на 10 процентов, вниз на столько же, то действительно, да, золото можно просто как часть портфеля себе прикупить. Тем более что есть инструменты, которые позволяют на небольшую сумму это сделать. В частности, существуют биржевые золотые ПИФы, которые сейчас очень популярны. На тысячу рублей ты свободно купишь золото, при этом у тебя не будет никакого НДС, никаких слитков, никакой проблемы с их хранением. Но при этом у тебя будет золотая котировка в портфеле. Вместе с тем уповать на прогноз Bank of America я бы не стал, поскольку золото абсолютно непредсказуемо. И никто не понимает, исходя из каких причин оно растет или падает. Причин очень много, и они очень комплексные.
«Если у тебя все деньги лежат на вкладе, ты в нуле находишься»
— За три года после запуска ChatGPT инвестиции в дата-центры в США утроились, а инвестиции в более широкие технологии выросли на 50 процентов. Что у нас с инвестициями в ИИ-технологии и прочие высокотехнологичные отрасли? Удары по дата-центрам «Яндекса» как-то отразились на желающих инвестировать в него и его собратьев?
— Издержки, связанные с тем, что у них много инфраструктуры повреждено, три дата-центра сгорело, по всей видимости действительно будут большими. Мы не знаем, частично или полностью, компания это не раскрывает. Гадать не будем. Пусть они сами расскажут все, что посчитают нужным.
Мое мнение на этот счет следующее. У нас по сути только две компании способны каким-то образом развивать ИИ. У них есть компетенции, ресурсы, мощности, продуктовая база. Это Сбер и «Яндекс». Причем «Яндекс», мне кажется, был первым в этом в стране, а Сбер все-таки 2-е место занимал. Может быть, сейчас лидерство сменится, тем не менее это всего лишь две компании в России, которые на данный момент способны хоть каким-то образом свои собственные технологии в этой отрасли развивать. Все остальные компании — иностранные. У нас есть большое количество клиентов этих технологий, которые не могут себе позволить покупать иностранные продукты, потому что, во-первых, они находятся под санкциями и, во-вторых, они сами не купят, потому что очень просто можно какие-то обвинения в шпионаже благодаря этой покупке себе получить. Госуслуги, например, не купят себе американские ИИ. Государство будет пользоваться только российскими технологиями. К тому же наши гораздо более доступны, чем иностранные для местных потребителей. Так что у нас есть внутренний рынок, спрос на эти технологии, и только два крупных игрока, которые могут их продавать всем остальным. При этом есть, конечно, серьезное отставание от западных компаний, от китайских компаний из-за недоинвестирования, плюс погорельцы, плюс санкции тоже влияют, из-за которых оборудование приходится покупать дороже, чем любым другим компаниям в мире. Это все, конечно, против нас играет, но у «Яндекса» это никуда не денется. Тем более они уже выступили с официальным заявлением, что инвестиции в искусственный интеллект, который они называют «Алисой», не сократятся.
Более того, у них выросло то ли на 14 процентов, то ли на 17 за месяц количество пользователей этим инструментом. Я уверен, что они вырулят эту ситуацию. Просто станет чуть медленнее развиваться продукт, но потребитель все равно будет, а «Яндекс» на этом заработает деньги. Просто он будет еще чуть-чуть отставать относительно того отставания, которое уже было от западных продуктов, но здесь ничего не поделаешь. Их уже точно не догонишь с такими инвестициями, которые у нас. Если OpenAI может позволить себе инвестировать 100 миллиардов в год, а наш «Яндекс» — только 5 миллиардов, то с разницей в 20 раз ты никогда в жизни не догонишь таких людей.
С другой стороны, есть и обратная сторона медали этого всего. Западные гиганты собирают все шишки, идя впереди планеты всей. Большие инвестиции в технологии, которые потом просто идут на кладбище технологий, как у Google есть целое кладбище технологий, так и у любой крупной корпорации американской есть такое кладбище технологий. «Яндекс» может смотреть на это все и с отставанием идти, конечно, но черпать положительный опыт, понимая, во что вкладывать не надо. Так что у отстающей позиции тоже есть свои плюсы, поскольку ты можешь сильно экономить, не вкладываясь в то, что не взлетело у тех, у кого гораздо больше денег.
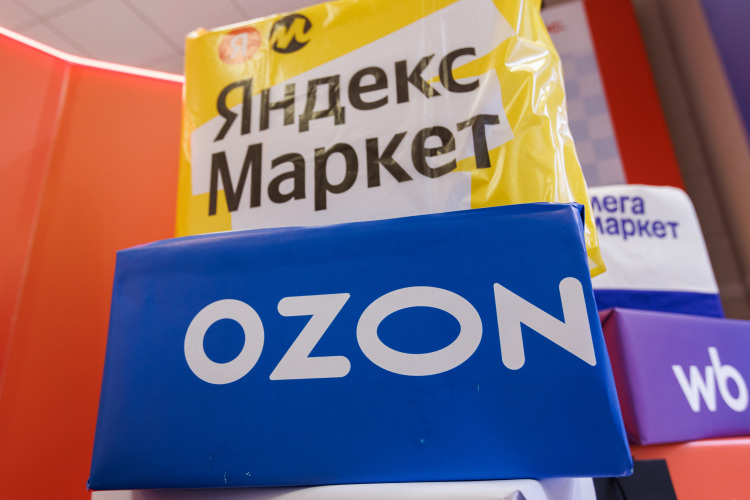 «С тем, что все уйдет в онлайн и будет постепенно туда переходить, я согласен и тоже считаю, что текущие атаки на склады не развернут эту революцию назад. Эти площадки не превратятся в прах, и все клиенты от них не сбегут»
— Очень перспективными в плане инвестиций до недавнего времени казались маркетплейсы и всевозможные торговые онлайн-площадки типа Wildberries и Ozon. В частности, эксперты высказывали мнение, что совсем скоро вся торговля и большинство услуг уйдут в онлайн. Сейчас они понесли серьезные убытки и думают о переносе как минимум части своих складов в Казахстан и другие зарубежные страны. Они по-прежнему интересны инвесторам или уже не так как прежде?
— Сразу скажу, что я в этом вопросе заинтересованная сторона, потому что в моем портфеле есть акции Ozon. И я обосную свой инвестиционный кейс, почему акции Ozon куплены и почему я в них очень сильно верю.
С тем, что все уйдет в онлайн и будет постепенно туда переходить, я согласен и тоже считаю, что текущие атаки на склады не развернут эту революцию назад. Эти площадки не превратятся в прах, и все клиенты от них не сбегут.
Но что мы видели во время атак этим летом? Что, оказывается, у Wildberries и Ozon есть большая разница в модели управления своей логистикой. Какая модель управления была у Wildberries? Строй как можно более крупный склад, чтобы меньшим количеством объектов тебе удобнее было управлять. За счет этого они получали какое-то конкурентное преимущество, быстрее доставляли и удешевляли свое хранение. А у Ozon была другая модель. Она заключалась в том, что у них гораздо меньшие по размеру склады, но их сильно больше и они более распределены по местности. И мы увидели, что модель Wildberries с крупными складами оказалась хрупкой, потому что несколько складов вынесли и у них появились существенные проблемы со своим бизнесом. А модель Ozon является антихрупкой. Есть такой термин — «антихрупкость». Насим Талеб его ввел, книгу об этом целую написал. Он там приводил в пример такие вот антихрупкие модели бизнеса. И здесь мы видим то же самое. То, что не убило Ozon, сделало его сильнее. И сейчас у многих биржевых аналитиков возникает консенсус, что 2026 год может стать переломным в конкуренции Wildberries и Ozon. Потому что Wildberries был гораздо больше Ozon по обороту площадки, по количеству людей, которые ей пользуются, по прибыли. Wildberries на несколько лет раньше вышел в прибыль, Ozon впервые вышел в прибыль только в этом году. И сейчас может быть переломный момент, когда Ozon станет более крупным, поскольку продавцы начинают больше на него мигрировать. И покупатели могут начать постепенно мигрировать, потому что главное преимущество Wildberries в виде скорости доставки или дешевизны сейчас пропадает. Ozon быстрее доставляет и там могут быть цены такие же.
Вот у меня такая позиция по этому поводу. Я считаю, что Ozon оказался антихрупким в этой ситуации, и получилось так удачно для меня, что у меня были акции Ozon, а Wildberries сейчас не торгуется, акций его нет.
— Wildberries сейчас не торгует акциями?
— Да, у Wildberries нет акций на бирже. Wildberries на данный момент не публичная компания. Она отчитывается, как и публичная компания, выпускает отчетность по международным стандартам, примерно в те же сроки, как и все остальные, публикует свои данные по обороту и так далее, но при этом не является публичной. Купить акции Wildberries нельзя.
— О пенсиях интересный вопрос. Вот одни аналитики пишут, дескать, планирование выхода на пенсию должно начинаться не с подбора финансовых инструментов, а с расчета будущего бюджета. Сначала стоит определить желаемый уровень ежемесячных трат, затем вычесть из этой суммы предполагаемую государственную пенсию и прочие источники дохода. А как может человек определить желаемый уровень ежемесячных трат, когда мы живем в крайне нестабильном мире. Сколько и что будет стоить даже через пару лет (еда, лекарства, услуги, в том числе ЖКХ, медицина), не то что через пять или 10, никто даже приблизительно сказать сейчас не может.
— Я считаю, что можно все-таки спланировать даже через пять или 10 лет свои бюджеты. Какая логика должна строиться в голове? Мы берем текущие свои расходы. Понятно, что с возрастом они могут меняться, могут расти, а могут, наоборот, уменьшаться. Тем не менее возьмем какой-то ориентир. Мы хотим иметь такие же расходы через 10 лет на пенсии, как сейчас. Но есть инфляция, и, возможно, хлеб будет стоить не 70 рублей, а 3 тысячи или 7 тысяч рублей. И как же мы тогда будем планировать? Но все равно есть какие-то вполне рыночные нормальные инструменты для сохранения стоимости денег, тот же пресловутый банковский вклад. Если ты активно пользуешься банковским вкладом и у тебя деньги не лежат без дела под матрасом и не обесцениваются, то в принципе ты плюс-минус на то и выйдешь. То есть у тебя не увеличится количество денег. Многие считают, дескать, я сейчас положу на вклад, три года продержу на нем под 10 или 12 процентов и стану сильно богаче. Это вряд ли, поскольку инфляция примерно со вкладом идет в одну ногу. Таким образом, если у тебя все деньги лежат на вкладе, ты в нуле находишься, реальная доходность нулевой будет. Если ты хочешь что-то плюсом к инфляции получить, то приходится уже принимать какой-то риск на себя или изучать дополнительные биржевые инструменты для того, чтобы получить доходность побольше. Облигации какие-то купить, которые плюс 2 процента к вкладу дают, и хоть какая-то реальная доходность появляется.
— Вы по какому принципу формируете свой инвестиционно-сберегательный портфель?
— Я пытаюсь разделять. У меня есть какие-то деньги, которые точно не понадобятся в ближайшие пять или даже 10 лет, и я осознанно решил, что эти длинные деньги, которые должны меня кормить в каком-то будущем, я вложу в российские акции. Купил себе акции Сбербанка, «Лукойла» и еще пары десятков самых крупных компаний.
Деньги, которые могут понадобиться в ближайшие три-пять лет, но не сейчас и даже не в следующем году, я вложил в облигации. Причем раскидал их на валютные облигации и на рублевые облигации. Примерно поровну облигаций, что валютных, что рублевых. А деньги, которые могут понадобиться в течение ближайших двух лет, я храню на банковском вкладе и его биржевом аналоге — это фонд ликвидности денежного рынка (биржевой паевой инвестиционный фонд, который инвестирует средства пайщиков в краткосрочные и высоколиквидные финансовые инструменты с низким уровнем риска).
— Интересную статистику по инвесторам публикует Мосбиржа: «Портрет частного инвестора в России претерпел значительные изменения. Если в 2020 году мужчины составляли около 70 процентов клиентов брокеров, то к 2025 году их доля снизилась до 54,6 процента. Эксперты прогнозируют дальнейший рост доли женщин на рынке. При этом женщины по-прежнему инвестируют более консервативно, реже используют заемные средства и чаще выбирают облигации и фонды денежного рынка (чем акции)». На ваш взгляд, как изменится картина операций на Мосбирже и фондовом рынке в целом с ростом числа женщин-инвесторов и их склонностью к консерватизму и осторожности?
— Мне кажется, что здесь, как в любых больших статистических данных, все придет в баланс на уровень 50 на 50. У нас же среди населения женщин чуть больше, а мужчин чуть меньше (по данным Росстата на 1 января 2024 года, доля женщин в населении России составляла около 53,5% (78,23 млн человек), а мужчин — около 46,5% (67,92 млн человек) — прим. ред.), но все равно примерный баланс 50% на 50% сохраняется. Во всяком случае пока. Я думаю, что на фондовом рынке так же и окажется. То есть чем больше участников на нем, тем больше эта энтропия снижается, мера хаоса снижается, и все, мы приходим к тем же самым долям пополам, как и в обычной жизни.
Но при этом я согласен, что может быть такое, что у женщин немного другое поведение, инвестиционный профиль немного другой, более консервативный. Это возможно, потому что они чаще всего хранители бюджета, они больше про то, чтобы сохранить бюджет и семейную денежку. А мужчины больше про то, чтобы заработать эту самую денежку для семьи.
Кстати, может быть, это еще и фактор в пользу того, почему в 2026 году произошла небольшая подвижка в поведении рыночных игроков. Она заключается в том, что большие притоки на рынке идут сейчас в облигации и гораздо меньше, даже существуют оттоки, из акций. Возможно, даже с этим все связано, больше женщин приходит на рынок, и они покупают облигации.


Комментарии 1
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.