


«Российский рынок сейчас находится во власти спекулянтов, которые… отыгрывают итоги выборов в США попытками снижения котировок. Крупнейшие наши нефтяные компании — «Лукойл», «Роснефть», «Татнефть» — будут чуть жестче смотреть за своими бюджетами на фоне коррекции цен на нефть, чем ранее, когда цены на нефть взлетали», — оценивает рыночные последствия победы демократов на выборах в конгресс директор по стратегии ФГ «Финам» Ярослав Кабаков. О том, как Дональд Трамп подставил демократов, Илон Маск меняет ставку с электромобилей на электрических андроидов, а новый мировой кризис зарождается в Азии, — в интервью БИЗНЕС Online.
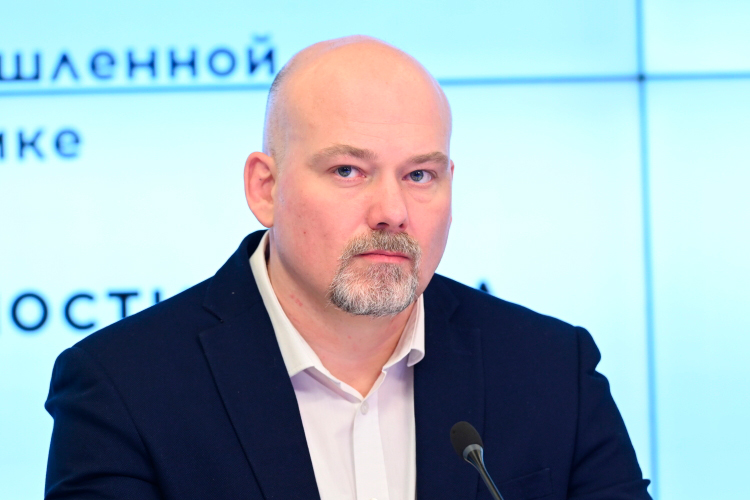 Ярослав Кабаков: «Может быть, завтра начнутся очередные удары по Ирану, чтобы продемонстрировать, что Трамп победил»
«Потребление российских энергоносителей на мировом рынке сохраняется»
— Первой реакцией рынков на сокрушительное поражение однопартийцев Дональда Трампа на промежуточных выборах было существенное падение цен на нефть. Стоимость Brent в моменте опускалась ниже 94 долларов за баррель. Снижение нефтяных котировок станет устойчивым трендом после смены политического ландшафта в Америке?
— Можно отметить, что рынок отыгрывает будущие изменения в американской политике. Заявление вице-президента Джея Ди Вэнса о том, что республиканцы проиграли выборы в том числе из-за войны с Ираном, некоторые воспринимают как сигнал о возможном изменении политики Вашингтона в отношении Тегерана. Но надо учитывать, что теперь у Дональда Трампа фактически руки развязаны. Может быть, завтра начнутся очередные удары по Ирану, чтобы продемонстрировать, что Трамп победил. Это, естественно, отразится в новом витке роста цен на нефть. Он уже происходит в связи с информацией о новых ударах по танкерам в Персидском заливе.
Если же говорить про фундаментальные факторы нефтяного рынка, то текущая конфронтация на Ближнем Востоке существенно меняет расклад сил с точки зрения объемов добычи, транспортировки и потребления нефти. Как отмечают ведущие международные агентства, объемы добычи в странах Ближнего Востока частично восстанавливаются, несмотря на проблемы с Ормузским проливом. И при этом мы наблюдаем сокращение объемов потребления нефти. Можно ожидать, что даже при продолжении конфронтации и сохранении ограничений по Ормузскому проливу мы все равно станем свидетелями снижения цен на нефть в среднесрочной перспективе. Выборы в США дали повод рынку отыграть ожидания снижения нефтяных цен, которые подкреплены фундаментальными факторами.
При этом возврат цен к уровням 100 долларов плюс за баррель легко может произойти на почве эскалации конфликта. Но в среднесрочной перспективе мы, наверное, увидим движение к уровню примерно 80 долларов за баррель.
— С чем связано сокращение потребления нефти в мире?
— Прежде всего с тем, что в последнее время существенно выросли цены на нефть и другие энергоносители, в частности газ. Второй момент: энергетический рынок позволяет частично компенсировать выбывающие объемы предложения. Также меняется логистическая составляющая: трансформируются маршруты поставок нефти в условиях блокировок даже самых востребованных из них. Плюс дополнительная оплата рисков при проходе танкеров через Ормузский пролив. В результате объемы поставок восстанавливаются, а вот потребление нефти снижается.
Ярослав Александрович Кабаков — российский экономист и финансовый аналитик. Обладает более чем 20-летним практическим опытом в сфере финансов и оценки активов.
Родился 1 июня 1978 года в городе Ипатово Ставропольского края.
Окончил Российскую экономическую академию им. Плеханова, защитил кандидатскую диссертацию на тему «Управление активами вертикально интегрированных компаний: инвестиционный и структурно-технологический аспекты».
2003–2004 — исполнительный директор ООО «Нефтегазсервис».
2004–2005 — работа в агрохимическом холдинге «Акрон».
2008–2013 — ректор учебного центра группы компаний «Финам».
2013–2016 — президент ассоциации микрофинансовых организаций.
2016–2018 — заместитель генерального директора ОАО «Инвестиционная компания „Финам“».
С 2018 года — директор по стратегии ФГ «Финам».
По оценке международного энергетического агентства, в 2026 году мировое потребление может сократиться на 2,6 миллиона баррелей в сутки. При этом говорить о сформировавшемся профиците нефти пока преждевременно: рынок остается в дефиците, а появление избытка предложения возможно в 2027 году. Да, мы видим сообщения о том, что Трамп рассматривает возможность новых ударов по Ирану, но рынок сейчас не готов на этих слухах обеспечивать существенный рост нефтяных котировок. Особенно с учетом сокращения спроса и частичного восстановления предложения.
 «Если Европа уже почти не потребляет российскую нефть, то полностью отказаться от потребления нефтепродуктов российского происхождения она вряд ли сможет»
— Насколько существенную долю в стоимости барреля составляет выросшая плата за фрахт?
— Стоимость фрахта существенно разнится в зависимости от региона и маршрута поставок. Если говорить про Ближний Восток, то стоимость логистики серьезно сказывается на экономике поставок и конечной цене нефти для покупателя. Но, несмотря на потенциальные угрозы, отдельные судовладельцы и фрахтователи продолжают использовать опасные маршруты, оценивая экономическую выгоду и принимая на себя повышенные риски. При этом не стоит забывать, что полная стоимость перевозки нефти может существенно превышать официальные расценки на фрахт. Следует учитывать и страхование, которое тоже является частью расходов на проход по опасному маршруту.
— Вы говорили о снижении потребления нефти в мире, но ведь присутствует и противоположный фактор — ограничение предложения. Не только война на Ближнем Востоке, но и антироссийские санкции, постепенный отказ Европы от покупки наших энергоносителей должны диктовать дефицит нефти на мировом рынке. За счет чего рынок компенсирует этот дефицит?
— Энергетический рынок не терпит пустоты. Цены на газ отыгрывают проблемы, связанные с поставками нефти. Мы видим и рост востребованности альтернативных источников энергии. По ядерной электроэнергетике критики стало гораздо меньше. Экологическая составляющая политики ведущих стран стала гораздо менее заметной на фоне роста использования угля. И Китай, и некоторые страны Европы наращивают угольную генерацию. Сейчас наблюдается достаточно интересный тренд: страны, которые продолжают потреблять российскую нефть, перерабатывают ее и поставляют на мировой рынок нефтепродукты, увеличивая общее предложение топлива. Энергорынок не замыкается только на нефти. Если Европа уже почти не потребляет российскую нефть, то полностью отказаться от потребления нефтепродуктов российского происхождения она вряд ли сможет. С 21 января 2026 года в Евросоюзе действует запрет на импорт нефтепродуктов, произведенных в третьих странах из российской нефти, однако с предусмотренными регламентом исключениями. Потребление российских энергоносителей на мировом рынке сохраняется и за счет изменения логистических цепочек. Увеличивается транспортное плечо, растет количество посредников и их наценки, но фактически энергетический рынок адаптируется к новым условиям.
 «Маск сейчас запускает новую технологическую волну — гуманоидных роботов, которые должны составить основу потребительского спроса в высокотехнологичном сегменте»
«Гуманоидные роботы уже присутствуют в графе будущих покупок массового потребителя»
— Многие пугаются или, напротив, вдохновляются прогнозами о конце эры нефти. Демократы, получившие контроль над обеими палатами конгресса США, традиционно продвигают «зеленую» повестку, ограничивающую спрос на углеводороды. Насколько в нынешней ситуации такие меры востребованы рынком? Ожидаете ли вы серьезных ограничений на добычу и потребление нефти и газа в США?
— Даже настолько убедительная победа демократов не позволяет им автоматически довести до конца процедуру импичмента Трампа. Они могут инициировать импичмент в палате представителей, однако для осуждения и отстранения президента в сенате потребуется две трети голосов присутствующих сенаторов. Трамп же будет блокировать их «зеленые» инициативы. Это первый момент. Второе: среди самих демократов по этому вопросу единства не будет. Радикально левые со своими экстраординарными инициативами могут привести в шоковое состояние своих однопартийцев-демократов. Третье: новый состав конгресса начнет работу 3 января. До этого конгресс контролируют республиканцы. Я думаю, они постараются подстелить соломку в преддверии наиболее неприятных инициатив демократов.
Есть еще такой момент. Война с Ираном могла бы быть не особо замеченной американским истеблишментом, если бы не высокие цены на нефть и, соответственно, на моторное топливо в США. Демократы использовали прежде всего этот фактор в своей избирательной кампании. И явно не будут спешить наступать на горло собственной песне, раздражая избирателей мерами, которые могут вызвать еще больший рост цен на заправках. Конечно, «зеленая» повестка может расшириться, но пока у демократов нет столь единой позиции, чтобы перенаправлять потоки бюджета на такие инициативы. Я думаю, что потребление нефти в США останется на текущем уровне. Хотя, например, задачи расширения сети дата-центров могут трансформироваться в инициативы по возобновляемым источникам энергии. Могут законодательство поменять для снабжения дата-центров энергией от «зеленых» источников. Думаю, это будет предметом для торга между новым составом конгресса и Белым домом.
— Вы говорите о росте востребованности возобновляемых источников энергии, а покупки электромобилей вырастут на этой «зеленой» волне? Как вы смотрите на перспективы, например, акций компании Tesla? Ее владелец Илон Маск политически, конечно, за Трампа, но финансово ему, очевидно, ближе позиция демократов.
— Илон Маск уже один политический переход (от демократов к республиканцам) совершил. Ничто не мешает ему вновь сменить свою политическую позицию. Но это абсолютно неважно. Значение имеет только окупаемость инвестиций в его проекты. Я бы от акций Tesla сейчас держался немножечко в стороне. На рынке электромобилей мы наблюдаем насыщение спроса. Там были подогревавшие спрос субсидии, которые администрация Трампа отменила. Ажиотаж на этом рынке снизился.
Маск сейчас запускает новую технологическую волну — гуманоидных роботов, которые должны составить основу потребительского спроса в высокотехнологичном сегменте. Они работают, как и электрокары, на аккумуляторах. Посмотрим, насколько удачной получится эта история.
Что же касается динамики акций Tesla, то она во многом будет зависеть от реализации планов возможного объединения с космической компанией Маска SpaceX. Компании изучают такую возможность, однако согласованных условий сделки пока нет. Потенциальная реорганизация бизнеса может выступать спекулятивным драйвером котировок Tesla, но говорить о состоявшемся или гарантированном объединении преждевременно.
 «Что касается динамики акций Tesla, то она во многом будет зависеть от реализации планов возможного объединения с космической компанией Маска SpaceX»
— Если обратиться к футурологии… Рынок гуманоидных роботов, который вы упомянули, уже обретает какие-то реальные очертания или это не более чем прожекты?
— Конечно, он обретает реальность. Это уже новая технологическая платформа. Можно над ней посмеяться, как в свое время смеялись над электрокарами, но гуманоидные роботы уже явно присутствуют в графе будущих покупок массового потребителя. Промышленное их использование еще не особо определено. Но, думаю, на каких-то рутинных операциях такой робот вполне может оказаться окупаемым в долгосрочной перспективе. Инвестиции в этом направлении были сделаны существенные, созданы достаточно интересные образцы. Рекламная кампания по продаже данных гаджетов для потребителя не за горами.
— Андроиды станут массовым потребительским товаром по примеру электромобилей?
— Да, весьма вероятно. Сейчас и Маск, и китайские производители активно заряжаются на эту тематику.
— Насколько существенный сегмент на фондовом рынке займут бумаги роботостроительных компаний?
— Все упирается в данные и их обработку. Там необходимо обрабатывать больший объем данных, чем у автопилота Tesla, когда она по дороге с регулируемым движением едет. Роботы еще только начинают учиться взаимодействовать с людьми. Это требует крупных инвестиций в дата-центры и искусственный интеллект.
 «Возвратность инвестиций в ИИ сейчас активно обсуждается. В отдельных случаях неоправданность таких инвестиций будет присутствовать. Какие-то компании наверняка обанкротятся в ближайшую пятилетку»
«ИИ-пузырь пока еще маловат»
— Но не приведет ли результат американских выборов к остановке бума искусственного интеллекта — прежде всего к сокращению инвестиций в строительство новых центров обработки данных (ЦОД), требующих огромных затрат электроэнергии и воды? И не произойдет ли крах ИИ-пузыря по примеру лопнувшего в начале нулевых пузыря доткомов?
— Повторю, что демократы станут контролировать законодательную власть только с 3 января. Возможно, что какие-то их решения приведут к коррекции на рынке бумаг ИИ-компаний, но лишь на какие-то проценты. На мой взгляд, это будет хорошей точкой для входа на ИИ-рынок для многих инвесторов. Опять же на какие сектора смотреть? Если на IT-компании — Amazon, Alphabet, Microsoft, то они уже монетизируют искусственный интеллект, и какая-то небольшая коррекция в их акциях может быть использована инвесторами для входа в эти компании. Другие участники рынка, например инфраструктурные компании, могут оказаться под существенным давлением. Та же история с обвалом акций Intel примерно на 30 процентов за одну торговую сессию сильно повлияла на многих инвесторов, которые закладывались на перспективу их роста. При этом прежний рост акций Intel более чем вдвое и последующая коррекция отражают высокую волатильность бумаг, но сами по себе не говорят о том, что мы ждем краха в высокотехнологичном секторе. Возвратность инвестиций в ИИ сейчас активно обсуждается. В отдельных случаях неоправданность таких инвестиций будет присутствовать. Какие-то компании наверняка обанкротятся в ближайшую пятилетку. Но говорить о том, что весь сегмент ИИ представляет собой неуправляемый пузырь, преждевременно. Пока еще маловат пузырь. Если сравнивать с пузырем доткомов, то тогда ажиотаж и неоправданность ожиданий были значительно выше.
— Как вы смотрите на эффективность инвестиций в центры обработки данных, в отношении которых звучит самая острая критика?
— Сейчас говорить об отдаче от инвестиций в ЦОДы действительно сложно, учитывая объем капексов (капитальных затрат — прим. ред.) и окупаемость вложений. Но объемы вычислительных мощностей, которые требуются для IT-гигантов, все-таки создают перспективу. Нельзя сказать, что те ЦОДы, которые уже построены, полностью закрывают потребности. При растущей выручке можно еще достаточно долго увеличивать долговую нагрузку и не показывать прибыль. Это обычная история. Сейчас период капекса. Окупаемость инвестиций отнесена на следующие периоды, после прекращения роста капитальных затрат. Пока это растущий бизнес, вопросов возникает не так много. Потребность в центрах обработки данных колоссальная, объемы заключаемых сделок на этом рынке просто невероятны. Преждевременно говорить о том, что растущий рынок будет коллапсировать.
— Возвращаясь к Маску, можно упомянуть, что у него есть еще один замечательный проект — размещать ЦОДы на орбите. Вы видите здесь перспективы с точки зрения инвесторов?
— Если смотреть на перспективу, то следует учитывать, что ЦОДы создают определенные экологические проблемы: шум, загрязнение окружающей среды, большое энергопотребление. Где их тогда размещать? Можно подружиться с Россией, у которой много малонаселенных территорий. Но, учитывая аспекты, связанные с глобальным противостоянием, можно и в космос отправить. Вот сейчас демократы могут начать ужесточать правила по ЦОДам, и тогда размещение вычислительных мощностей за пределами территории США может стать предметом обсуждения. Однако пока говорить о том, что орбитальные дата-центры окажутся дешевле наземных, преждевременно.
— Вы упоминали планы Маска по слиянию Tesla и SpaceX. Не видите ли в этом и стремительном росте ИИ-компаний угрозу появления мегакорпорации или двух-трех, которым будут принадлежать практически все активы фондового рынка, которые интересны инвесторам?
— В принципе, все это уже присутствует на рынке. Есть крупнейшие управляющие компании, которые владеют всем и вся на фондовом рынке. Появление новых мегакорпораций — объективный процесс. Вот сейчас Anthropic готовится к IPO, хотя сроки и параметры размещения пока не определены. В отношении OpenAI также обсуждаются перспективы будущего размещения, но утверждать, что компания выйдет на биржу в следующем году, пока нельзя. Огромнейший объем средств компании могут привлечь в ходе размещения своих акций. Но при размещении акций в США действуют специальные требования по диверсификации бизнеса. В этом отношении мы видим конкурентную борьбу. Антимонопольное регулирование в США — это образец для многих стран, который призван предотвращать появление мегакорпораций. Даже несмотря на то что в конечном итоге все это может замкнуться на определенные инвестфонды, которые будут владеть долями в конкурирующих компаниях. Но в случае чего сами производственные компании могут принудительно разделить для поддержания уровня конкуренции. Нефтяная отрасль в США в начале прошлого века — яркий тому пример.
— Тогда многим казалось, что Standard Oil Джона Рокфеллера вот-вот захватит мир…
— Да.
«Потенциальный мировой кризис может в первую очередь проявиться на развивающихся рынках»
— В связи с победой на выборах демократов возникает еще вопрос о том, что произойдет с размерами американского госдолга, наполняемостью бюджета и инфляцией.
— Это сверхинтересный вопрос. Решения демократического конгресса могут повлиять на потолок госдолга и на инфляцию. Она, скорее всего, уменьшится, но до уровня таргета в 2 процента (по итогам сентября годовая инфляция составила 3,7% — прим. ред.) все равно не дойдет. Опять же единства в рядах демократов не присутствует. Там явно будут весьма эксцентричные заявления на предмет расширения соцгарантий, расходов бюджета, а значит, роста налогов, что позволит Трампу достаточно эффективно блокировать эти инициативы. При этом желание сдать обе палаты политическим оппонентам у Трампа явно присутствовало. Потому что отвечать за весь бардак, который сейчас наблюдается в США, ему явно не хотелось. Сдав обе палаты, Трамп в какой-то степени демократов подставляет.
Потолок госдолга может быть достигнут весной, но с учетом средств на счете американского минфина это произойдет ближе к следующей осени. Шоу с объявлением очередного шатдауна (прекращения финансирования правительства конгрессом — прим. ред.) явно планируется. У рынков спокойной жизни не будет, волатильность вполне вероятна. Но с точки зрения существенных рисков картина принципиально не поменяется и с точки зрения трат, и с точки зрения бюджетной политики.
 «Угрозы просматриваются, но не только в экономике США, а и в развивающихся экономиках»
— Как повлияют на глобальные рынки и состояние мировой экономики рост госдолга США и сохранение относительно высокой инфляции?
— Инфляция в США все-таки демонстрирует постепенное замедление. Потенциальные проблемы для мировой экономики сейчас лежат в области энергетических рынков. Разрешение клубка проблем по энергетике может дать хороший импульс для глобального роста. Затягивание же их решения создает риски для многих стран, в том числе и развивающихся. Войны, логистика, стоимость денег — это все сейчас давит на развивающиеся рынки. Если стремление политиков США к развязыванию новых локальных противостояний снизится, это будет хорошим поводом для того, чтобы глобальная экономика испытала облегчение.
— Все мировые кризисы начинались с обвала на Уолл-стрит — от Великой депрессии до ипотечного краха. Сейчас угроза зарождения на американском фондовом рынке мирового финансового цунами не просматривается?
— Угрозы просматриваются, но не только в экономике США, а и в развивающихся экономиках. Китайский разработчик систем искусственного интеллекта Kunlunxin, контролируемый IT-гигантом Baidu, отложил IPO на фоне нестабильности рыночной конъюнктуры. Американская OpenAI также обсуждает перспективы будущего размещения, однако подтвержденного графика IPO нет. Рынок капитала сконцентрирован в развитых экономиках, что позволяет компаниям с небольшой премией привлекать капитал. На развивающихся рынках ситуация очень сильно усугубляется, потому что эти премии существеннее и привлекать капитал становится гораздо сложнее. Потенциальный мировой кризис может в первую очередь проявиться на развивающихся рынках. Все смотрят на США, но почему-то не смотрят на волатильность бумаг чипмейкеров в Южной Корее. Там котировки летают на десятки процентов. Не смотрят на похожие проблемы в Китае. Там также формируются предпосылки для финансовой нестабильности.
Я бы сравнил прежние кризисы на рынке недвижимости с сегодняшними трендами на IT-рынке. Я имею в виду прежде всего кризис недвижимости в Юго-Восточной Азии 1997 года и более ранний в Японии, который затронул отнюдь не только недвижимость. Общая черта тех кризисов и возможных проблем на IT-рынке сегодня — слабая прогнозируемость. Так что существенные трудности могут испытать именно развивающиеся рынки, если проблемы в США не будут разрешены.
— Не решат ли власти США существенно ослабить курс доллара, чтобы обесценить огромный госдолг, который выкуплен в основном как раз крупнейшими развивающимися экономиками?
— Если начнет падать доллар, то что же будет с инвесторами – гражданами США, когда обесценятся накопления в пенсионных фондах? Это заявка на мощный политический кризис в самих Штатах. В этом отношении я существенных угроз не вижу. Совершать словесные интервенции в целях ослабления доллара американские политики, конечно, могут, но динамика доллара будет главным образом зависеть от экономического роста в США и политики ФРС.
— Какое влияние победа демократов на выборах и ее экономические последствия окажут на курсы акций российских нефтегазовых компаний?
— Трамп пытался повлиять на исход выборов, заключив дизельную сделку с Россией. Но теперь оказывается, что два из трех танкеров с российским дизелем направились вовсе не в США, а по другим маршрутам. Влияние на курсы российских акций будет определяться ближайшими шагами американских политиков, а не заявлениями в ходе избирательной кампании. Состоится ли встреча Дональда Трампа, Владимира Путина и Си Цзиньпина на саммите АТЭС и какова будет ее повестка? Ответ на этот вопрос во многом и прояснит картину по дальнейшим шагам ведущих держав на энергетических рынках.
Российский рынок сейчас в какой-то степени находится во власти спекулянтов, которые ранее отыгрывали политическую повестку попытками роста котировок, сейчас итоги выборов в США отыгрывают попытками снижения. Крупнейшие наши нефтяные компании — «Лукойл», «Роснефть», «Татнефть» — наверное, будут чуть жестче смотреть за своими бюджетами на фоне потенциальной коррекции цен на нефть, чем ранее, когда цены на нефть взлетали. Надо также учитывать такой фактор, как курс рубля. Если мы увидим существенное ослабление рубля, то весьма вероятно, что даже при снижении цен на нефть акции нефтяников могут показать ралли. Если же снижения курса рубля не произойдет, то даже при сохранении текущих цен на нефть интерес инвесторов к нефтянке будет присутствовать, но в меньшей степени.
— Наверное таким же опосредованным может быть и влияние событий в США на российские IT-компании…
— Российские IT-компании — это отдельная история. Мы увидели не очень приятную историю по «Яндексу» с атаками дронов на его ЦОДы. Это один из внутренних факторов, оказывающий существенное влияние на этот сегмент рынка. Или программа импортозамещения. Возможный пересмотр льготного налогообложения IT-сектора — гораздо более существенная угроза, чем события, которые происходят на глобальных рынках.
Фотоколлаж на анонсе: «БИЗНЕС Online» (Фото: © Нина Зотина, РИА «Новости»; © Arne Dedert / dpa / www.globallookpress.com)


Комментарии 1
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.