


Пока конкуренты подсчитывают потери, КАМАЗ наращивает продажи и занимает почти 40% рынка тяжелых грузовиков. Однако за операционными успехами — финансовая реальность, которая ухудшается, следует из бухгалтерской отчетности предприятия за 9 месяцев. Сам завод делает акцент на росте рыночной доли и валовой прибыли, но этот позитив не должен вводить в заблуждение. Выручка выросла лишь номинально, убытки никуда не исчезли, долг перевалил за 290 млрд рублей, а операционный денежный поток стал в 10 раз хуже прошлогоднего. «БИЗНЕС Online» разбирался, как компания удерживает лидерство и почему финансовая пропасть между бизнесом и долгом продолжает расширяться.
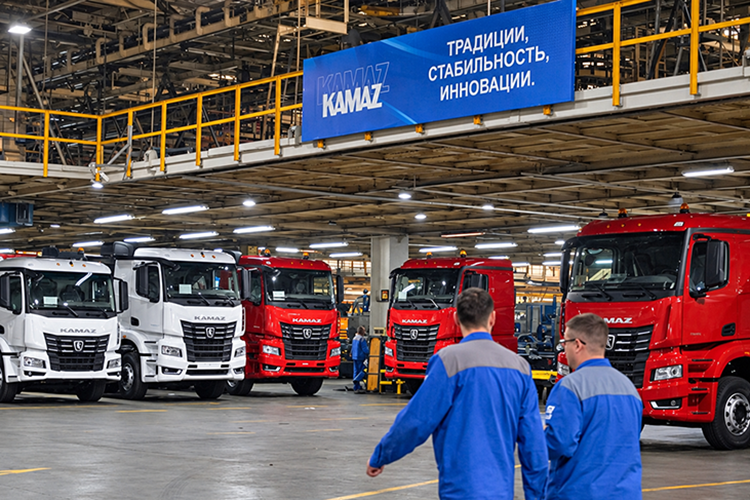 ПАО «КАМАЗ» наращивает продажи и занимает почти 40% рынка тяжелых грузовиков
Рынок продолжает падать, но КАМАЗ в плюсе и бодрится финансовой отчетностью
Российский рынок грузовых автомобилей в этом году не падает так сильно, как в прошлом, но все равно чувствует себя неважно. Кризис касается всех секторов, включая крупнотоннажные грузовики (HCV) — ключевую группу для КАМАЗа. За 9 месяцев было продано почти 27,8 тыс. таких автомобилей — на 15,4% меньше, чем годом ранее. В сентябре реализовано 3 418 новых машин — на 3,3% меньше, чем за тот же месяц 2025-го.
Пока рынок не «переварил» негативные факторы: перегрев 2023–2024 годов, затоваривание складов и дорогой лизинг. По оценкам «Автостата», на начало года только у 10 главных лизинговых операторов в стране скопилось на складах около 15 тыс. возвращенных машин от обанкротившихся перевозчиков. В начале недели «плач Ярославны» мы услышали от дилеров грузовых машин, которым приходится несладко. Бизнес-модель официального дилера потеряла свою привлекательность, констатируют в ассоциации «Российские автомобильные дилеры» (РОАД).
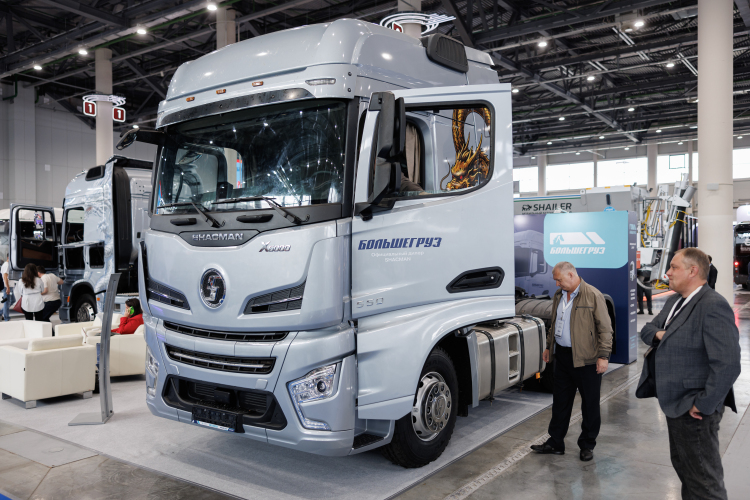
На этом фоне результаты КАМАЗа выглядят контрастно. За 9 месяцев компания реализовала больше грузовиков, чем четыре крупнейших конкурента, вместе взятые, и держит долю на уровне около 39%. Продажи машин последнего поколения К5 выросли в полтора раза, а К3 остался востребованным в традиционных сегментах — спецтехника, ЖКХ, сельское хозяйство. Именно рост заказов позволил вернуться к стандартной пятидневке после весеннего четырехдневного режима.
При этом китайские конкуренты теряют позиции. Сокращение продаж у Sitrak, FAW, а еще белорусского МАЗа идет двузначными темпами. Доля российских производителей выросла до 51,9%, а китайских — упала до 37,1%. Не раз и не два в публичных выступлениях завод из Набережных Челнов делал упор на то, что его доля на российском рынке растет.
Накануне автогигант опубликовал бухгалтерскую отчетность за 9 месяцев по РСБУ. В своем релизе завод рапортует: «КАМАЗ продолжает наращивать рыночную долю и валовую прибыль». «Рост валовой прибыли связан с реализуемыми в компании мерами по повышению эффективности бизнеса. Только в сентябре 2026 года рост производительности труда составил относительно АППГ 8 процентов, а потери рабочего времени уменьшились на 12 процентов», — подсчитали на заводе.
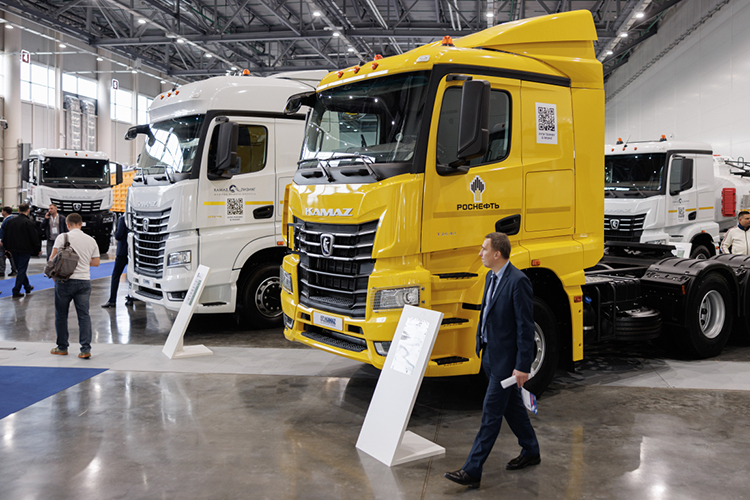 За 9 месяцев компания реализовала больше грузовиков, чем четыре крупнейших конкурента, вместе взятые, и держит долю на уровне около 39%
Выручка растет, но за счет чего?
Внешне КАМАЗ выглядит победителем на падающем рынке. Но за этой картинкой — жесткая финансовая реальность. Взглянем на цифры.
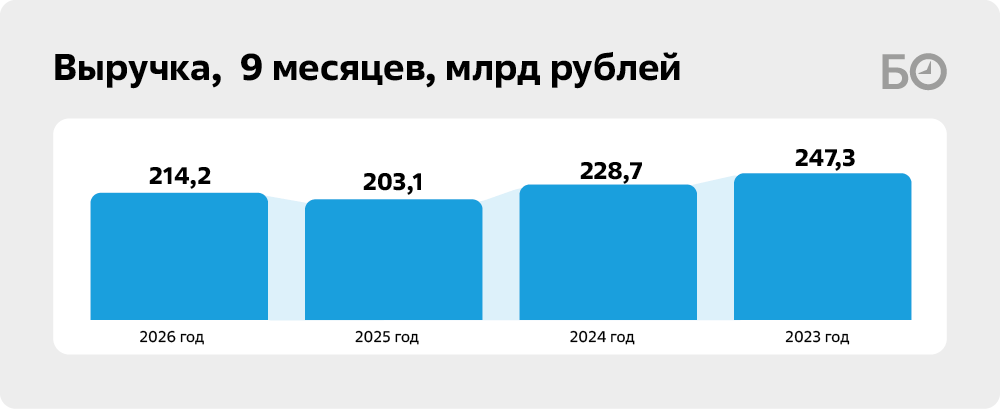
Выручка за 9 месяцев 2026-го составила 214,2 млрд рублей против 203,1 млрд годом ранее — рост на 5,5%. Но есть важный нюанс: в структуре доходов растут не поступления от продажи грузовиков, а торговля запчастями и услуги. Реализация продукции составила 190,2 млрд рублей (плюс 2,6%), товаров — 19,1 млрд (плюс 33,3%), услуг — 4,9 миллиарда (плюс 40,5%). Т. е. компания все больше зарабатывает на сервисе и запчастях, а не на новых машинах.
Валовая прибыль выросла более чем в 2 раза — с 5,3 млрд до 12 млрд рублей. Но это увеличение достигнуто не за счет роста цен и продаж, а благодаря снижению себестоимости. В непростых условиях завод вынужден «поджиматься». Так, материальные затраты по сравнению с аналогичным периодом 2025 года снизились с 153,9 млрд до 146,9 млрд рублей.
Расходы на оплату труда снизились почти на 1 млрд рублей до 22,7 миллиарда. Отчисления на социальные нужды сократилась сразу на 23% — с 7,2 млрд до 5,5 млрд рублей. Экономия на персонале и накладных расходах дала результат, но у нее есть предел: часть снижения фонда оплаты труда связана с четырехдневкой, которая действовала с марта по июнь. Кроме того, компания сократила коммерческие расходы на 8,9% (до 6,6 млрд), управленческие — на 8,8% (до 9,1 млрд).
Несмотря на заявления о том, что экспорт стал поддерживать предприятие, цифры показывают иную динамику. Валовая прибыль от внешних рынков ушла в минус: за 9 месяцев 2026-го убыток от экспорта составил 784 млн рублей против 660 млн годом ранее. Рентабельность внешних продаж — минус 4,7%. Компания продает за рубеж ниже себестоимости, и эта дыра пока не закрывается.
Убыток сократился, но не исчез
Чистый убыток за 9 месяцев 2026-го составил 18,9 млрд рублей против 29,1 млрд годом ранее. Убыток от продаж сократился с 11,9 млрд до 3,7 млрд рублей — операционно компания стала работать лучше. Однако итоговый результат по-прежнему глубоко отрицательный. Главная причина — проценты к уплате, которых набежало на 27,5 млрд рублей. Для понимания: это больше, чем вся валовая прибыль за период.

Иными словами, компания зарабатывает на производстве, но не на капитале. Пока ставка высокая, а долг огромный, любое улучшение операционки не выводит КАМАЗ в плюс. Коэффициент покрытия процентов отрицательный: операционной прибыли не хватает даже на обслуживание долга, не говоря о его погашении.
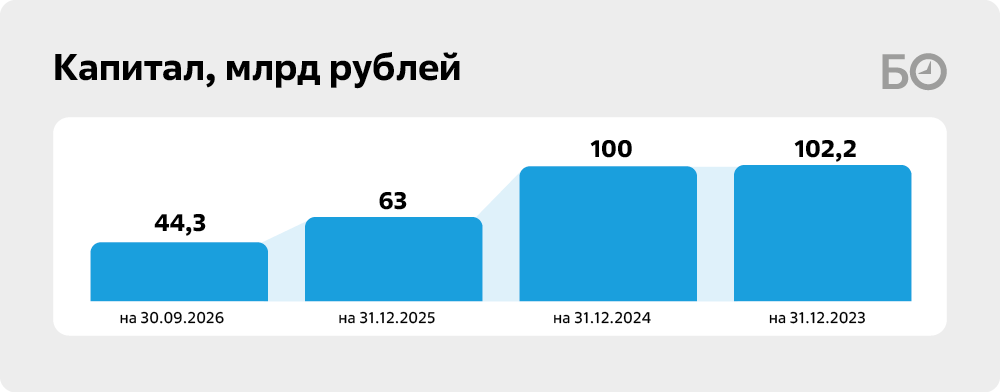
Накопленный убыток на 30 сентября 2026 года составил 33,8 млрд рублей. Для сравнения: на конец 2024-го компания имела нераспределенную прибыль в размере 21,9 млрд рублей. Собственный капитал за два года сократился более чем вдвое — с 100 млрд до 44,3 млрд рублей. Запас до уставного капитала (35,4 млрд) — всего 8,9 млрд, и при текущем темпе убытков он может быть исчерпан к концу года. Это уже не только финансовая, но и юридическая проблема: для ПАО чистые активы не могут быть ниже уставного капитала.
Деньги есть, но они чужие
Главный «красный флаг» отчетности за 9 месяцев — операционный денежный поток. Сейчас он на уровне минус 21,6 млрд рублей, а годом ранее составлял минус 2,2 миллиарда. Компания не генерирует деньги от текущей деятельности: поступления от продаж покрывают лишь часть платежей поставщикам, зарплат и процентов. А откуда остальные деньги?
Кассовый разрыв закрывается новыми займами. Финансовая деятельность дала плюс 16,9 млрд рублей: компания привлекла 170,7 млрд кредитов и 8,0 млрд от размещения облигаций, направив 161,7 млрд на погашение предыдущих долгов. Это классическое рефинансирование: старые долги закрываются новыми, а разница идет на покрытие операционного дефицита. Инвестиционная деятельность добавила еще минус 3,6 миллиарда. Капитальные вложения сокращены с 8,6 млрд до 2,9 млрд рублей — организация вынуждена экономить на развитии.
Остаток денежных средств снизился с 52,1 млрд на начало года до 43,7 млрд рублей. При этом просроченная кредиторская задолженность составляет 35,8 млрд из общей кредиторской в размере 177,8 млрд рублей — каждый пятый рубль долга перед поставщиками просрочен. Денег формально хватает, но они либо связаны, либо нужны на текущие платежи.
 Господдержка — важный, но не решающий фактор. Даже с ней компания убыточна
Долги продолжают расти
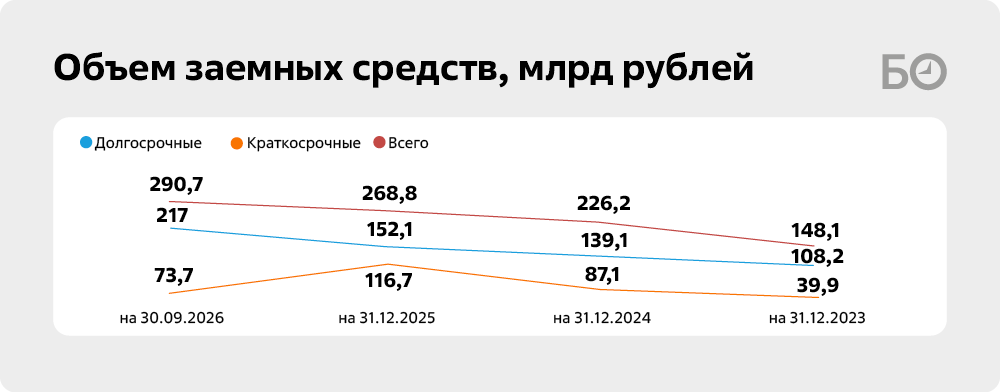
Совокупный долг КАМАЗа на 30 сентября 2026 года достиг 290,7 млрд рублей против 268,9 млрд на конец 2025-го (плюс 8,1%). В структуре произошел важный сдвиг: доля краткосрочных займов сократилась с 116,7 млрд до 73,7 млрд, а долгосрочных выросла — с 152,1 млрд до 217 млрд рублей. Компания перекладывает долг в «длинную» часть: разумно с точки зрения ликвидности, но означает фиксацию высокой ставки на длительный срок.
Облигационный портфель — 93,75 млрд рублей номиналом. Купоны 15,95–16,00% годовых, часть выпусков — с плавающей ставкой (ключевая + 3,75%). Это означает, что стоимость обслуживания долга привязана к ключевой ставке и будет расти, если ставка не снизится.
За 9 месяцев 2026-го компания получила 18,8 млрд рублей бюджетных средств, из них 16,0 млрд — компенсация расходов, включаемых в себестоимость. Для сравнения: за весь 2025 год поддержка составила 73 млрд рублей. Основная часть помощи идет на «затыкание дыр» в себестоимости (в первую очередь утильсбор), а не на развитие. Утилизационный сбор за 9 месяцев составил 50,9 млрд рублей — 25,2% себестоимости, рост на 28% год к году.
Господдержка — важный, но не решающий фактор. Даже с ней компания убыточна. Без нее убыток был бы еще больше, но зависимость от бюджета растет: 8,8% выручки — это субсидии.
 КАМАЗ остается лидером рынка и заложником собственной финансовой модели
Подытожим
В начале июля акционеры одобрили увеличение уставного капитала путем размещения 234,5 млн дополнительных акций номиналом 50 рублей: общий объем допэмиссии в номинальном выражении — 11,7 млрд рублей. Пока вливаний не произошло. По оценкам аналитиков, финансирование через «Ростех» пойдет скорее на развитие, чем на погашение долга: ставки постепенно снижаются, рефинансироваться будет проще.
Пока же КАМАЗ только в продажах подтверждает статус крупнейшего производителя тяжелых грузовиков в России: доля рынка — 39%, продажи растут на падающем рынке, операционная эффективность улучшается. Валовая прибыль удвоилась, накладные расходы сокращены, фирма вернулась к пятидневке.
Но финансовая картина остается тревожной: чистый убыток — 18,9 млрд рублей, накопленный убыток — 33,8 млрд, долг — 290,7 млрд, а операционный поток на уровне минус 21,6 миллиарда. Компания живет за счет рефинансирования и господдержки, закладывая активы и наращивая обязательства.
Для восстановления устойчивости нужно одно из трех: значительный рост операционной маржи (пока мала), реструктуризация долга (пока не объявлена) или докапитализация (одобрена, но не проведена). Пока ни одно из условий не выполнено полностью, КАМАЗ остается лидером рынка и заложником собственной финансовой модели.
Наконец, обратим внимание на еще одно значение. Чистые активы — показатель, который демонстрирует, сколько реально стоит компания для ее собственников (акционеров) после погашения всех обязательств. Простыми словами, это то, что останется, если продать все имущество организации по балансовой стоимости и расплатиться по всем долгам. Именно поэтому динамика чистых активов — один из самых важных индикаторов финансового здоровья. И у КАМАЗа этот индикатор сигнализирует о тревожной тенденции: за год стоимость чистых активов сократилась на 35% — с 75,33 млрд рублей (на 30.09.2025) до 48,95 млрд рублей (на 30.09.2026). Такое падение напрямую отражает накопленные убытки автогиганта: компания не просто теряет прибыль — она «проедает» собственный капитал, и данный процесс ускоряется.
«Ставка делается на то, что ключевая ставка снизится и ситуация разрешится сама собой»
«БИЗНЕС Online» попросил экспертов прокомментировать свежую отчетность КАМАЗа.
Андрей Кочетков — частный инвестиционный консультант:
— КАМАЗ находится в достаточно сложной ситуации. Если раньше автогиганту не нужно было активно наращивать инвестиции в дилерскую сеть и обслуживание своих грузовиков различного типа, то сейчас он проходит трансформацию из локального игрока в компанию как минимум уровня СНГ. КАМАЗу приходится напрямую конкурировать с китайскими производителями, поэтому он вынужден создавать серьезную дилерскую сеть.
Возможно, у автогиганта ценовая политика лучше, чем у китайских компаний, но за последние два года на первый план вышло именно качество обслуживания автомобилей. Китайские производители в этом проигрывают, так как поставки деталей и узлов у них идут медленнее и обходятся дороже. КАМАЗ создает задел на будущее и в любом случае сохранит свои позиции, поскольку это одна из базовых компаний не только для гражданского, но и для военного транспорта.
Что касается наращивания кредитного портфеля, ситуация на рынке сейчас очень сложная, мы пока разбираемся с этим вместе с нашими клиентами. Однако я считаю, что КАМАЗ относится к тем предприятиям, которые, по американскому выражению, can not fail, не могут обанкротиться. В случае необходимости правительство в конечном итоге подхватит эту ситуацию и, возможно, поддержит компанию льготными кредитами.
От КАМАЗа сейчас требуется вывести свою продукцию на уровень хотя бы китайских или европейских образцов. С европейскими автомобилями у нас сейчас все сложно, поставок нет. Китайские машины неплохие, но у них до сих пор есть вопросы с качеством. На этом фоне КАМАЗу нужно выглядеть гораздо серьезнее.
Поэтому на текущие финансовые показатели пока не стоит обращать слишком пристальное внимание. Главное — это динамика, и она пока неплохая. Убытки сокращаются даже на фоне расширения дилерской сети, ремонтных возможностей и поставок деталей.
Почему акционеры в этой ситуации не осуществляют вливания в капитал? Дело в том, что сейчас «быстрые» деньги не хотят участвовать в долгосрочных проектах, а долгосрочные деньги ищут прибыль на очень коротких дистанциях. Если обратить внимание, то даже минфин, который еще три месяца назад отказывался от размещения облигаций по ставке 14–15 процентов, сейчас предлагает их уже от 15,5 до практически 17 процентов. Других свободных денег в экономике сейчас просто нет.
Александр Разуваев — экономист, член наблюдательного совета гильдии финансовых аналитиков и риск-менеджеров:
— Для развития и увеличения объема выручки нужны деньги. Ставки по займам сейчас все же ниже, чем год назад. Соответственно, кредиты стали более комфортными, хотя и остаются дорогими, потому их и продолжают брать. Главное, что это не чистый убыток, а убыток от продаж. Думаю, ставка делается на то, что ключевая ставка снизится и ситуация разрешится сама собой. Скорее всего, если прибавить амортизацию, то показатель EBITDA будет положительным. Это очень хороший момент.
Это можно назвать агрессивной политикой. Надеюсь, она окажется успешной, потому что КАМАЗ не только увеличивает объем продаж, но и проводит модернизацию. Вчера был прекрасный сюжет в новостях о беспилотных грузовиках «КАМАЗ» и их поездке из Москвы в Казань. В любом случае, если что-то пойдет не так, правительство Татарстана окажет поддержку.
Почему акционеры не осуществляют вливания в капитал? Просто пока в этом нет необходимости. Если она появится, данные средства, видимо, как раз и покроют долг. Однако не факт, что такая необходимость вообще возникнет.
За счет чего КАМАЗ наращивает свою долю? В первую очередь за счет импортозамещения. Раньше у нас преобладали немецкие грузовики: либо через совместные предприятия, либо путем прямого импорта.
Дмитрий Баранов — ведущий эксперт УК «Финам Менеджмент»:
— Увеличение доли и валовой прибыли может происходить и при росте кредитной нагрузки — здесь нет противоречия. Однако это не говорит о финансовом оздоровлении компании. Мы видим, что увеличение маржи сочетается с чистым убытком, высокой долговой нагрузкой и быстрым ростом кредиторской задолженности.
Рост продаж и доли рынка требует все бо́льшего оборотного капитала и не сразу генерирует достаточно денежных средств. Поэтому заявление КАМАЗа следует понимать как сообщение об операционном развороте: организация улучшает валовую маржу и укрепляет позиции на рынке. Но кредитный портфель и кредиторская задолженность показывают, что этот разворот пока финансируется преимущественно заемными и «квазизаемными» ресурсами. Иными словами, рост доли рынка стал возможен в том числе благодаря привлечению финансирования, но качество этого роста будет определяться способностью конвертировать валовую прибыль в операционный денежный поток и начать устойчиво сокращать чистый убыток.
Заявление о росте доли и валовой прибыли согласуется с наращиванием обязательств, но не отменяет того факта, что пока компания увеличивает рыночное присутствие за счет внешнего финансирования, а не за счет устойчивой чистой прибыльности. Для снижения стоимости долга КАМАЗу может потребоваться несколько мер: от дальнейшего улучшения маржи до удлинения и удешевления долга. Также автогиганту может понадобиться продолжение поддержки от государства, так как одного лишь операционного улучшения недостаточно.
Для устойчивого выхода из ситуации компании необходим положительный операционный денежный поток, превышающий капитальные затраты. Также необходимо снижение средневзвешенной стоимости долга, а не только увеличение его срока. Нужна и стабильная валовая маржа, при которой процентные расходы становятся заметно меньше операционной прибыли. В противном случае рост рыночной доли будет означать, что организация продает больше техники, но финансирует это все более дорогими заимствованиями. В таком случае выигрыш в доле рынка может сопровождаться дальнейшим ростом чистого долга.
Акционеры компании не отказались от вливания в капитал: они его одобрили, но допэмиссия пока не завершена, это не мгновенная операция. После одобрения акционерами совет директоров должен определить цену размещения не позднее начала размещения. Далее требуются государственная регистрация выпуска, раскрытие информации, проведение подписки, оплата акций и регистрация итогов выпуска. Поэтому между решением и фактическим поступлением денег обычно проходит несколько месяцев. К тому же существует множество нюансов при проведении допэмиссии: от цены размещения и согласования интересов акционеров до решений и действий государства и будущих участников. Все это увеличивает сроки докапитализации.
Докапитализация решает задачу ликвидности и снижения чистого долга, но не отменяет необходимости удешевления и реструктуризации основной части заимствований. Поэтому акционерам логично не вливать сразу очень крупную сумму: сначала важно понять, сможет ли компания стабилизировать операционный денежный поток и на каких условиях государство готово поддержать ее финансирование. Если допэмиссия будет проведена в полном объеме, она станет важным, но частичным решением. Сумма, которую автогигант может получить, улучшит баланс и ликвидность, однако для устойчивого выхода из долговой ситуации компании по-прежнему потребуются льготное рефинансирование, рост денежного потока и восстановление рентабельности.
КАМАЗ наращивает долю не столько за счет роста собственных продаж, сколько за счет более медленного падения относительно рынка и конкурентов из КНР. Кроме того, доля компании растет за счет поддержки спроса благодаря помощи покупателям через субсидии и лизинг, а также увеличения продаж более конкурентоспособной модели К5.


Комментарии 16
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.