


Мировой рынок нефти в 2026-м пережил самый резкий ценовой шок за последние годы — из-за конфликта на Ближнем Востоке и блокировки Ормузского пролива цена Brent превысила $110 за баррель, а стоимость Urals в сентябре доходила до $92,08. Парадокс в том, что рекордные цены не спасли российский бюджет: нефтегазовые доходы за 9 месяцев упали из-за укрепления рубля, сокращения добычи и роста демпферных выплат. Зато «Татнефть» использовала окно возможностей по полной — ее чистая прибыль выросла почти втрое, только за III квартал компания заработала почти столько, сколько за все первое полугодие. Аналитики предупреждают: рост может оказаться временным, но дивиденды обещают быть рекордными. Подробности — в материале «БИЗНЕС Online».
 На первый взгляд, высокие цены должны были обеспечить бюджету РФ значительные дополнительные доходы
Дорогая нефть не спасла бюджет
В 2026 году мировой рынок нефти пережил самые резкие колебания за последние годы. Ключевым драйвером стала геополитическая напряженность на Ближнем Востоке, вызвавшая шок предложения, а не рост спроса.
По данным Всемирного банка, в середине октября 2026 года цена Brent превысила $110 за баррель, а среднегодовой прогноз на 2026 год составляет $91 (против $69 в 2025-м, рост на 32%). Российский сорт Urals подорожал еще сильнее: по данным минэкономразвития РФ, в сентябре 2026 года его средняя цена достигла $92,08 доллара за баррель, что на 37% выше августовского уровня ($67,11) и на 62% выше сентября 2025 года ($56,82). Этот уровень значительно превысил заложенную в бюджет РФ на 2026-й оценку в $59 за баррель.
Причиной скачка стало нарушение поставок: конфликт на Ближнем Востоке привел к блокировке судоходства через Ормузский пролив (около 35% мирового морского экспорта нефти), и глобальное предложение единовременно сократилось примерно на 10 млн баррелей в сутки. По оценкам Всемирного банка, мировое предложение нефти в 2026 году сократится на 5,2% — максимальное падение за более чем 40 лет (за исключением 2020 года). Атаки на суда в Красном море и на трансаравийский трубопровод Саудовской Аравии дополнительно усилили риск-премию.
На первый взгляд, высокие цены должны были обеспечить бюджету РФ значительные дополнительные доходы. В середине года аналитики ожидали 800 млрд – 1 трлн рублей дополнительных нефтегазовых поступлений. Однако фактическая картина оказалась обратной.
Согласно данным минфина РФ, за январь – сентябрь 2026 года нефтегазовые доходы федерального бюджета составили 5,471 трлн рублей, что на 17,2% меньше, чем за аналогичный период 2025 года (6,61 трлн рублей). Ненефтегазовые доходы выросли на 18,8% до 24,168 трлн рублей, лишь частично компенсировав разрыв. Дефицит бюджета за 9 месяцев достиг 5,2 трлн рублей (около 2,2% ВВП) против 3,5 трлн годом ранее. Для сравнения: за тот же период 2025 года дефицит составлял 3,471 трлн рублей (1,6% ВВП).
Причин этому несколько. Во-первых, укрепление рубля. В январе – августе рубль был в среднем на 9% крепче, чем годом ранее. В результате средняя цена Urals, используемая для расчета налогов, выросла лишь с $59,12 до $66,70 — намного меньше фактического роста рыночной цены.
Во-вторых, в сентябре добыча составила 8,718 млн баррелей в сутки против 9,240 млн в январе (снижение на 5,6%) из-за обязательств по ОПЕК+ и атак на НПЗ и экспортную инфраструктуру. Но падение объемов частично компенсировало рост цен.
Следующая статья — резкий рост демпферных выплат. При высоких мировых ценах внутренние цены на топливо сдерживаются, и государство выплачивает нефтепереработчикам разницу. Демпфер вырос с 197,3 млрд рублей в августе до 305,5 млрд рублей в сентябре. Эти расходы напрямую вычитаются из нефтегазовых доходов. Государство одновременно собирает нефтегазовые доходы и значительную сумму возвращает отрасли ради стабильности внутреннего топливного рынка.
Влияние высоких цен на нефть на бюджет РФ за прошедший период оказалось ослабленным. Ценовой шок создал благоприятные условия, но структурные факторы — укрепление рубля, сокращение добычи и механизм демпфера — поглотили большую часть выгоды.
 Отчетность «Татнефти» показала: компания не просто удержала полугодовой темп, но и ускорилась
«Татнефть» за квартал заработала почти как за полгода
Для татарстанской нефтяной компании «Татнефть» эффект высоких цен оказался более благотворным, поскольку ее выручка и прибыль формируются от долларовых продаж, тогда как бюджет зависит от рублевой налоговой базы и перераспределительных механизмов. Именно это сочетание — благоприятная внешняя конъюнктура при относительно сдержанном фискальном эффекте — принесло рекордные финансовые результаты для компании по итогам 9 месяцев 2026 года.
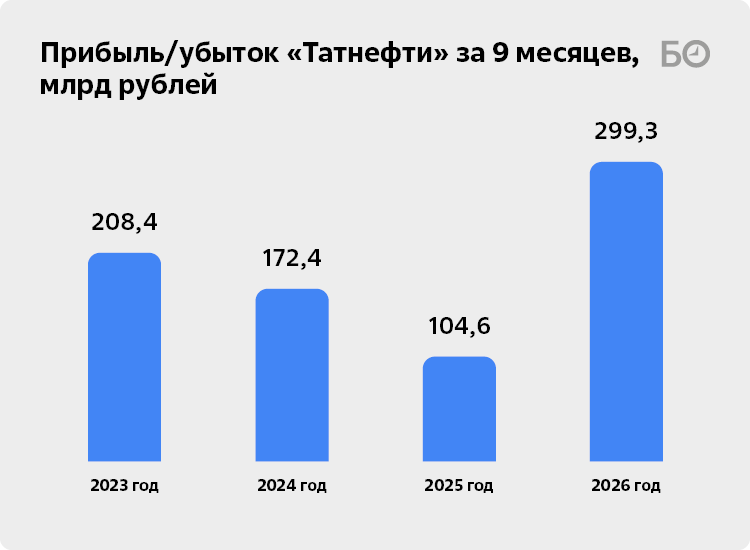
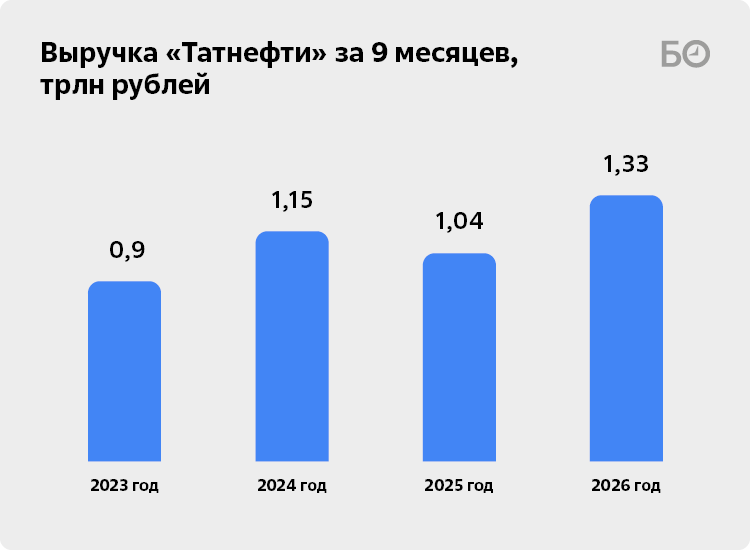
Отчетность «Татнефти» показала: компания не просто удержала полугодовой темп, но и ускорилась. Чистая прибыль достигла 299,3 млрд рублей — почти втрое больше, чем годом ранее, когда она заработала 104,6 млрд рублей. Выручка прибавила 28% и превысила 1,33 трлн рублей. Такой результат — прямое следствие сочетания высоких экспортных цен и жесткой экономии на издержках. Отметим, что по итогам I полугодия 2026 года «Татнефть» отобразила в виде чистой прибыли 153 млрд рублей. Таким образом, только за III квартал текущего года нефтяная компания заработала почти столько же, как за все I полугодие.
Основной вклад внесли два направления. Реализация собственных нефтепродуктов принесла 785,7 млрд рублей, или дополнительные 25% к прошлому году, а продажи собственной нефти выросли еще больше — на 28% до 473,7 млрд рублей. Еще 27,3 млрд дала перепродажа покупной нефти (вдвое больше, чем год назад), 20,1 млрд — прочая готовая продукция и 13,9 млрд — строительные услуги (рост почти в 10 раз, хотя сумма по-прежнему невелика для масштабов компании).
Стоит отметить, что значительная часть выручки — 616 млрд рублей, или почти половина общего объема, — приходится всего на трех внешних покупателей. Концентрация высокая, поскольку в предыдущем году зависимость была от четырех контрагентов, на которых приходилось 502 млрд рублей.
Ключевой сюрприз отчетности — себестоимость не просто не выросла, а снизилась на 4% до 775 млрд рублей. При инфляции и денежном росте объемов продаж это выглядит почти парадоксально, но объяснимо: компания оптимизировала структуру затрат и, вероятно, воспользовалась укреплением рубля для снижения стоимости импортных комплектующих и услуг. В результате валовая прибыль выросла в 2,4 раза до 556,3 млрд рублей, а валовая рентабельность подскочила с 22,4% до почти 42%.
Коммерческие и управленческие расходы также сократились — на 9% до 76 млрд рублей. Это также добавило эффект: прибыль от продаж выросла не в 2,4 раза, как валовая, а в 3,2 раза — до 480,3 млрд рублей.
Ложка дегтя в прочих доходах
Однако за пределами операционной деятельности картина менее радужная. Сальдо прочих доходов и расходов осталось отрицательным — минус 116,9 млрд рублей. Причина не в курсовых разницах. Здесь, наоборот, вместо убытка 20,7 млрд годом ранее компания получила доход 5,4 млрд рублей.
Дело в разовой сделке: «Татнефть» продала доли в шинном бизнесе и ряд других активов за 28,1 млрд рублей, тогда как балансовая стоимость выбывших чистых активов превысила 83 млрд рублей. Убыток от выбытия «съел» часть операционного успеха, но не критично — чистая прибыль все равно выросла кратно.
 Компания продолжает инвестировать в переработку и нефтехимию, закладывая базу для роста за пределами текущего ценового цикла
Подушка безопасности стала толще
Активы компании за 9 месяцев выросли на 32% до 1,86 трлн рублей. Главное изменение — денежные средства: их стало почти в 10 раз больше: 301,2 млрд рублей против 31,4 млрд на начало года. Это рекордный запас ликвидности, который дает компании свободу маневра на случай новых санкционных или рыночных шоков.
Обратная сторона — рост дебиторской задолженности почти на треть до 433 млрд рублей. Часть этого объема — следствие продажи дочерних обществ с рассрочкой платежа, то есть деньги реально поступят, но позже. Другая часть — покупатели, которые перечислят деньги только через год.
Пассивы также претерпели изменения. Собственный капитал вырос на 20% до 1,18 трлн рублей — компания зарабатывает больше, чем распределяет. Краткосрочные обязательства увеличились до 578 млрд, в основном за счет кредиторской задолженности (519 млрд) и налоговых начислений (170 млрд, рост в 3,4 раза). Но это не свидетельствует о финансовых трудностях, а скорее отражает возросшие обороты и сроки расчетов с бюджетом.
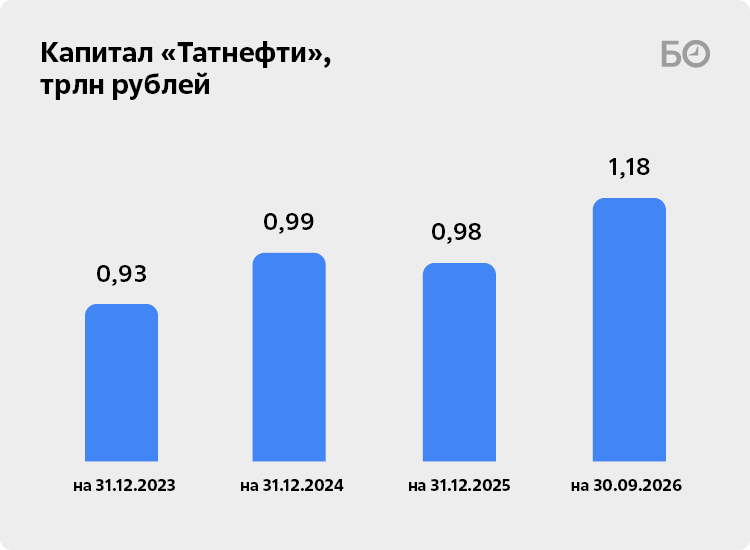
Операционный поток за 9 месяцев оказался мощным — компания сгенерировала достаточно средств, чтобы покрыть инвестиции (отток 99,4 млрд), выплатить дивиденды (58,4 млрд) и погасить займы (108,3 млрд рублей). Итоговое сальдо денежных потоков сложилось положительным — плюс 268,4 млрд рублей. Именно этот приток и объясняет рекордный остаток на счетах, а низкая долговая нагрузка и рекордная ликвидность дают «Татнефти» запас прочности, которого нет у многих конкурентов. Компания продолжает инвестировать в переработку и нефтехимию, закладывая базу для роста за пределами текущего ценового цикла.
«В целом год нужно считать очень успешным»
Сергей Кауфман — аналитик ФГ «Финам»:
— Настолько сильный рост прибыли мы считаем скорее временным — в третьем квартале прибыль взлетела почти в 4 раза год к году. За счет крайне эффективного НПЗ «ТАНЕКО» татарский нефтяник является одним из ключевых бенефициаров аномально высокой маржинальности переработки. В III квартале маржинальность данного направления оставалась на крайне высоком уровне из-за конфликта на Ближнем Востоке, топливного кризиса в РФ и небольшого ослабления рубля. В результате демпферные выплаты за третий квартал превысили 300 млрд рублей, что стало максимальным значением апреля 2022 года. При этом исторически маржинальность переработки редко удерживалась на настолько высоком уровне на протяжении долгого времени. Факторами снижения маржинальности могли бы стать завершение конфликта на Ближнем Востоке, восстановление объемов переработки в РФ или ожидаемый ввод в эксплуатацию новых НПЗ, например, в Индии. В то же время многое будет зависеть от геополитики.
Крайне сильные отчеты за второй и третий квартал в целом ожидались рынком. С минимумов июля обыкновенные акции «Татнефти» прибавили уже почти 60 процентов, в связи с чем дополнительной реакции после публикации отчета не последовало. При этом отметим, что рост прибыли создает предпосылки для неплохих дивидендов за третий квартал. При норме выплат в 50 процентов прибыли по РСБУ дивиденд за третий квартал может составить 31,4 рубля на акцию, что близко к полугодовому дивиденду.
Мы сохраняем умеренно положительный взгляд на оба типа акций «Татнефти», несмотря на их значительный рост в последние месяцы. Конъюнктура для компании в IV квартале остается позитивной, а наличие чистой денежной позиции, на наш взгляд, может позволить по итогам 2026 года направить на дивиденды до 100 процентов свободного денежного потока. На этом фоне дивиденды на горизонте 12 месяцев, по нашим прогнозам, могут составить около 90 рублей на акцию. Наша целевая цена по обыкновенным акциям составляет 747 рублей, а по привилегированным — 705,9 рубля.
Андрей Кочетков — частный инвестиционный консультант:
— По итогам 9 месяцев 2026 года «Татнефть» показала результат, который можно назвать одним из лучших за последние годы: чистая прибыль выросла почти в 2,8 раза. Такой динамике способствовали два фактора: высокие мировые цены на нефть и высокие внутренние цены на топливо. Именно сочетание внешней и внутренней конъюнктур позволило компании существенно нарастить доходы и улучшить все ключевые финансовые показатели.
Важно понимать, что рекордная прибыль — это не всегда прямой денежный поток, доступный здесь и сейчас. Прибыль «размазана» по всему году, она поступает неравномерно, с задержками, поэтому компания время от времени вынуждена привлекать заемные средства на рынке капитала — например, для погашения предыдущих долгов или финансирования текущих проектов. В этом году «Татнефть» привлекла порядка 100 миллиардов рублей заемных средств, но в течение того же периода их погасила. Это нормальная практика управления ликвидностью, а не признак проблем. Более того, рост доходов как раз помогает компании справляться с кредитной нагрузкой: дополнительная прибыль позволяет не занимать на свободном рынке под высокие проценты. С учетом текущей ситуации можно ожидать, что следующие погашения облигаций компания осуществит уже за счет собственной прибыли — проблем с этим не будет.
Глобальная картина остается напряженной. На Ближнем Востоке серьезно разрушена добывающая инфраструктура, есть большие проблемы с транспортной логистикой — количество поврежденных танкеров уже влияет на рынок, и он будет оставаться очень узким. Это видно по котировкам российского Urals: порой она торгуется либо по цене американской или британской нефти, либо даже с хорошей премией. Такая конъюнктура позволяет российским компаниям экспортировать на спот-рынки по очень неплохим ценам и получать достойную прибыль. Вряд ли в ближайшее время мы вернемся к таким вещам, как потолок цен от Евросоюза, — об этом уже практически все забыли. На внутреннем рынке ситуация с топливом такова, что дешевого топлива сейчас нет, и компания будет получать вполне неплохие доходы.
По нефти на ближайшие полгода-год цена, скорее всего, не упадет ниже 70 долларов — практически на 100 процентов. Более вероятен диапазон 80–100 долларов за баррель, даже если на Ближнем Востоке наступит мир. Причина в том, что транспортная и добывающая логистика в мире получила очень серьезный удар и при восстановлении спроса нефть будет в дефиците, а это, соответственно, усилит потребление российской нефти и нефтепродуктов на мировом рынке. Другое дело, что пока речи о долгосрочных контрактах, скорее всего, не идет — придется работать через спот-поставки. Это частично связано с рисками того, что некоторые европейские страны будут нарушать морское законодательство, но по большому счету это мелочи. Ценовая ситуация за ближайшие 6–12 месяцев сильно не изменится.
В четвертом квартале существенных изменений у «Татнефти» не ожидается — разве что небольшая корректировка прибыли, но в целом год нужно считать очень успешным даже по сравнению с предыдущими более-менее хорошими годами. Дивиденды за этот год окажутся высокими, и на них будет настаивать правительство Татарстана для пополнения республиканского бюджета. Соответственно, акционерам стоит обратить внимание на эти бумаги.
Фото на анонсе: Егор Алеев / ТАСС


Комментарии 15
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.