


Ну и к чему вам все это?
Лучше бы водки выпили.
Из письма Белинского к Гоголю
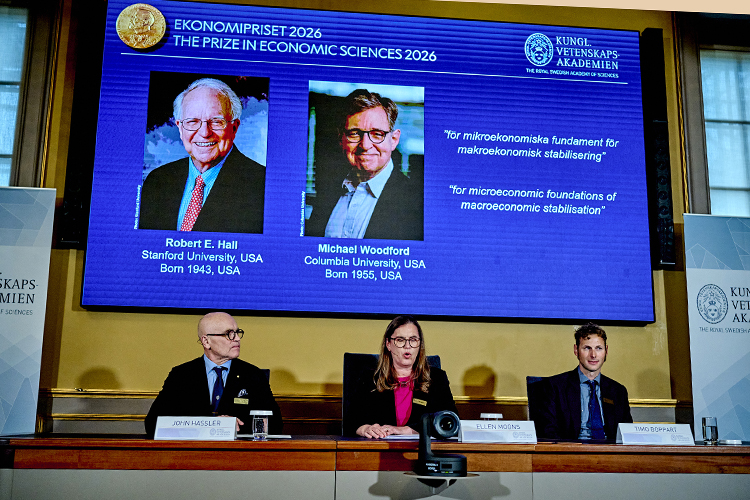 «12 октября Королевская шведская академия наук объявила лауреатами премии памяти Альфреда Нобеля по экономике американских экономистов Роберта Холла из Стэнфордского университета и Майкла Вудфорда из Колумбийского университета»
Фокусы имени Нобеля
«Шок-контент! Нобелевку по экономике присудили за умение стабилизировать экономику, и уж теперь-то стабильность зацветет и запахнет. Ну а что мешало раньше?» — в общем, примерно такой набор мыслей пробежал в голове, когда в понедельник были объявлены лауреаты. Действительно, 12 октября Королевская шведская академия наук объявила лауреатами премии памяти Альфреда Нобеля по экономике американских экономистов Роберта Холла из Стэнфордского университета и Майкла Вудфорда из Колумбийского университета. По формулировке, «за микроэкономические основы макроэкономической стабилизации». Уважаемые лауреаты на протяжении десятилетий создавали теоретическую основу того, что принято называть неокейнсианством (или же новым кейнсианством), — подхода, существенно изменившего представления о возможностях и, скажем так, обязанностях государственного регулирования и ставшего одним из оснований современной практики центральных банков.
Вернемся к базе. В классической кейнсианской конструкции периода, условно, середины 1950-х годов прошлого века, государство могло сглаживать экономические колебания, увеличивая расходы и снижая ставки в периоды спада, а затем — ограничивая спрос в периоды перегрева. Звучит хорошо, но нефтяные кризисы 1970-х создали неприятную проблему: экономика одновременно получила высокую инфляцию и высокую безработицу. Привычная мера стимулирования спроса не обеспечивала ожидаемого увеличения производства (а долги начали копиться!). Более того, сами участники экономики реагировали на государственную политику, учитывая ее возможное продолжение, т. е. поведение потребителей и предприятий оказалось не столь механически-модельным, как предполагалось ранее.
Отсюда возникла необходимость выстраивать и регулировать макроэкономику не только на статистических соотношениях между ВВП, инфляцией и занятостью, но и на моделировании решений отдельных людей и компаний. Важную роль здесь сыграла критика Роберта Лукаса (тоже, кстати, лауреата премии): если государство меняет правила экономической политики, то участники рынка меняют собственное поведение, вследствие чего ранее наблюдавшиеся статистические зависимости могут перестать работать. Соответственно, поедет вся модель — а значит, для сохранения своей валидности она должна объяснять не только то, что происходило раньше, но и то, почему и как люди станут вести себя некоторым определенным образом при некоторых изменившихся условиях.
Потребитель с видом на будущее
Холл внес в решение этой задачи фундаментальный вклад своей работой 1978 года об экономических последствиях гипотезы постоянного дохода. Ее исходная идея восходит еще к Милтону Фридману: оказывается, люди принимают решения о потреблении, ориентируясь не только на нынешнюю зарплату, но и на ожидаемые доходы в течение длительного периода жизни. Холл показал, что при определенных предпосылках — рациональных ожиданиях (ключевая предпосылка неоклассики, что человек рационален в своем выборе), возможности занимать и сберегать, межвременной оптимизации — изменения потребления должны быть в значительной степени непредсказуемыми. Ход от обратного: если будущая информация уже известна, рациональный потребитель должен учитывать ее сегодня. Следовательно, серьезное изменение расходов, что и происходит в реальности, случается прежде всего при появлении новой, неожиданной информации. Информации, не бывшей известной ранее и вносящей возмущения в модель и статистику.
Еще раз: если потребитель принимает решения на основании будущего, которое он постоянно переоценивает, то механически прогнозировать его расходы по прошлой динамике доходов довольно затруднительно. При этом сам Холл не остановился на идеальном потребителе, способном свободно перераспределять доходы между периодами. В совместном исследовании с Фредериком Мишкиным 1982 года он показал, что заметная доля домохозяйств ограничена текущими доходами и фактически живет от зарплаты до зарплаты. Для таких людей изменение сегодняшнего дохода способно гораздо сильнее влиять на потребление, чем предполагает простая модель рационального планирования.
Вудфорд пошел дальше, создав основу цельной модели макроэкономической стабилизации. Его фундаментальный труд «Процент и цены», опубликованный в 2003 году, объяснял, как решения потребителей, фирм и центрального банка соединяются в единую систему. Особенно важна здесь концепция негибкости цен. В реальной экономике предприятия не меняют свои цены непрерывно при малейшем изменении спроса или издержек. Контракты заключаются на определенные сроки, зарплаты пересматриваются сильно периодически, а не раз в минуту, а изменение прейскурантов само по себе требует затрат. Поэтому изменение совокупного спроса может некоторое время влиять на объемы производства и занятость, а не только на цены.
ЦБ будущего: ставка на ожидание
Суммарно же получилась конструкция, соединившая те самые рациональные ожидания и микроэкономические основания с кейнсианским представлением о возможности государственного воздействия на совокупный выпуск. В упрощенном виде ее можно описать тремя взаимосвязанными элементами: спрос зависит от реальной процентной ставки и ожиданий, инфляция — от ожидаемого роста цен и состояния экономики, а ЦБ управляет краткосрочной ставкой, реагируя на отклонения инфляции и выпуска от желаемой траектории. Принципиальное новшество теории состояло в том, что ожидаемые будущие решения власти стали влиять на сегодняшнее экономическое поведение. Удивительно, не правда ли?
Так или иначе, именно отсюда выросла концепция управления ожиданиями, получившая название forward guidance. ЦБ теперь недостаточно просто изменить ставку «сегодня», теоретически было показано, что он может влиять на экономику сообщениями о том, какой предполагает удерживать ее в будущем. Отсюда: если участники рынка верят, что ставки останутся низкими достаточно долго, они могут увеличить инвестиции и потребление уже сейчас. Если же регулятор убедительно заявляет о намерении подавить инфляцию, предприятия и работники должны учитывать это при принятии ценовых и зарплатных решений. Особенно важным такой инструмент стал после кризиса 2008 года, когда ставки в крупнейших экономиках приблизились к нулю и возможности их дальнейшего снижения оказались ограниченными.
И с точки зрения живой практики эта теория «зашла» на все сто. Современные центральные банки используют макроэкономические модели с микроэкономическими основаниями, прогнозные сценарии, оценки нейтральной процентной ставки, производственного разрыва и инфляционных ожиданий. Решения сопровождаются разъяснениями, протоколами заседаний и прогнозами будущей денежно-кредитной политики. Разумеется, ни один центральный банк не работает исключительно по одной модели Вудфорда. Но общий язык, на котором сегодня обсуждается денежно-кредитная политика, во многом сформировался именно благодаря работам данного направления экономистов.
Нефть на уговоры не поддается
Увы и ах, ровно вот здесь возникает жирное «но», связанное с практикой нынешнего времени. Так, в сентябре сего года американская инфляция ускорилась до 3,7% год к году против 3,4% в августе. За один месяц цены увеличились на 0,6%, причем более половины этого прироста обеспечило подорожание бензина на 9,1%. В годовом выражении бензин подорожал на 34,2%, а энергия в целом припухла на 20,4%. Базовая инфляция без продовольствия и энергии составила 2,6%, тоже увеличившись относительно августа. ФРС уже в сентябре повысила ставку на 25 базисных пунктов до диапазона 3,75–4%, продолжая добиваться возвращения инфляции к двухпроцентной цели. ЕЦБ действует в той же логике. 10 сентября он повысил основные ставки на 25 базисных пунктов, установив депозитную ставку на уровне 2,5%. Но сентябрьская инфляция в еврозоне ускорилась до 3,8% год к году против 3,2% месяцем ранее. Все это происходит на фоне слабого экономического роста и очередного энергетического шока.
Иными словами, теоретически подкованные мировые ЦБ пытаются предотвратить закрепление инфляционных ожиданий, но непосредственно увеличить предложение нефти, газа или нефтепродуктов не могут. В их распоряжении преимущественно инструменты регулирования спроса. Если причина ускорения цен находится на стороне предложения, то принятая политика ЦБ неизбежно оказывается злым компромиссом: да, охлаждение спроса через ставку позволяет ограничить распространение инфляции, но одновременно уменьшает выпуск и инвестиции, угнетая рост.
Ну да, неокейнсианская теория допускает существование шоков предложения и связанных с ними трудных решений. Однако между пониманием механизма и возможностью устранить первопричину существует принципиальная разница. ЦБ может повысить цену кредита, дабы прижать инфляцию, но не построить нефтеперерабатывающий завод, который удовлетворил бы живой спрос на бензин. Он может попытаться закрепить ожидания будущей инфляции на уровне 2%, но не обязан убедить в этом потребителей, которые регулярно видят двузначный рост цен на топливо, мысленно перенося это на всю экономику в целом.
Долги громче обещаний
Еще интереснее обстоят дела с государственными финансами. Обслуживание накопленных обязательств все больше ограничивает будущие возможности политики. По оценке МВФ, мировой государственный долг, составлявший около 94% мирового ВВП в 2025 году, приближается к 100% ВВП к концу десятилетия. Средняя доходность 10-летних государственных облигаций стран G7 выросла более чем на 1 п. п. с февраля по сентябрь, достигнув максимума почти за 20 лет. Высокие процентные расходы расширяют дефициты, а большие дефициты требуют новых заимствований, которые способны дополнительно повышать рыночные доходности.
Далее начинается конфликт. Если обслуживание государственного долга становится слишком дорогим, у правительства появляется заинтересованность в более мягкой денежно-кредитной политике независимо от фактической инфляции. ЦБ страны должен обеспечивать стабильность цен, но государству одновременно требуются дешевые деньги. И чем больше долговая нагрузка, тем сильнее потенциальное политическое давление на местный ЦБ. Снижение ставки способно облегчить финансирование бюджета, но, если инвесторы сочтут такую политику инфляционной, стоимость долгосрочных облигаций может, наоборот, вырасти.
Вот же ж твари эти инвесторы, не верят в светлое будущее — и да, работы Вудфорда особенно интересны именно в этой ситуации. Их важнейшее положение состоит в том, что эффективность денежной политики зависит от доверия к будущим действиям центрального банка. Но доверие, мягко говоря, подвержено флуктуациям. Оно зависит в том числе от финансовой устойчивости государства и от того, насколько убедительно выглядит его готовность финансировать собственные обязательства без инфляционного перераспределения стоимости долга (кидалова инвесторов, проще говоря).
Другой крупный вопрос — международные торговые дисбалансы: у США и Европы дефицит, а у Китая профицит почти в триллион баксов. Да, таможенные тарифы способны менять географию торговли (точнее, стимулируют «параллельный импорт» — те же поставки из КНР в США припали, но выросли из Вьетнама, вот странность-то), но далеко не обязательно устраняют фундаментальный дисбаланс сбережений и инвестиций, а он обусловлен много чем, включая культуру доминирующих этносов.
Экономика не обязана сходиться с моделью
В общем, экономика оказывается сложна и сложно собираема в живые модели. ЦБ со всеми своими инструментами не устанавливает промышленную структуру экономики, норму сбережений домохозяйств, демографическую траекторию или государственные инвестиционные приоритеты. Высокая ставка может укрепить национальную валюту, стимулируя приток капитала, но одновременно ухудшить ценовую конкурентоспособность экспорта. Страна способна получать значительные внешние инвестиции и одновременно испытывать хронический торговый дефицит. Неокейнсианство в этом смысле не есть ответ на сии животрепещущие вопросы, но, справедливости ради, теория подобного обещания и не давала.
Наконец, последние годы выявили еще одну реальную особенность ситуации: сама структура современной экономики становится все менее похожей на условную однородную систему потребителей и производителей. Нынешний инвестиционный цикл в области искусственного интеллекта обеспечивает масштабные заказы производителям микросхем, дата-центров и энергетического оборудования. При этом огромное количество компаний и домохозяйств сталкиваются с дорогим кредитом и повышением текущих издержек. Для первых рост ставок может оказаться неприятным, но преодолимым обстоятельством, поскольку они располагают большими денежными резервами или высоким ожидаемым доходом. Для вторых он непосредственно ограничивает возможность инвестировать, приобретать жилье или финансировать оборотный капитал.
Собираем картину воедино.
Холл и Вудфорд получили свою Нобелевскую премию за создание инструментария, который позволил значительно лучше объяснять экономические колебания и оценивать последствия стабилизационной политики. Но сама экономическая действительность одновременно демонстрирует и пределы этого инструментария! Справедливости ради, ЦБ вовсе не обязаны решать все перечисленные выше проблемы, их основные задачи существенно более узкие: поддержание ценовой стабильности и в некоторых случаях занятости и финансовой устойчивости. Но именно поэтому нынешний выбор Нобелевского комитета, по сути, ставит гигантский вопросительный знак. Он отмечает достижения в области макроэкономической стабилизации в момент, когда становится все очевиднее различие между стабилизацией экономического цикла и обеспечением устойчивого экономического развития, и это вещи фундаментально разные.
Полвека назад стагфляция поставила под сомнение старую кейнсианскую уверенность в способности государства управлять экономическим циклом, что и привело к упадку кейнсианства и его разделению на нео- и пост-. Холл, Вудфорд и их коллеги помогли создать более совершенную систему объяснения того, как решения государства влияют на поведение людей и предприятий. Но сейчас мы вновь наблюдаем сочетание инфляционных шоков, ограничений предложения, дорогого капитала и возрастающих финансовых обязательств. И да, новая теория гораздо лучше описывает происходящее, чем старые модели 1970-х. Но этого мало именно для решения насущных задач
А экономика остается системой с реальными ресурсными ограничениями, несовпадающими интересами, политическими решениями и обязательствами, за которые рано или поздно приходится платить.
Мнение авторов блогов не обязательно отражает точку зрения редакции


Комментарии 4
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.