


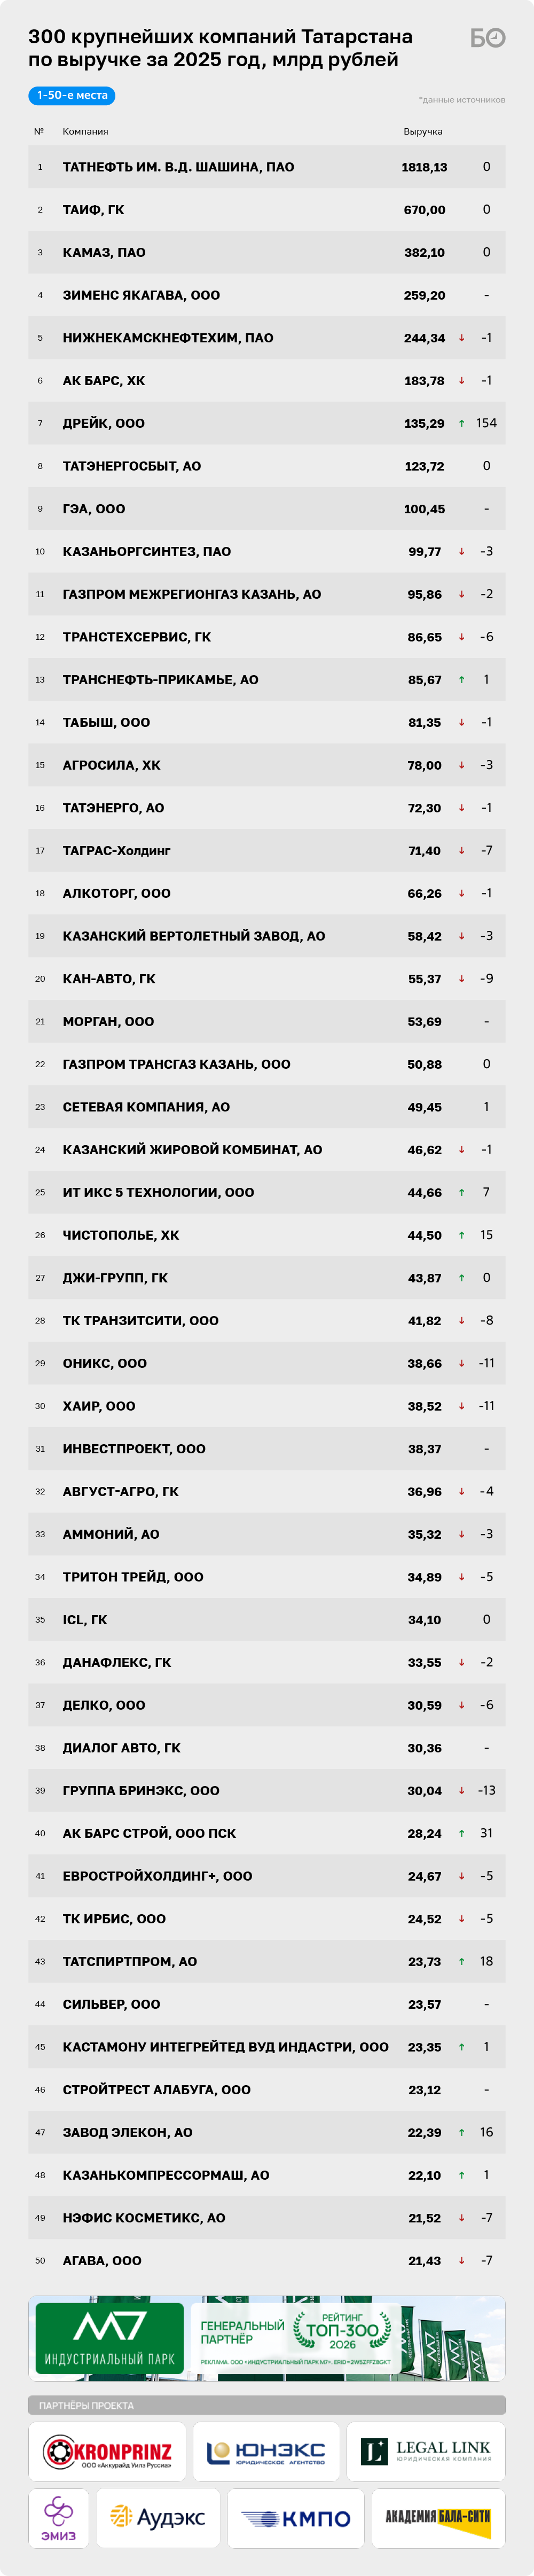
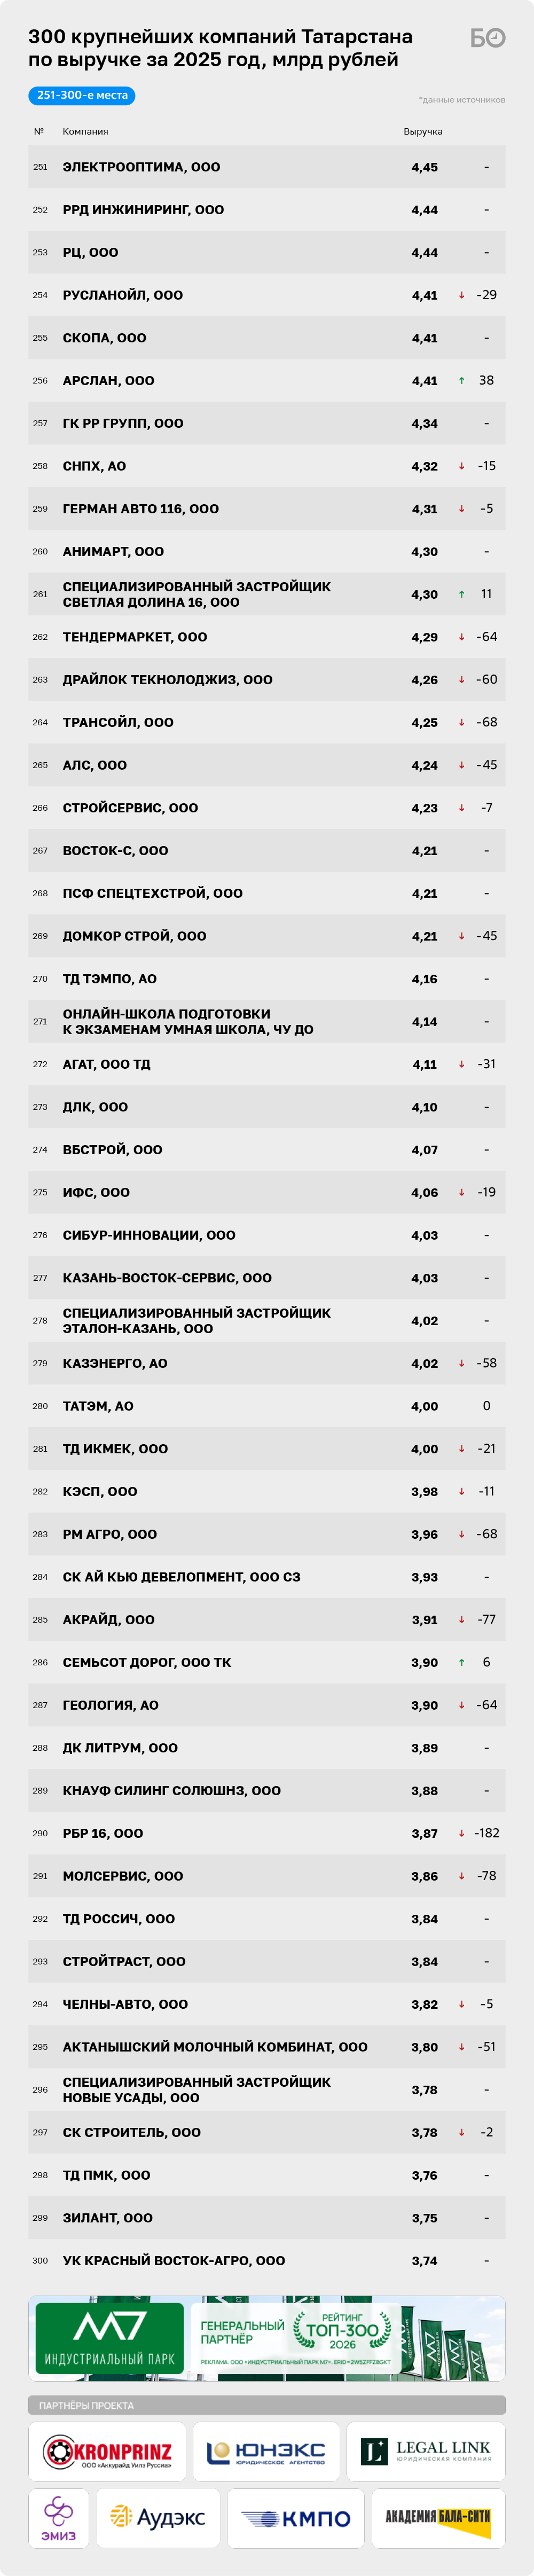
Рост выручки 300 крупнейших компаний РТ почти остановился: по итогам года он составил символические 1,8% против 16,5% годом ранее. При этом планка входа в рейтинг «БИЗНЕС Online» вновь поднялась — до 3,74 млрд рублей. Замедление объясняется просадкой у главных «воротил» республики и выпадением из списка крупных оборотов, а драйверами роста неожиданно стали резиденты ОЭЗ «Алабуга» и молодые компании, за год обогнавшие признанных лидеров промышленности. Подробности 17-го рейтинга крупнейших компаний Татарстана — в материале «БИЗНЕС Online».
 Рост выручки 300 крупнейших компаний Татарстана по итогам года составил символические 1,8% против 16,5% годом ранее
Рост выручки замедлился втрое, но планка входа продолжает расти
«БИЗНЕС Online» представляет расширенный аналитический рейтинг 300 крупнейших компаний Татарстана — флагманский ежегодный проект нашего издания, который служит главным экономическим барометром республики. Это не просто список лидеров, а масштабная рентгенограмма делового климата, от которой напрямую зависит финансовая стабильность, инвестиционная привлекательность и благосостояние нашего региона. Несмотря на беспрецедентное внешнее давление и жесточайшую турбулентность, в которых отечественный бизнес вынужден функционировать с 2022 года, признанные мастодонты татарстанского рынка не просто демонстрируют поразительную жизнестойкость, но и планомерно наращивают свои финансовые мускулы. При этом им на пятки наступают дерзкие молодые предприятия, которые агрессивно занимают высвобождающиеся ниши и формируют новую волну регионального капитала.
Впервые мы подготовили топ-300 по итогам 2010 года. И тогда лишь 211 его участников могли похвастаться выручкой свыше 1 млрд рублей. Однако уже при составлении табелей о рангах 2013-го и 2014-го все без исключения наши «конкурсанты» взяли эту психологическую высоту. Динамика планки входа в элиту республиканского бизнеса наглядно иллюстрирует масштаб происходящих изменений: по итогам 2019-го нижний порог достиг 1,77 млрд рублей, в 2020-м увеличился до 1,94 млрд рублей. В 2021 году он был равен 2,47 млрд рублей, в 2022-м вход начинался с 2,49 млрд рублей, в 2023-м показатель уже составлял 3,1 млрд рублей, а в 2024-м — 3,65 млрд рублей.

В этом году планка входа в рейтинг поднялась на 2,4% и составила 3,74 млрд рублей. Совокупная выручка самых «оборотистых» компаний РТ за год выросла всего на 1,8% до 7,7 трлн рублей. Для сравнения: в 2024-м рост был 16,5%, в 2023-м прирост составлял 10%, в 2022-м — 7,5%, а в 2021-м суммарная выручка прибавила 27%.
Причин такой слабой динамики несколько. Во-первых, сокращение выручки у главных «воротил» республики. Во-вторых, выпадение из рейтинга компаний с огромными оборотами, причем это как целенаправленное сокрытие финансовой отчетности — например, у «Татлизинга», так и падение у некоторых выручки ниже нижней пороговой суммы либо слабая динамика доходов, не позволяющая попасть в наш рейтинг.
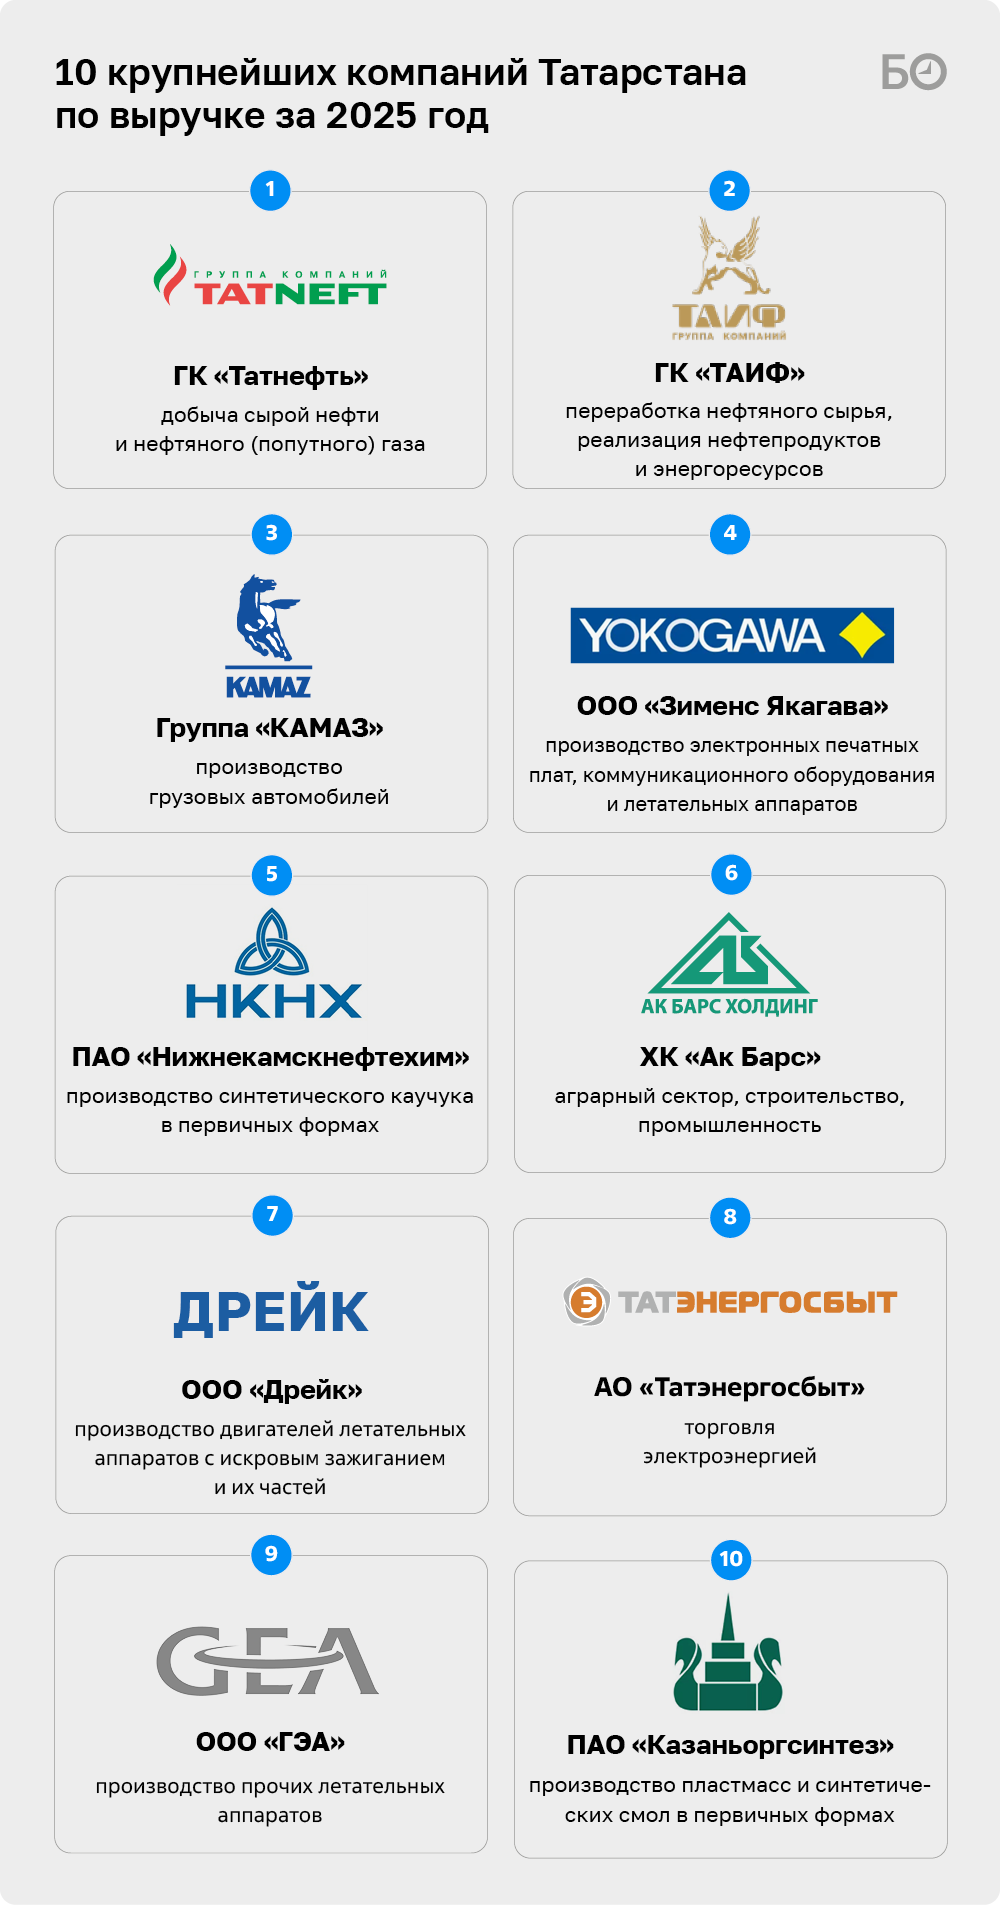
Средняя выручка компаний, входящих в топ-300, увеличилась с 25,1 млрд до 25,6 млрд рублей, а медианное значение (выручка организаций из самой середины списка), наоборот, снизилось на 6% до 7,5 млрд рублей. При этом экономическая мощь республики оказалась предельно сконцентрирована: ровно половина суммарной выручки пришлась на первую восьмерку лидеров. В прошлом году половину выручки генерировали 7 компаний. Состав участников рейтинга обновился на 21,3% — это свидетельствует о ротации элит, при этом 64 фирмы не смогли удержаться на прежних позициях и выбыли из списка.
У 47 организаций (в 2024-м — 29) нашего рейтинга выручка (плюс-минус 5%) осталась на уровне 2024 года, у 101 компании (в 2024-м — 29) она сократилась более чем на 5%. Самое большое падение в выручке — 61%, наиболее динамичный рост — в 86 тыс. раз. Пять фирм стартовали с чистого листа и сразу же покорили большие высоты.
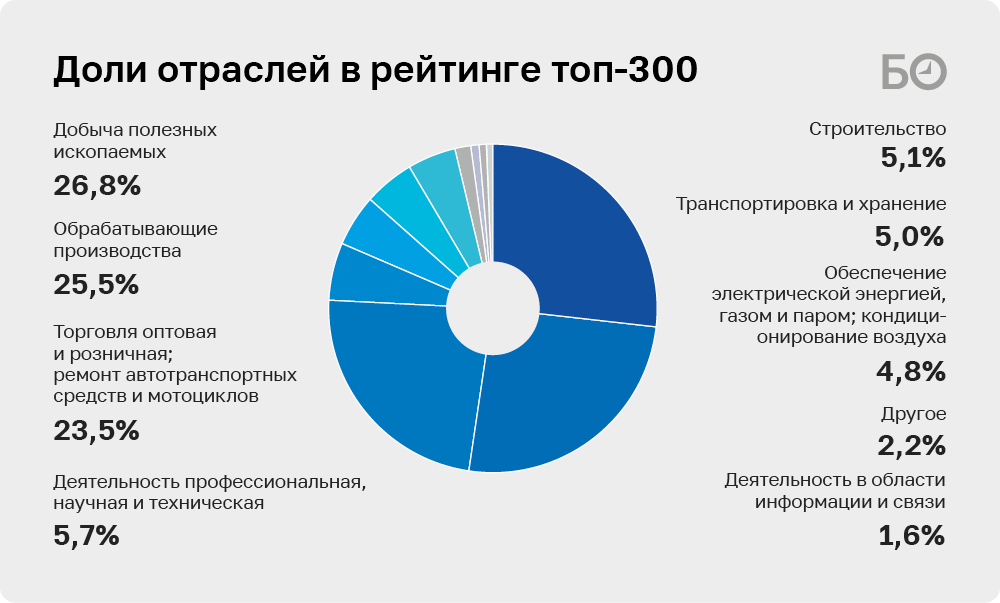
Если взглянуть на структуру по основному виду деятельности, картина выглядит так. Добыча полезных ископаемых по-прежнему держит 1-е место по суммарной выручке. С одним но. Если по итогам 2024 года такие компании обеспечивали практически треть от суммарной выручки, то по итогам 2025-го их доля снизилась до 26,8%. Обрабатывающие производства заметно усилили позиции: их доля увеличилась почти на 5% до 25,5%. А вот оптовая и розничная торговля, напротив, убавила 4% и, достигнув 23,5%, спустилась на 3-е место по оборотам. Строители также не смогли удержать обороты: их уровень упал с 6,1% до 5,1% от суммарного. Стоит отметить, что в рейтинге добавились компании, деятельность которых из-за низких оборотов ранее не была замечена в нашем рейтинге. Так, появились фирмы, основной вид деятельности которых — операции с недвижимым имуществом (15,6 млрд рублей), деятельность экстерриториальных организаций и органов (5,2 млрд рублей) и образование (4,1 млрд рублей).
Добыча нефти дала почти 96% выручки в добыче полезных ископаемых. В обрабатывающих производствах картина неоднородна: 20% взяли на себя производители грузовых автомобилей (в прошлом году — 27%), по 18% — у организаций, занятых производством летательных аппаратов и выпуском химических веществ и химических продуктов, а на производство двигателей летательных аппаратов и вертолетостроение пришлось 7 и 3% соответственно. В торговле 55% выручки, или почти 1 трлн рублей, обеспечила оптовая торговля топливом, 10% — розничная торговля автомобилями, 5% — торговля пищевыми продуктами. В строительстве 49% выручили жилищные застройщики, 27% взяли на себя дорожные строители.
 Выручка «Татнефти» по итогам 2025 года от реализации продукции составила 1,8 трлн рублей
Как «Татнефть» пережила прошлый год
По итогам 2025 года «Татнефть» (1) по праву сохранила статус безоговорочного лидера нашего топ-300, однако сделала это с заметно более скромными финансовыми показателями. Выручка компании от реализации продукции составила 1,8 трлн рублей, просев на 10,4% по сравнению с 2 трлн рублей в 2024-м. Чистая прибыль по МСФО обрушилась в 1,9 раза до 158,6 млрд рублей против 306,1 млрд годом ранее. В абсолютных цифрах компания недосчиталась свыше 147,5 млрд рублей — суммы, которой хватило бы на 2,5 года полного содержания столицы Татарстана (доходы и расходы Казани составляют 60,3 млрд рублей).
Фундаментальной причиной просадки стала макроэкономическая конъюнктура. Цены на нефть бо́льшую часть 2025-го находились под жестким нисходящим давлением из-за опасений более ограниченного спроса на черное золото, в первую очередь со стороны Китая. Мировой бенчмарк Brent за год потерял в весе 15%, российская Urals — 14%. Средняя цена барреля Brent опустилась с $82 до $69, стоимость Urals, используемой для расчета сырьевых налогов, — до $59,84 за баррель.

Ценовой обвал был спровоцирован фундаментальным дисбалансом: более сдержанным ростом спроса на топливо (по оценке МЭА: плюс 850 тыс. б/с против прогноза плюс 1,1 млн б/с) и интенсивным, почти агрессивным ростом предложения от стран ОПЕК+. С начала года квоты на добычу выросли на 2,7 млн б/с, из которых 80–90% фактически пришли на рынок, обрушив котировки. Наряду с укреплением рубля все это привело к падению доходов бюджета РФ и нанесло прямой удар по финансовому благополучию «Татнефти».
Пока сырьевое направление отражало внешние удары, нефтехимический блок «Татнефти» в 2025 году демонстрировал четкий стратегический сигнал: компания целенаправленно стала расширять позиции в сегменте высокопроизводительных материалов и биотехнологий, используя создание дочерних структур и поэтапное увеличение долей для формирования долгосрочной технологической базы.
В январе 2026 года (по итогам сделок 2025-го) доля «Татнефти» в «Гипробиосинтезе» — резиденте «Сколково», разрабатывающем технологию производства микробного белка из природного газа, — была увеличена до 30% через дополнительную эмиссию. Следует отметить, что компания вошла в капитал в 2022 году с 10%, увеличила долю до 20% в 2024-м, а в этот раз довела до 30%, что демонстрирует последовательность и решительность стратегии расширения. Основной актив «Гипробиосинтеза» — технология производства кормового микробного белка (Dreamfeed) с использованием метана, что создает синергетический эффект с основным бизнесом «Татнефти» по добыче природного газа.
 «Татнефть» целенаправленно стала расширять позиции в сегменте высокопроизводительных материалов и биотехнологий, используя создание дочерних структур и поэтапное увеличение долей для формирования долгосрочной технологической базы
Что касается крупных совместных предприятий, в декабре 2025 года «Татнефть» и китайская компания NTL создали совместное предприятие «Биометионин» (по 50% у каждой стороны) для строительства нефтехимического комплекса в Нижнекамске с общим объемом инвестиций 169 млрд рублей и планируемым производством метионина, триптофана и других продуктов. Это на данный момент крупнейший по объему инвестиций проект «Татнефти» в нефтехимическом секторе, что свидетельствует о стремлении прорваться в сегмент высокостоимостных аминокислот.
В июле 2025-го «Татнефть» также получила временное управление акциями производителя упаковки «Петрус» (выручка в 2025 году — 24,5 млрд рублей) через структуру «СафПэт Актив». В сочетании с уже имеющимся калининградским «Экопэтом» эти две истории формируют четкую линию: «Татнефть» ускоряет охват рынка упаковки из ПЭТ-материалов, двигаясь вверх по цепочке от сырья к конечным потребительским материалам.
Отдельная история — шинный бизнес. «Татнефть» в 2025-м развернулась не на шутку: заводы в России, Казахстане и Узбекистане. В январе 2025-го даже докупили долю казахстанской компании Tengri Tyres за миллиард рублей, доведя ее до контрольной. Однако уже в 2026 году, согласно отчету, «Татнефть» реализовала все свои доли в дочерних организациях, составляющих сегмент шинного бизнеса, а также в ряде других дочерних компаний.
И если в 2025-м финансовые дела у «Татнефти» оставляли желать лучшего, то уже в текущем году ситуация развернулась на 180 градусов. Макроэкономическая картина мира в 2026-м, в частности резкая эскалация конфликта на Ближнем Востоке, приведшая к фактическому перекрытию Ормузского пролива (одного из ключевых транспортных узлов для мировых энергопоставок), вкупе с волатильностью рынков ярко отразилась на отчетности главной компании Татарстана.
Так, только за 9 месяцев 2026-го чистая прибыль «Татнефти» по РСБУ взлетела в 2,86 раза по сравнению с аналогичным периодом прошлого года и составила 299,3 млрд рублей. Выручка нефтяной компании за тот же период выросла на 28,1% и достигла 1,33 трлн рублей. Этот отскок не просто компенсировал прошлогодние потери, но и подтвердил: компания успешно использует периоды высокой волатильности, конвертируя сырьевую ренту в долгосрочные технологические активы.
 На 4-й строчке нашего рейтинга расположился резидент ОЭЗ «Алабуга» ООО «Зименс Якагава», капитал которого поровну поделен между «Алабуга Девелопмент» и ООО «ГЭА». Профиль компании — сборка программируемых логистических контроллеров и летательных аппаратов
Как в Алабуге нашли новую «нефть»
И если с лидером рейтинга все понятно, то следующие участники нашего топа — не только новички, но и компании, которые всего лишь за один год обогнали лидеров татарстанской промышленности. Причем нижеуказанные фирмы попали в расширенный перечень крупных, экономически и социально значимых (системообразующих) организаций, предприятий с государственной долей РТ и бюджетообразующих предприятий. Соответствующее распоряжение кабинета министров республики в мае текущего года подписал премьер-министр Татарстана Алексей Песошин.
Итак, несколько ярких примеров (исключительно на основе открыто опубликованных данных) наглядно демонстрируют эффект от инвестиций в высокотехнологичные секторы. На 4-й строчке нашего рейтинга расположился резидент ОЭЗ «Алабуга» ООО «Зименс Якагава» (4), капитал которого поровну поделен между «Алабуга Девелопмент» и ООО «ГЭА». Профиль компании — сборка программируемых логистических контроллеров и летательных аппаратов. Созданное в 2022-м предприятие два года «раскачивалось», показывая околонулевую выручку. В 2024-м доходы организации составили 1,3 млрд рублей, а уже в 2025-м выросли в 195 раз до 259 млрд рублей. Это на 15 млрд больше, чем заработал «Нижнекамскнефтехим», и в 2,5 раза больше, чем «Казаньоргсинтез»! Но выручка выручке рознь — куда красноречивее тот факт, что чистая прибыль компании достигла 72,5 млрд рублей. Это вдвое меньше, чем чистая прибыль «Татнефти», и вдвое больше, чем прибыль ТАНЕКО.

Следующая компания практически с тем же набором учредителей и той же пропиской — ООО «Дрейк» (7). Это предприятие попало в 15-й пакет санкций от Европейского союза. Выручка организации за 2025-й составила 135,3 млрд рублей, увеличившись за год в 18 раз. Чистая прибыль компании — 37,4 млрд рублей. На сайте ОЭЗ «Алабуга» указано, что основным видом деятельности фирмы является производство машин и оборудования для сельского и лесного хозяйства.
 Еще одна компания, у которой обороты выросли в 40 раз за прошлый год, — ООО «Морган». Если в 2024-м выручка организации составляла 1,3 млрд рублей, то по итогам 2025-го — 53,7 млрд рублей
ООО «ГЭА» (9) учреждено самим АО «ОЭЗ „Алабуга“» и ООО «Алабуга Девелопмент» еще в 2020-м. Оно также входит в санкционный пакет, только в 13-й, причем не ЕС, а США. Обороты компании в прошлом году выросли в 3,5 тыс. раз и превысили 100 млрд рублей, а чистая прибыль составила 22,6 млрд рублей.
Еще одна компания, у которой обороты выросли в 40 раз за прошлый год, — ООО «Морган». Если в 2024-м выручка организации составляла 1,3 млрд рублей, то по итогам 2025-го — 53,7 млрд рублей. И это притом, что в 2024 году в компании числился один сотрудник, на конец 2025-го — 7 человек. Учредители — Максим Иванов, Сергей Пичугин, Радмир Саломатин и Максим Шадыбаев. Все они чуть старше 20 лет и являются студентами Елабужского политехнического колледжа.
Следующая компания также оформлена на молодых «бизнесменов» — ООО «Сильвер» (43). Записана она на Булата Вахитова, Реналя Измайлова, Семена Кислинга и Владислава Николаева. Им всем по 21–22 года. Все они учились в одном заведении — «Алабуга Политех». Вахитов, например, в 2024 году выиграл конкурс «Мастерство Алабуги» по специальности «промышленная робототехника». Николаев и Измайлов были отмечены как студенты специальности «информационные системы и программирование». Выручка компании за прошедший год составила 23,6 млрд рублей, а чистая прибыль — 28 млн рублей.
Еще одна компания из ОЭЗ «Алабуга» — «Стройтрест Алабуга» (46), которая специализируется на комплексном строительстве объектов инфраструктуры в рамках АО «ОЭЗ ППТ „Алабуга“». Стройтрест начинает свою деятельность 3 сентября 2024 года, когда там числился только один сотрудник. Уже через год — 2 610 человек. Судя по всему, бо́льшая часть из них — это приезжие специалисты, в том числе из ЮАР. Согласно документам, размещенным на сайте ОЭЗ «Алабуга», компания выступает подрядчиком на следующих стройках. Индустриально-технологический парк «Синергия»: выполняла работы по вертикальной планировке и строительно-монтажные работы на корпусах; логистический комплекс им. Дэн Сяопина: отвечала за оснащение оборудованием и строительно-монтажные работы на первой очереди объекта. Если в 2024 году выручка компании была нулевой, то уже по итогам 2025-го — свыше 23,1 млрд рублей.
 По итогам 2025 года группа компаний «ТАИФ» подтвердила статус одного из крупнейших многопрофильных холдингов Татарстана
ТАИФ: нефтепереработка, энергия и курс на эффективность
Но вернемся к нашим не только крупным, но и значимым предприятиям республики. «Наша главная миссия неизменна — быть в первых рядах предприятий, которые обеспечивают прогресс Татарстана и всей России, — обозначил генеральный директор АО „ТАИФ“ Тимур Шигабутдинов. — Мы четко держим этот курс». И действительно, по итогам 2025 года группа компаний «ТАИФ» (2) подтвердила статус одного из крупнейших многопрофильных холдингов РТ. Год был юбилейным — 35 лет с момента создания предшественника компании, ВНПО «Казань», хотя в нынешнем статусе АО «ТАИФ» существует с августа 1995-го. На годовом собрании акционеров новый генеральный директор Тимур Шигабутдинов, назначенный в феврале 2025-го, впервые отчитывался за год своей работы. Публично компания не раскрывает консолидированную отчетность, поэтому картину приходится собирать, как обычно, по крупинкам.
Совокупная выручка группы «ТАИФ» в 2025 году, по нашим данным, составила около 670 млрд рублей против 746 млрд рублей в 2024-м — снижение примерно на 10%. Для нефтеперерабатывающего холдинга в условиях сложной внешнеэкономической конъюнктуры и санкционного давления это сильное падение. Причем группа сохранила практически весь объем денежных потоков по ряду направлений (энергетика, сеть АЗС) и даже нарастила выручку. Снижение общей цифры объясняется прежде всего динамикой головного нефтеперерабатывающего актива, тогда как энергетическое плечо и розница показали рост.
 «Наша главная миссия неизменна — быть в первых рядах предприятий, которые обеспечивают прогресс Татарстана и всей России, — обозначил генеральный директор АО «ТАИФ» Тимур Шигабутдинов. — Мы четко держим этот курс»
Ключевое производственное звено группы — АО «ТАИФ-НК». В 2025 году предприятие переработало 6,7 млн т нефти из 23,7 млн т по республике. Доля компании в республиканском производстве прямогонного бензина составляет 40% (1,2 млн т из 3,1 млн т), дизельного топлива — 25% (3 млн т из 12 млн т). Глубина переработки достигла 98,8%, выход светлых нефтепродуктов — 91,3%. Несмотря на то что ТАИФ-НК не публикует финансовую отчетность, его доходы за прошлый год известны — 251 млрд рублей. Это крупнейший денежный поток группы, и именно он в значительной степени формирует общую выручку холдинга.
Энергетическое плечо группы — АО «ТГК-16» — нарастило выручку с 41,7 млрд рублей в 2024 году до 45,6 млрд рублей в 2025-м (плюс 9,15%), чистая прибыль составила 5,47 млрд рублей (снижение на 3,77%). На Казанской и Нижнекамской ТЭЦ реализуются проекты модернизации генерирующего оборудования в рамках программы КОММод суммарной мощностью 560 мегаватт. Отдельным достижением стал капитальный ремонт уникальной и единственной в России газотурбинной установки General Electric мощностью 405 мегаватт.
Сеть автозаправочных станций ООО «ТАИФ-НК АЗС» продолжила программу модернизации и ребрендинга, нарастив выручку с 27 млрд рублей до 32,4 млрд рублей (плюс 20%). Таким образом, три ключевых операционных звена группы в сумме генерируют порядка 329 млрд рублей выручки, и наибольший вклад — у нефтепереработки. Остальная часть совокупной выручки холдинга приходится на прочие компании группы — нефтехимию, строительство, логистику и иные направления.
Среди ключевых проектов 2025 года — завершение строительства современного научно-исследовательского центра в Нижнекамске на базе ТАИФ-НК и начало проработки проекта по производству литейного кокса, который позволит заместить импорт и укрепить технологический суверенитет. Главный новый проект — строительство двух ПГУ по 480 МВт в Казани за 75 млрд рублей собственных средств, половина мощности которых предназначена для ЦОД и майнинга криптовалют.
Но одним из наиболее заметных изменений стало сокращение штатной численности: с более чем 10 тыс. человек на момент назначения Шигабутдинова по итогам 2024-го до 9 тыс. к концу 2025-го. Руководство называет это «курсом на эффективность», однако фактически речь идет о сокращении тысячи рабочих мест, что выглядит не очень логично на фоне заявленных многомиллиардных инвестиций и рекордных накопленных показателей.
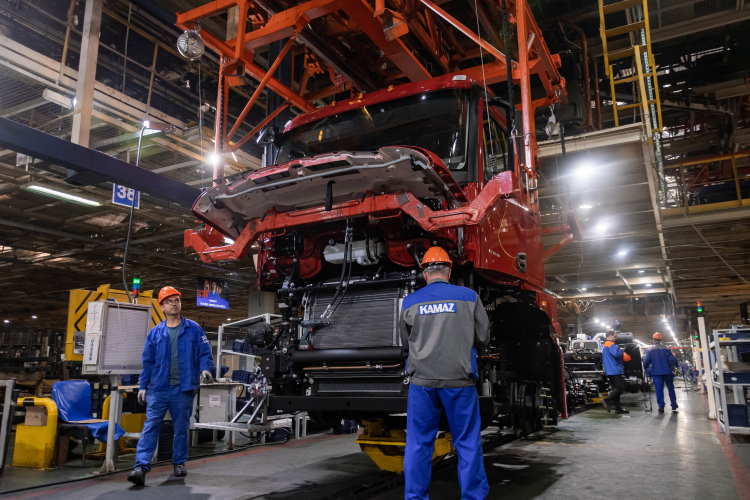 ПАО «КАМАЗ» реализовало около 14,5 тыс. грузовиков, что на 16% меньше, чем годом ранее
Год рекордного убытка КАМАЗа на фоне рекордной доли
2025-й стал для крупнейшего российского производителя грузовиков самым тяжелым испытанием в новейшей истории. Но именно в этот год компания сумела сделать то, что не удавалось прежде, — занять треть рынка. Рынок тяжелых грузовиков в России обвалился на 54% до 46,9 тыс. единиц, по данным «Автостата». На этом фоне ПАО «КАМАЗ» (3) реализовало около 14,5 тыс. грузовиков, что на 16% меньше, чем годом ранее. Причины хорошо известны: высокая ключевая ставка, перенасыщение рынка техникой 2023–2024 годов, затоваренные склады лизинговых компаний и распродажи ввезенных ранее импортных машин по сниженным ценам. В такой ситуации любой производитель был обречен на потери. Вопрос был лишь в их масштабе.
КАМАЗ потерял много. Чистый убыток по РСБУ превысил 37 млрд рублей — в 11 раз больше, чем годом ранее, когда предприятие показало «всего» 3,8 млрд убытка. По МСФО цифра еще тяжелее — 43 миллиарда. Выручка снизилась на 2,5% до 315,2 млрд рублей. Себестоимость при этом выросла на 5,3%, практически сравнявшись с выручкой.
В 2026-м риторика руководителя компании сместилась. Если годом ранее он констатировал кризис, то теперь говорит о лидерстве и требует равных правил игры. В июле глава автогиганта Сергей Когогин заявил, что по итогам первого полугодия доля КАМАЗа на рынке тяжелых грузовиков достигла 39%. Рынок за это время сократился еще на 17,3% до 18,2 тыс. единиц, но компания продала почти 7 тыс. машин, показав рост на 8,8%. «По результатам первого полугодия КАМАЗ реализовал больше автомобилей, чем четыре наших самых крупных конкурента, вместе взятые», — подчеркнул он. Следующие за ним Sitrak, FAW, «Урал» и МАЗ суммарно продали значительно меньше.
Одновременно Когогин перешел в публичную атаку на китайских конкурентов, обвинив их в «нечестной игре». По его словам, после выявленных Росстандартом нарушений и приостановки действия ОТТС проконтролировать, приведены ли уже проданные машины в соответствие с требованиями, невозможно. Кроме того, около 4 тыс. новых китайских грузовиков после снятия ограничений были зарегистрированы на аффилированные структуры и стали продаваться как подержанные. «Почему КАМАЗ должен выполнять требования, а другие — нет?» — резюмировал Сергей Анатольевич, призывая к ужесточению контроля.
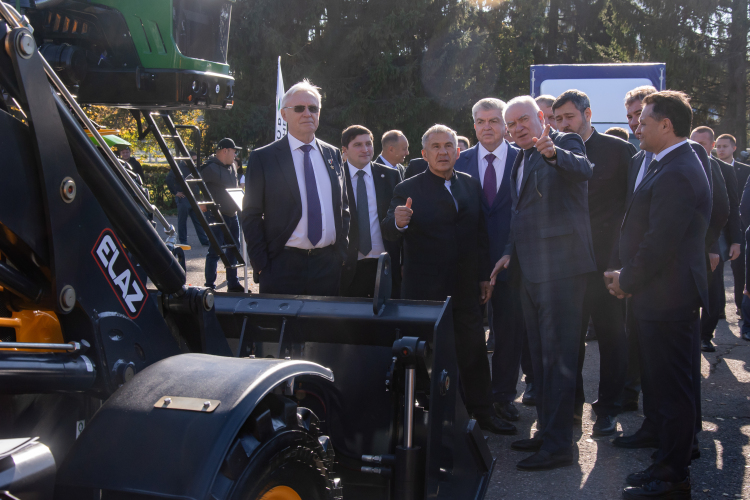 Когогин перешел в публичную атаку на китайских конкурентов, обвинив их в «нечестной игре»
Производственные планы на 2026 год — 38–40 тыс. автомобилей. Когогин называет текущий момент «переходным периодом»: параллельно выпускаются поколения К3 и К5. «В К5 от К3 нет ни одной одинаковой детали — новые кабины, рамы, мосты». Ставка делается на К5: за год совместно с партнерами сертифицировано 82 образца спецтехники на этом шасси. Приоритетами при создании поколения были топливная экономичность и ресурс — минимальный пробег до сервиса установлен на уровне 120 тыс. километров.
Внешне отчетность по РСБУ за 9 месяцев 2026 года выглядит обнадеживающе. Выручка выросла на 5,5% до 214,2 млрд рублей. Валовая прибыль удвоилась — с 5,3 млрд до 12 млрд рублей. Чистый убыток сократился с 29,1 млрд до 18,9 млрд рублей. Убыток от продаж упал с 11,9 млрд до 3,7 млрд — операционно компания стала работать лучше. Однако итоговые финансовые показатели пока оставляют желать лучшего. А главное — совокупный долг КАМАЗа на 30 сентября 2026 года не снижается и достиг 290,7 млрд рублей против 268,9 млрд на конец 2025-го (плюс 8,1%).
При этом Когогин говорит не о долгах, а о будущем. И это будущее он видит не в железе, а в услугах и технологиях: «У КАМАЗа есть четкое убеждение, что будущее за продажей не автомобилей, а услуг по перевозке». Но пока данный сегмент находится в развитии, предприятие ищет новые рынки. Так, буквально в конце октября 2026 года глава автогиганта на встрече с президентом переходного периода Республики Мали Ассими Гойтой заявил, что КАМАЗ готов помочь Мали построить сервисный центр. Речь идет не просто о возведении сервисного центра, а о комплексной модели партнерства. По словам Когогина, КАМАЗ готов «оказать поддержку в создании в Мали производственной инфраструктуры и ее сервисном сопровождении: помогать со строительством сервисного центра „КАМАЗ“, а в перспективе — со сборочным цехом и заводом по сборке автомобилей».
Это заявление стало развитием крупного контракта, подписанного 7 октября 2026 года в Бамако между КАМАЗом и малийской государственной транспортно-логистической компанией SMTL-SA. Сумма сделки составила $51,5 млн (около 4,4 млрд рублей). Контракт предусматривает поставку около 50 автобусов — 32 «НЕФАЗа» большого класса и 18 «КАМАЗов» среднего класса, а также создание сервисной мастерской в Бамако-Сену, поставку запчастей и обучение малийских специалистов в Казани.
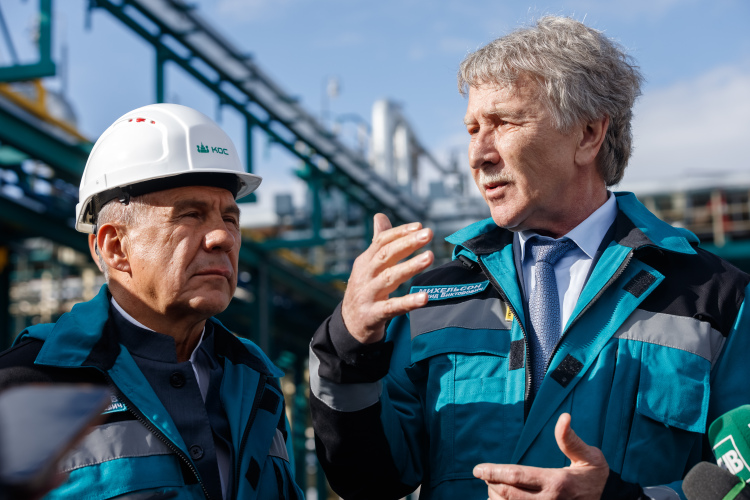 Совокупная выручка 6 компаний СИБУРа с его крупнейшим бенефициаром Леонидом Михельсоном составила 376,8 млрд рублей — на 4,8% меньше, чем годом ранее
СИБУР наращивает выпуск, но теряет в деньгах
Нефтехимический комплекс остается одной из опор республиканской экономики, и ключевую роль в нем играет холдинг «СИБУР» с его крупнейшим бенефициаром Леонидом Михельсоном.
Отдельной отчетности по татарстанскому бизнесу СИБУР не публикует, поэтому каждая подконтрольная холдингу компания в рейтинге отвечает за себя. Для понимания динамики напомним хронологию: в 2023 году общий оборот татарстанских организаций группы составлял 356 млрд рублей, или 6,2% выручки компаний нашего топ-300; в 2024-м он вырос на 37 млрд до 393 млрд, а доля в общем обороте снизилась до 5,2%.
2025-й прервал эту восходящую траекторию: совокупная выручка 6 компаний холдинга, вошедших в рейтинг, составила 376,8 млрд рублей — на 4,8% меньше, чем годом ранее. За умеренным на первый взгляд снижением скрывается разнонаправленная картина: флагманы нефтехимии теряли в деньгах, тогда как сервисные и непрофильные структуры росли двузначными темпами.
«Нижнекамскнефтехим» (НКНХ, 5) остается крупнейшей компанией группы в республике с выручкой 244,3 млрд рублей — минус 5,6% к 2024-му. По причине снижения выручки нижнекамское предприятие не смогло удержать 4-е место по итогам 2025 года, спустившись на строчку вниз — на 5-ю позицию. «Казаньоргсинтез» (10) следовал той же траектории: 99,8 млрд рублей, снижение на 4,7%. Причем падение в рейтинге у него более существенное — с 7-го места на 10-е.
Вместе два флагмана дали 344,1 млрд — на 19,3 млрд меньше, чем годом ранее. Причина не в объемах: совокупный выпуск продукции предприятий СИБУРа в Татарстане в 2025-м достиг рекордных 4,1 млн т (плюс 14%), а в деньгах компания теряла из-за просевших мировых цен на полимеры и синтетические каучуки.
На этом фоне заметно выросли другие участники группы. Компания «ПЭСТ» (78), которая занимается оптовой торговлей энергией, увеличила выручку на 29% до 14 млрд рублей. «СИБУР-Инновации» (276) прибавили почти вдвое — до 4 миллиардов. «Эластокам» (200) (производство каучуков) упала на 29% до 5,7 млрд рублей. По этой причине в начале текущего года промышленная площадка завода «Эластокам» была интегрирована в структуру предприятия «НКНХ». Также в минусе среди «старых» активов стало «Управление активами» (117), сократившее оборот на 21% до 8,9 млрд рублей.
Иными словами, 2025-й для СИБУРа в Татарстане — это год рекордов в производстве и инвестициях при снижении денежной выручки флагманов. Холдинг вложил в республику 148 млрд рублей — 46% всех инвестиций в нефтехимию региона, а до 2028 года объем вложений оценивается в 600 млрд рублей. Запуск ЭП-600, первая в России промышленная установка гексена, строительство катализаторной фабрики в Казани — все это работает на будущую выручку, но пока не компенсирует ценовое давление на текущие финансовые результаты.
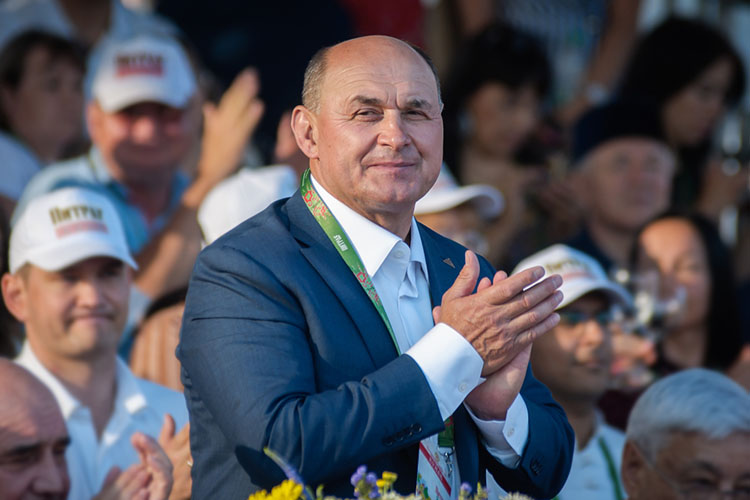 Общий оборот холдинга «Ак Барс» увеличился за год на 13% и составил 183,8 млрд рублей, что не может не радовать Ивана Егорова — одного из крупнейших акционеров объединенных компаний
Год судостроительных рекордов и аграрных споров
Холдинговая компания «Ак Барс» (АБХ, 6), которая сегодня объединяет компании оборонно-промышленного комплекса, агропромышленные предприятия, дивизион промышленного строительства и девелопмента, разместилась на 6-м месте, спустившись на одну строчку вниз по сравнению с 2024-м. Общий оборот холдинга увеличился за год на 13% и составил 183,8 млрд рублей, что не может не радовать Ивана Егорова — одного из крупнейших акционеров объединенных компаний.
2025 год для одного из крупнейших холдингов Татарстана прошел под знаком двух противоположных тенденций. Судостроительная корпорация наращивала выпуск и укрепляла технологическую базу, тогда как аграрное направление столкнулось с публичным конфликтом вокруг нового птицекомплекса.
Судостроительная корпорация «Ак Барс» (входит в группу компаний холдинга) сдала по итогам 2025-го 7 кораблей и судов. Об этом сообщил генеральный директор корпорации Ренат Мистахов. «Есть стабильность в рамках отгрузки продукции. В 2025 году у нас было 7 кораблей и судов. Мы держим курс на развитие гражданской продукции», — заявлял он.
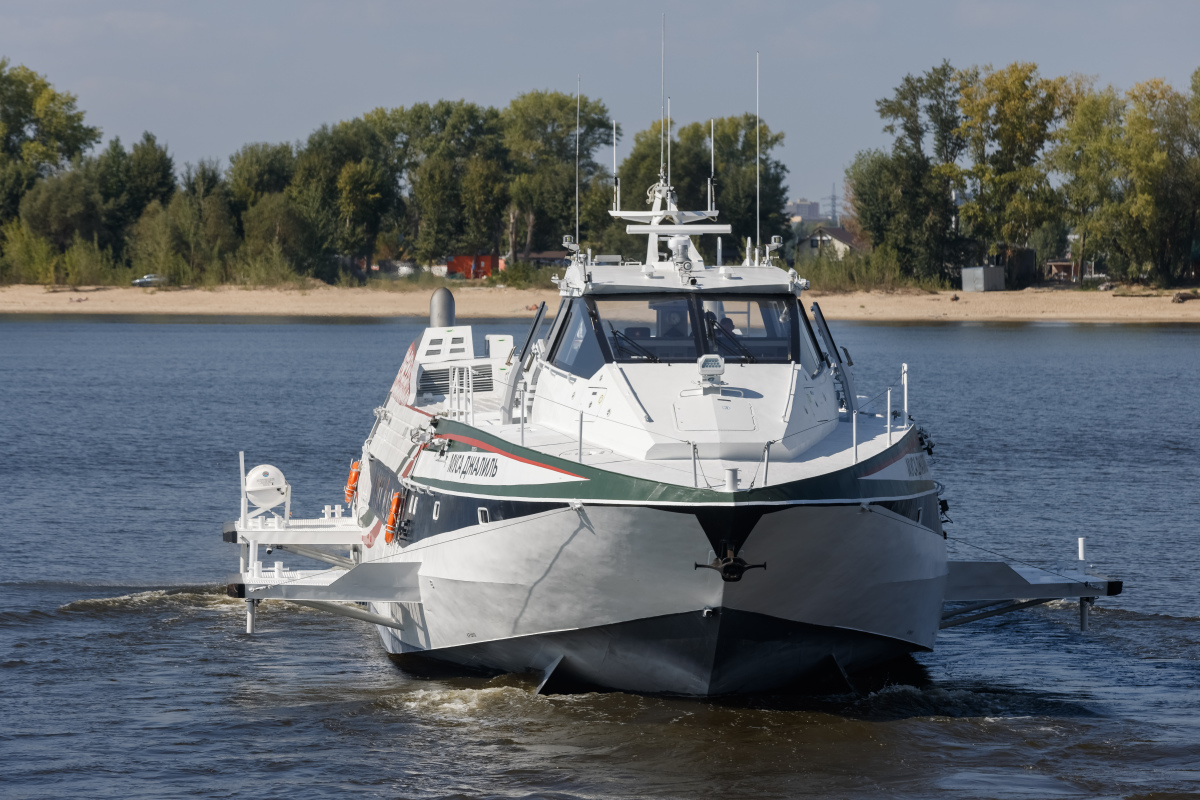 Судостроительная корпорация «Ак Барс» (входит в группу компаний холдинга) сдала по итогам 2025 года 7 кораблей и судов
Корпорация, созданная на базе холдинга, объединяет верфи, построившие за свою историю свыше 1,5 тыс. судов, включая около 600 военных. В 2025-м продолжилась цифровая трансформация: в декабре корпорация подписала соглашение с «Ростелекомом» о внедрении цифровых сервисов в судостроении — от видеоаналитики до «цифрового двойника судна».
На 2026 год у корпорации амбициозные планы: обсуждается возможность получения контракта на строительство первого СПГ-ледокола проекта 23620 для Росморпорта. Производством может заняться судостроительный завод им. Бутомы, входящий в СК «Ак Барс».
В целом выручка холдинга по направлению АПК в 2025-м составила, по данным самой компании, 75,3 млрд рублей. В агропромышленном сегменте «Ак Барс» занимает 26,2% республиканского рынка мяса птицы. Кроме того, в текущем году холдинг стал вторым по общему намолоту зерна в республике — 268,8 тыс. т с урожайностью 31,5 ц/га.
Что касается финансовых показателей, то зернотрейдер «Белый Барс» за год увеличил свои обороты на 19% до 19,1 млрд рублей, Зеленодольский молочный комбинат вырос на 11% до 17,2 млрд рублей. Однако птицеводческий комплекс «Ак Барс», известный своей торговой маркой «Яратель», припал на 6% до 15 млрд рублей. Параллельно холдинг ведет строительство нового цеха по выращиванию цыплят-бройлеров в Кулаевском сельском поселении — на 600 тыс. голов. Структурно эта площадка будет относиться к ООО «ПВК „Ак Барс“», где уже выращивается 3,2 млн бройлеров.
ООО «Пестречинка», которое осуществляет поставки мясной продукции, за год наторговало на 8,7 млрд рублей — на 16% больше, чем в 2024-м, ООО «Буинский сахар» — на 9% (6,6 млрд рублей). «Казанская мельница», осуществляющая полный цикл операций по приемке, обработке, хранению зерна и производству мукомольной и комбикормовой продукции, увеличила свои доходы на 21% до 6,1 млрд рублей. ООО «Государев амбар», которое производит пшеничную муку, закончило прошлый год с выручкой 4 млрд рублей — столько же, сколько в 2024-м, а ООО «Авангард», специализирующееся на свиноводстве, животноводстве и переработке мясной продукции, заработало 4,9 млрд рублей (плюс 14%).
 «Агросила» по итогам 2025 года заняла 15-ю строчку рейтинга с выручкой 78 млрд рублей
1-е место по зерну и убытки у «дочек»
Следующий крупный сельскохозяйственный холдинг — «Агросила» (15) генерального директора АО «Сетевая компания» (23) Ильшата Фардиева, который по итогам 2025 года занял 15-ю строчку рейтинга с выручкой 78 млрд рублей. Годом ранее холдинг занимал 12-ю строчку рейтинга с 70 млрд, увеличив показатель на 19%. В состав «Агросилы» входит 24 предприятия в Татарстане и Пермском крае.
В птицеводстве «Агросила» укрепила позиции: по итогам 2025-го компания заняла 7-е место в рейтинге национального союза птицеводов с показателем 160 тыс. т мяса бройлеров в живом весе, контролируя почти 60% татарстанского рынка. В части растениеводства «Агросила» в этом году вышла на 1-е место в РТ по намолоту зерна: 368,2 тыс. т при средней урожайности в 32,7 ц/га. Это даже больше, чем в 2025-м (366,5 тыс. т). Причина в том, что холдинг Фардиева нарастил общие посевные площади до 202 тыс. гектаров (плюс 5,8%).
Однако за ростом выручки скрывается тревожная тенденция: долговая нагрузка предприятий холдинга составила 26,5 млрд в 2025-м — треть совокупной выручки группы. Ряд ключевых активов сгенерировали убытки: «Заинский сахар» при выручке 5,4 млрд потерял 1,2 млрд, «Челны-Бройлер» второй год подряд в минусе — 14,6 млрд выручки при 855 млн убытка. Прибыль от продаж по холдингу при этом выросла на 52% до 1,9 млрд рублей. Рентабельность продаж увеличилась с 3% до 5%. Гендиректор холдинга Светлана Барсукова называет это доказательством того, что «эффективность основной деятельности растет».
Однако рентабельность по чистой прибыли улучшить не удалось: рост затрат и дорогой кредит съели часть операционного успеха. «Высокая ключевая ставка, рост цен на ресурсы и коррекция на рынке сахара и зерна создали серьезное давление, — признает Барсукова. — В таких условиях мы не достигли всех финансовых целей, но сделали главное: укрепили операционную устойчивость». Видимо, поэтому инвестиционная программа была урезана втрое — с 5 млрд до 1,5 млрд рублей из-за высокой стоимости заемного капитала.
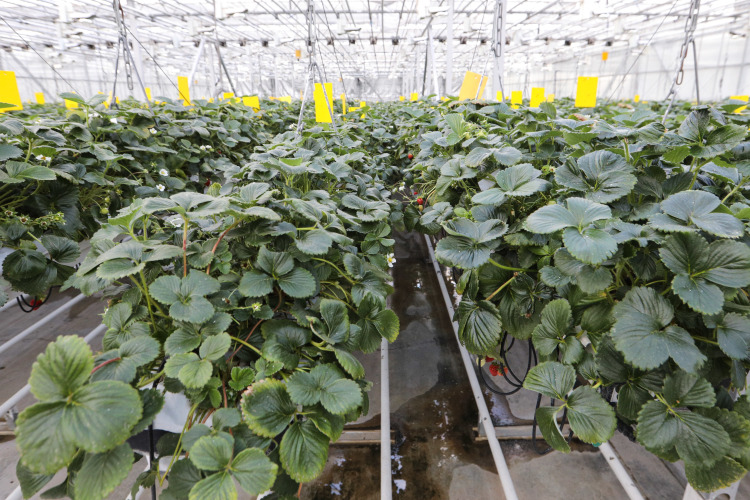 Фардиев участвует в капитале тепличного комбината «Майский». Предприятие реализовало продукции на 6% больше, чем годом ранее, — почти 4,7 млрд рублей
Инвестиционная программа на 2026 год запланирована в том же объеме — 1,5 млрд рублей. Приоритеты: завершение модернизации Пермской птицефабрики (вложат еще 344 млн, мощность вырастет на 2 тыс. т в год), расширение географии поставок на Челябинскую область, Башкортостан и Удмуртию. Однако давление на затраты сохраняется. «Мы планируем, что рост затрат в 2026 году составит ориентировочно 40 процентов», — предупреждает Барсукова. Связано это как с рыночными ценами, так и с переносом части внесения удобрений с осени на весну.
Кроме того, Фардиев участвует в капитале тепличного комбината «Майский» (236). Предприятие реализовало продукции на 6% больше, чем годом ранее, — почти 4,7 млрд рублей. Кроме Фардиева, в капитале комбината участвуют Руслан Ганиев, Искандер Музафаров, Надежда Будкина и др.
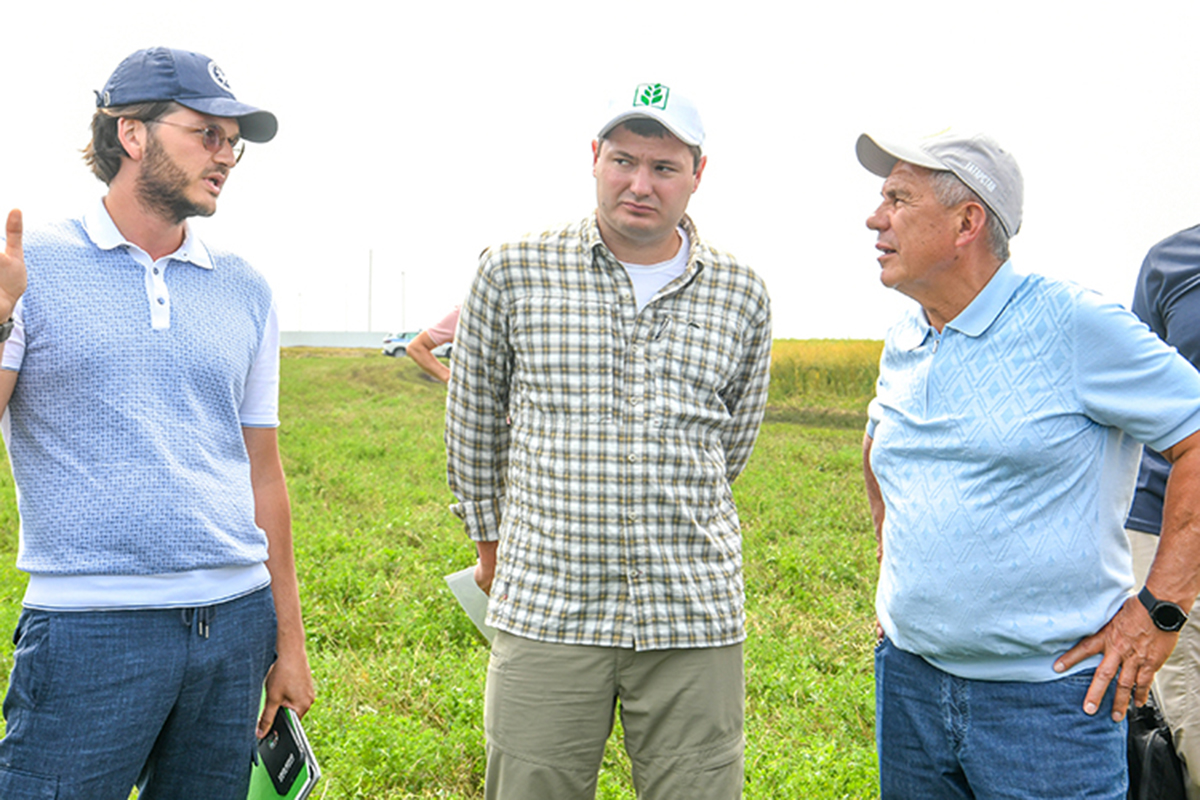 Холдинг «Чистополье» заработал 44,5 млрд рублей против 78 млрд у «Агросилы» и 75,3 млрд у АБХ
От картофеля фри до спора с «Августом»
Холдинг «Чистополье» (26) Альберта Хуснуллина, отпраздновавший в конце 2025-го пятилетие, громко заявляет о себе как о «крупнейшем агрохолдинге Татарстана». По выручке это пока не так — 44,5 млрд рублей против 78 млрд у «Агросилы» и 75,3 млрд у АБХ. Но по темпам роста и широте замаха «Чистополье» действительно выделяется: почти двукратный рост оборота за год, первый в республике завод картофеля фри и приобретение проблемной птицефабрики.
По нашим подсчетам, оборот 29 компаний холдинга за 2025 год превысил 44,5 млрд рублей — почти двукратный рост к уровню 2024-го. Для сравнения: у «Агросилы» за тот же период — 78 млрд, у АБХ — 75,3 миллиарда. Т. е. по абсолютным цифрам «Чистополье» пока уступает корифеям рынка, но динамика впечатляет. Если по итогам 2024-го холдинг занимал 41-ю позицию рейтинга, то через год — 26-ю.
Сегодня «Чистополье» объединяет сельхозпредприятия в 11 районах Татарстана. Площадь пахотных земель в 2025-м — 203,3 тыс. гектаров. В структуре — 15 мясо-молочных ферм с поголовьем КРС 15,8 тыс. голов и пять элеваторов.
Сбор зерновых в 2026-м просел почти на 100 тыс. т к уровню 2025-го (было 287,2 тыс. т), при этом холдинг собрал 201,8 тыс. т масличных — 20% от всего урожая в республике, включая 37% рапса и 45% сои. По валовому сбору зерна холдинг занял 4-е место в Татарстане (198,6 тыс. т), по урожайности — 2-е (43,9 ц/га). Главный козырь — картофель. «Чистополье» вновь лидирует в РТ по его производству, а переработка сосредоточена на собственном заводе.
Крупнейшей единицей холдинга является компания «Клинфилд», занятая оптовой торговлей зерном. Выручка организации по итогам 2025 года составила 13,1 млрд рублей, что на 88% больше, чем было отгружено в 2024-м.
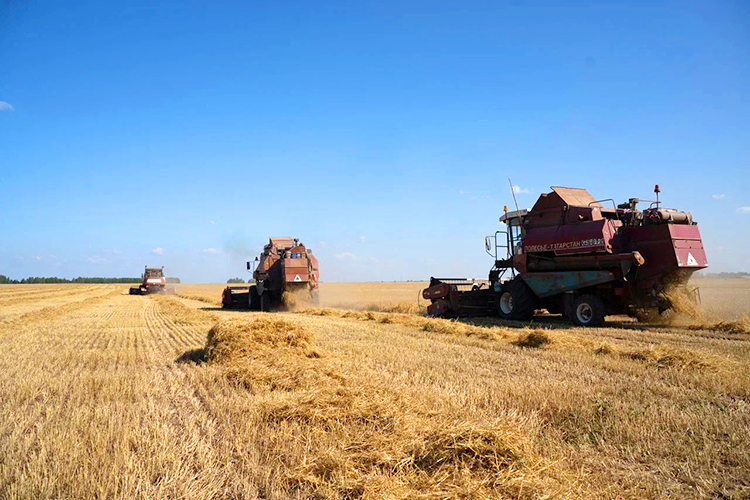 Сбор зерновых в 2026-м просел почти на 100 тыс. т к уровню 2025-го
В Новошешминском районе 26% пашни муниципалитета обрабатывает сельхозпредприятие «Агрораздолье». Его оборот составляет почти 1,6 млрд рублей. Еще одна компания холдинга — агрофирма «Чистопольская», которая на выращивании зерновых выручила 2,2 млрд рублей, что в 2 раза больше, чем в 2024-м. В Дрожжановском районе холдинг представлен несколькими предприятиями — «Дрожжаное Рассвет Агро», «Молко-Дрожжаное» и «Агрофирма 5». Первая и третья фирмы отвечают за растениеводство, вторая — за животноводство. По итогам 2025 года дрожжановские компании «Чистополья» суммарно выручили почти 2,6 млрд рублей, что на 400 млн больше, чем по итогам 2024-го. Но самый большой рост показала компания «Чистайагроторг», занимающаяся хранением и обработкой зерна. За год ее выручка выросла в 43 раза до 6,1 млрд рублей.
Главный проект 2025-го — завод «Чисто фри». Открыт в августе в Чистополе при участии раиса Татарстана Рустама Минниханова и министра сельского хозяйства РФ Оксаны Лут. Инвестиции — 3 млрд рублей, из которых 2 млрд вложено к моменту запуска. Мощность первой очереди — переработка 40 тыс. т картофеля в год, производство 3 т готовой продукции в час. Планируется создать 167 рабочих мест, выйти на проектную мощность к 2030 году. Продукция получила свидетельство «Халяль». Внедрен принцип безотходного производства: очистки пойдут на корма для животноводства.
 Главный проект 2025 года — завод «Чисто фри», мощность первой очереди — переработка 40 тыс. т картофеля в год, производство 3 т готовой продукции в час
Покупка «Лениногорской птицефабрики» — второй заметный шаг. В декабре 2025 года 99% акций предприятия перешли от ООО «Жак» к ХК «Чистополье», еще 1% остался у операционного директора холдинга Наиля Залакова. Фабрика пострадала от вспышки птичьего гриппа в 2023-м: уничтожено 213 тыс. кур-несушек и 225 тыс. яиц, ущерб оценивался минимум в 100 млн рублей. Последние два года предприятие убыточно — в 2024-м убыток вырос до 104 млн при обороте 118 миллионов. Покупка выглядит как ставка на восстановление актива, а не на быструю прибыль.
Параллельно холдинг ведет публичную тяжбу со структурами бывшего агробизнесмена, а ныне главы Пестречинского района Раиса Сулейманова. «Чистополье» через свою фирму «Элеватор Текэ Тау» выкупило у Россельхозбанка долг Нурлатского элеватора (785,9 млн рублей) и добилось введения наблюдения в ряде компаний Сулейманова. В ноябре 2025 года в спор вмешалась группа «Август» Александра Ускова, указавшая на аффилированность должника и мажоритарных кредиторов «через семью Хуснуллиных».
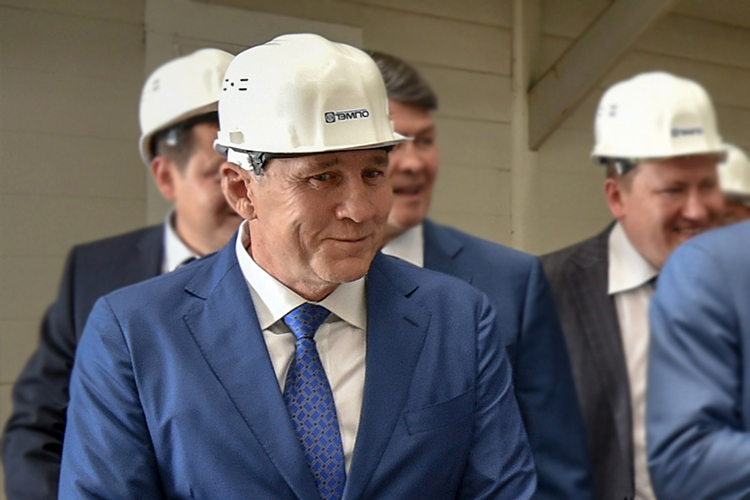 Камский металлургический комбинат «ТЭМПО» — крупнейший актив Шарифуллина — завершил 2025-й с выручкой 16,8 млрд рублей, что на 20% меньше, чем годом ранее
Металлургия просела, но подшипники и порт обещают новую точку опоры
Заметное место в рейтинге занимают компании Фаила Шарифуллина — генерального директора АО «Холдинговая компания „ТЭМПО“». Под его контролем 7 разноплановых заводов, работающих в кооперации с КАМАЗом: выпуск труб и арматуры, интерьер и экстерьер для грузовиков, комплектующие для двигателя — распредвалы, шатуны, поршни. За Шарифуллиным стоят 8 тыс. сотрудников. Он продолжает оставаться самым богатым человеком автограда: большой автопарк с Rolls-Royce и Bentley, личный самолет, вертолет, яхта за 140 млн рублей и солидный особняк.
Финансовый год для группы сложился неровно. Камский металлургический комбинат «ТЭМПО» (60) — крупнейший актив Шарифуллина — завершил 2025-й с выручкой 16,8 млрд рублей, что на 20% меньше, чем годом ранее. Чистая прибыль сократилась более чем вдвое — до 604 миллионов. При этом активы комбината выросли на 14% до 17,8 млрд, а собственный капитал прибавил 8%: компания остается прибыльной, но операционная динамика явно замедлилась.
Изоляционный трубный завод (102) с выручкой 9,71 млрд (минус 15,5%) сохранил символическую прибыль в 100,4 млн — маржинальность сжалась почти до нуля. В 2024-м компания отображала 708 млн рублей в виде прибыли, а в 2024-м — 2,1 млрд рублей.
Торговый дом «ТЭМПО» (270), напротив, вырос на 45% до 4,2 млрд, но его чистая прибыль составила лишь 7,4 миллиона. Суммарно три компании группы потеряли около 4,7 млрд рублей выручки. Для холдинга, который кормит 8 тыс. сотрудников и работает в кооперации с КАМАЗом, это чувствительно.
Но Шарифуллин не сворачивает проекты — он их запускает. В конце прошлого года наш герой активно взялся за реализацию нового проекта — завода по производству подшипников мощностью 10 млн единиц в год. Инвестиции — 7 млрд рублей, создается 800 рабочих мест. Производство и тестирование пробной продукции намечено на III квартал 2026 года. Технологическая начинка необычна для России: линии будут полностью роботизированы, производительность — один подшипник каждые две секунды с контролем точности до микронов.
Еще один мощный проект — мультимодальный логистический хаб в Нижнекамском районе, который уже имеет юрлицо — «ТЭМПО-Порт». Проект получил положительное заключение экспертизы осенью 2026-го. Стоимость — около 17 млрд рублей, площадь — 54,4 га вблизи трасс М12 и М7. Хаб объединит речные, железнодорожные и автомобильные маршруты. Первый этап — причальная стенка и речной порт — должен быть введен в 2026–2027 годах. «Северсталь» уже поставила более 1,5 тыс. т шпунтовых свай для берегоукрепления и выполнила инженерные расчеты, снизив металлоемкость на 17%. Через порт Шарифуллин планирует возить свою продукцию баржами в Иран, Азербайджан, Турцию и другие страны — через Каспий и Черное море. Проект рассчитан на прием до 120 тыс. т металлопродукции, складской комплекс — 100 тыс. кв. м, окупаемость — 10 лет.
Таким образом, скоро у Шарифуллина появится два независимых направления: подшипники (импортозамещение, спрос на которые в России устойчив) и логистика (собственный выход на внешние рынки без зависимости от железнодорожных тарифов и перегрузки южных терминалов).
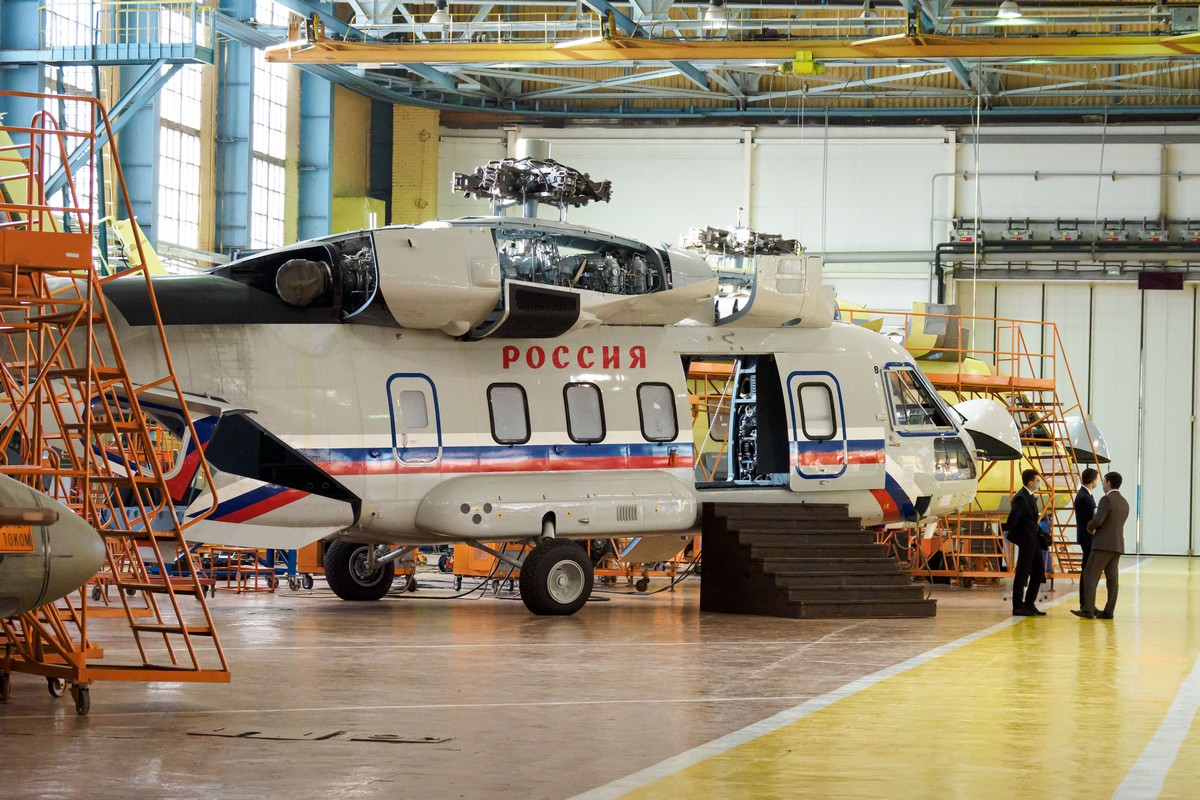 Выручка Казанского вертолетного завода за 2025 год составила 58,4 млрд рублей — на 0,9% меньше, чем в 2024-м, когда на счета компании поступило 59 миллиардов
КВЗ заработал копейку с рубля выручки
Казанский вертолетный завод (КВЗ, 19) — единственный в рейтинге представитель авиапрома, и его результаты наглядно показывают, чем оборачивается импортозамещение для производителя. Годом ранее предприятие занимало 16-ю строчку, сейчас опустилось на 19-ю. Выручка за 2025-й составила 58,4 млрд рублей — на 0,9% меньше, чем в 2024-м, когда на счета компании поступило 59 миллиардов. При этом чистая прибыль сократилась почти вдвое — до 738 млн рублей, а рентабельность по чистой прибыли составила 1,2%: с каждого рубля выручки завод генерирует около 1 копейки.
Главный провал года — экспорт. Продажи за рубеж рухнули в 4,5 раза: с 18,2 млрд до 4,05 млрд рублей. Азиатское направление просело почти в 5 раз — с 17,4 млрд до 3,5 млрд, африканское исчезло вовсе (в 2024-м туда продали продукции на 794 млн). Зато КВЗ смог реализовать, скорее всего, одну машину в Европу — за нее на счет поступило 540 млн рублей. Судя по всему, речь о вертолете для Республики Сербской, с которой у завода уже был положительный опыт сотрудничества. Внутренний рынок частично компенсировал потери: поступления от продаж выросли на 29% с 36,2 млрд до 46,7 млрд рублей. Однако зарабатывать на своих оказалось втрое сложнее: себестоимость внутренних заказов достигла 82,5% от выручки против 38% на экспорт, а рентабельность продаж внутри страны составила 17,4% против 61,6% за рубежом.
Модельный ряд КВЗ теоретически состоит из четырех наименований — Ми-8, «Ансат», Ми-38 и Ми-34, но фактически локомотивом остается Ми-8МТВ-1. Ми-38 пока нельзя назвать доведенной машиной, хотя в 2026 году начались поставки МЧС. «Ансат» переживает «муки второго рождения» после полного импортозамещения, а Ми-34 только в начале пути. В 2025-м завод выпустил и передал заказчикам не менее 38 гражданских Ми-8, два «Ансата» в медицинской версии, три Ми-38 для ВВС Мьянмы и два военных Ми-8МТВ-5М — итого около 45 единиц по официальным новостям.
В сентябре 2026 года Николай Колесов, возглавлявший «Вертолеты России» с ноября 2021-го, покинул свой пост и перешел на работу в госкорпорацию «Ростех». Временно исполняющим обязанности гендиректора холдинга назначен Петр Мотренко, ранее более 10 лет руководивший ПАО «Роствертол».
 Казанский завод «Элекон» завершил 2025 год с выручкой 22,4 млрд рублей
Для КВЗ смена руководства совпала с моментом, когда холдинг переходит к выполнению масштабной программы обновления парка. В 2026 году у завода несколько ставок. Первая — импортозамещенный «Ансат» с двигателями ВК-650В: машину показали на KazanForum и саммите Россия – АСЕАН, но серийное производство и поставки начнутся только в 2027 году. Вторая — Ми-38 для МЧС: уже была передана первая партия из четырех машин в арктическом исполнении с увеличенной до 1,5 тыс. км дальностью и водосливным устройством. Третья — гособоронзаказ на Ми-8: всего на 2026–2027 годы запланировано 72 машины. Четвертая — гражданские контракты: в сентябре 2026-го подписано соглашение с компанией «ЮТэйр» на поставку 26 Ми-8МТВ-1 в 2026–2028 годах через ГТЛК.
Пока КВЗ отчитывается о копеечной рентабельности, находящийся под контролем Колесова казанский завод «Элекон» (47) завершил 2025-й с куда более крепкими показателями. Выручка предприятия выросла на 28,4% и достигла 22,4 млрд рублей, а чистая прибыль составила 3,8 миллиарда.
Правда, дивиденды акционерам за прошлый год решили не выплачивать: вся прибыль осталась нераспределенной. Зато уже по итогам 9 месяцев 2026-го завод направил на дивиденды 2 млрд рублей, т. е. деньги есть, и их хватает на выплаты, чего не скажешь о многих предприятиях отрасли.
В сентябре текущего года завод посетил Минниханов. Он осмотрел модернизированные цеха и отметил, что «Элекон» входит в число ведущих предприятий России и «последовательно модернизирует производство».
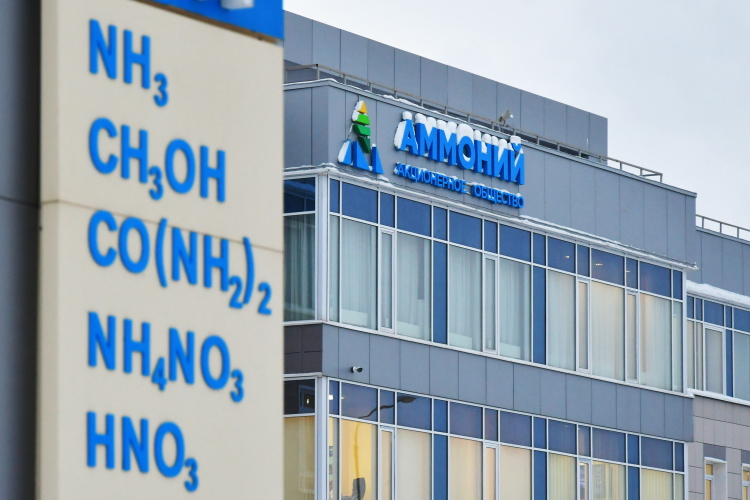 По итогам прошлого года выручка АО «Аммоний» выросла на 11,7% и достигла 35,3 млрд рублей
Химический кластер
АО «Аммоний» (33), принадлежащее кемеровской компании «Азот» миллиардера Романа Троценко, — менделеевское градообразующее предприятие и один из крупнейших в России производителей аммиака. Завод был запущен в 2016-м на базе Новоменделеевского химического завода. Одно из последних открытий на химическом комплексе «Аммоний» — комплекс по производству жидкой углекислоты.
По итогам прошлого года выручка предприятия выросла на 11,7% и достигла 35,3 млрд рублей (в 2024-м — 31,6 млрд), однако чистая прибыль сократилась на 18,3% до 4,7 млрд рублей.
Сейчас же основные планы «Аммония» связаны с одним главным проектом — строительством «Аммония-2», который должен удвоить мощности предприятия и закрепить его позиции как одного из крупнейших производителей азотных удобрений в России. Новый комплекс расположится рядом с действующим заводом в Менделеевске, на территории особой экономической зоны «Алабуга-Менделеевск». Проектные мощности составят 1,2 млн т аммиака и 1,75 млн т карбамида в год. Это более чем в 2 раза превышает текущие показатели «Аммония-1».
Проектирование завода находится на завершающей стадии. Генеральный директор «Аммония» Дмитрий Макаров сообщил, что компания переходит к выбору подрядчика, а о следующих шагах планируется объявить в конце текущего года. Старт строительства намечен на конец 2026-го, а сам запуск возможен не раньше 2029–2030 годов.
Самый крупный переработчик полимеров Татарстана — ГК Данафлекс» (36), основанная Айратом Башировым. В 2025-м выручка группы (включает в себя ООО «Данафлекс-Нано», ЗАО «Данафлекс», ООО «Данафлекс-Алабуга» и ООО «Данафилмз») выросла на 15% и составила 33,5 млрд рублей. Группа произвела за год 108 тыс. т готовой продукции, половина объема приходится на пленочные материалы. «Данафлекс» является лидером российского рынка гибкой упаковки с долей около 20%.
 ГК Данафлекс» (36), основанная Айратом Башировым, за 2025 год выручила 33,5 млрд рублей
Крупный кластер по переработке полимеров основал нижнекамский бизнесмен Сергей Донгузов. Одним из самых крупных бизнесов Донгузова и Ко является компания «Ай-Пласт» (98) с выручкой 10,4 млрд рублей (на 1% меньше, чем в 2024-м). Компания производит пластиковую тару для крупных предприятий: ящики, контейнеры и палеты. На ПМЭФ-2026 татарстанская фирма подписала соглашение о создании нового производственно-логистического комплекса в округе Муром Владимирской области. Проект с общим объемом инвестиций 3,6 млрд рублей направлен на импортозамещение полимерной продукции в разных сферах экономики.
Основным акционером «Ай-Пласта» с долей 35% выступает компания «Спектра Энтерпрайзис Лимитед» из ОАЭ. Второй по величине пакет — 30% — принадлежит саудовской фирме «Группа Аль-Мутлак по промышленным инвестициям». Доля в размере 22,5% капитала ООО «Ай-Пласт» входит в состав активов ЗПИФ комбинированный «Триада Капитал». Донгузов как физлицо владеет пакетом в 10%. Оставшиеся 2,5% принадлежат Александру Шамину.
Следующая компания также связана с именем Донгузова — ООО «Камский завод полимерных материалов» (170) с оборотом в 6,6 млрд рублей (падение на 16% к предыдущему году). Производит гибкую упаковку и компаунды. У фирмы на данный момент 7 учредителей. Самая бо́льшая часть (35,5%) числится за «Блю Интер Глоуб» из ОАЭ. Далее идут сам Донгузов (29,5%), Айрат Галимов (13,9%), Игорь Иванов (13,9%), Александр Сорокин (3,2%), Артем Бутаев (2%) и ООО «Татлесстрой» (среди владельцев которого — Донгузов и Шамин, 2%).
ООО «Эгида+» (103) — один из лидеров рынка по производству пенополиуретана, тканей, клея и комплектующих для мягкой мебели. На долю татарстанцев приходится не менее 35% произведенного в стране поролона. Помимо завода в Казани, у общества имеются производственные площадки в Липецке, Караганде и Ташкенте. Выручка компании в 2025-м выросла на 4% и составила 9,6 млрд рублей, чистая прибыль достигла 1,6 млрд рублей (плюс 84% к предыдущему году). В обществе по 20% принадлежат Сергею Широкову, Реву Мустафину, Валерию Хлебникову, Мансуру Гайнуллову и Юрию Калинину. В марте 2025-го на посту президента компании Мустафина сменил Хлебников. У бизнесменов также есть компания «Эгида-Трейд», которая продает текстиль. По причине того, что выручка компании составила всего 3,6 млрд рублей, что ниже порогового значения, компания в рейтинг не вошла.
Компании «Современные Сервисные Решения» (130) и «Миррико Комплексное Обеспечение» (147) входят в группу «Миррико» Игоря Малыхина, которая специализируется на нефтесервисе и нефтехимии. Основной профиль — разработка, производство и поставка химических реагентов, а также предоставление сервисных услуг для нефтегазовой, горнодобывающей и металлургической отраслей. Производит нефтепромысловую химию для добычи и подготовки нефти. Отдельный блок — производство противотурбулентных присадок (ПТП) для трубопроводного транспорта нефти, а также присадок для повышения качества топлива на НПЗ. Ограничение добычи в рамках ОПЕК+, санкционное давление на цену российской нефти в 2025-м, а также укрепление рубля привели к тому, что заказчики (нефтяные компании) сократили объемы бурения и закупки реагентов. По этой причине выручка компаний сократилась на 18% и 37%, или с 10 млрд до 8,2 млрд и с 11,8 млрд до 7,5 млрд рублей соответственно.
ООО «Агрусхим-Алабуга» (165) — производственное предприятие, входящее в группу компаний «Союзагрохим». Оно специализируется на выпуске средств защиты растений (пестицидов) и является резидентом особой экономической зоны «Алабуга».
Компания занимается производством и продажей химических средств защиты растений для сельского хозяйства. Завод был запущен в начале 2020-го. Производственная мощность предприятия превышает 15 тыс. т продукции и 2,4 млн канистр в год. Продукция выпускается под торговой маркой «АГРУСХИМ».
За 2025-й выручка ООО «Агрусхим-Алабуга» составила 6,8 млрд рублей (снижение на 20% год к году), чистая прибыль — 2,2 млрд рублей. Конечными бенефициарами компании являются Александр Петелин и Сергей Першиков.
Химические реагенты для нефтяной промышленности разрабатывает и внедряет АО «Союз научно-промышленной химии» (258, СНПХ, ранее — АО «Ниинефтепромхим»). Основной акционер СНПХ — ООО «Корвель» Эльбруса Магдеева. Его отец Рустэм Магдеев — известный в республике бизнесмен, был также помощником премьер-министра Татарстана. Объем производимой продукции составляет более 15 тыс. т ежегодно. В 2025-м выручка СНПХ снизилась на 8% до 4,3 млрд рублей, чистая прибыль рухнула в 2 раза до 411 млн рублей.
И в заключение
Итоги первой части очередного рейтинга топ-300 компаний РТ фиксируют сразу несколько тектонических сдвигов в республиканской экономике. Во-первых, эпоха кратного роста, похоже, завершилась: суммарная выручка лидеров прибавила лишь 1,8% против 16,5% годом ранее, а планка входа тем не менее вновь поднялась — до 3,74 млрд рублей. Это означает, что конкуренция за место в элите татарстанского бизнеса не ослабевает даже при замедлении общего роста.
Во-вторых, экономическая мощь региона предельно сконцентрирована: половину всей выручки генерирует первая восьмерка компаний, тогда как медианная выручка участников рейтинга снизилась на 6%. Крупнейшие игроки — «Татнефть», ТАИФ, КАМАЗ, СИБУР и «Ак Барс» — остаются становым хребтом экономики, но именно они и задают отрицательную динамику: падение нефтяных цен, обвал рынка грузовиков и снижение цен на полимеры больнее всего ударили по флагманам.
В-третьих, на этом фоне отчетливо проявился новый контур роста — ОЭЗ «Алабуга». Суммарная выручка ее резидентов выросла более чем в 6 раз и достигла 675 млрд рублей, а компании вроде «Зименс Якагава», «Дрейк» и ГЭА за один год обошли признанных лидеров промышленности.
Наконец, отраслевая структура рейтинга отражает постепенную диверсификацию: доля добычи полезных ископаемых снизилась до 26,8%, тогда как обрабатывающие производства укрепились до 25,5%. Аграрный сектор демонстрирует рекорды производства при жесткой экономике и долговой нагрузке, авторетейл — болезненное падение продаж, а строительство — поляризацию между господрядчиками и застройщиками.
Главный вывод прост: татарстанский бизнес научился работать в условиях беспрецедентного внешнего давления и турбулентности, но заплатил за это замедлением роста и усилением концентрации. Следующий год покажет, смогут ли новые точки опоры — высокотехнологичные резиденты ОЭЗ, нефтехимические проекты «Татнефти» и СИБУРа, импортозамещающие производства — компенсировать ценовое давление на традиционные отрасли и вернуть республике прежнюю динамику.
***
Как отработали другие крупнейшие компании РТ, включая сферу пищевой промышленности, ретейла и услуг, читайте во второй части, которая будет опубликована в ближайшие дни.
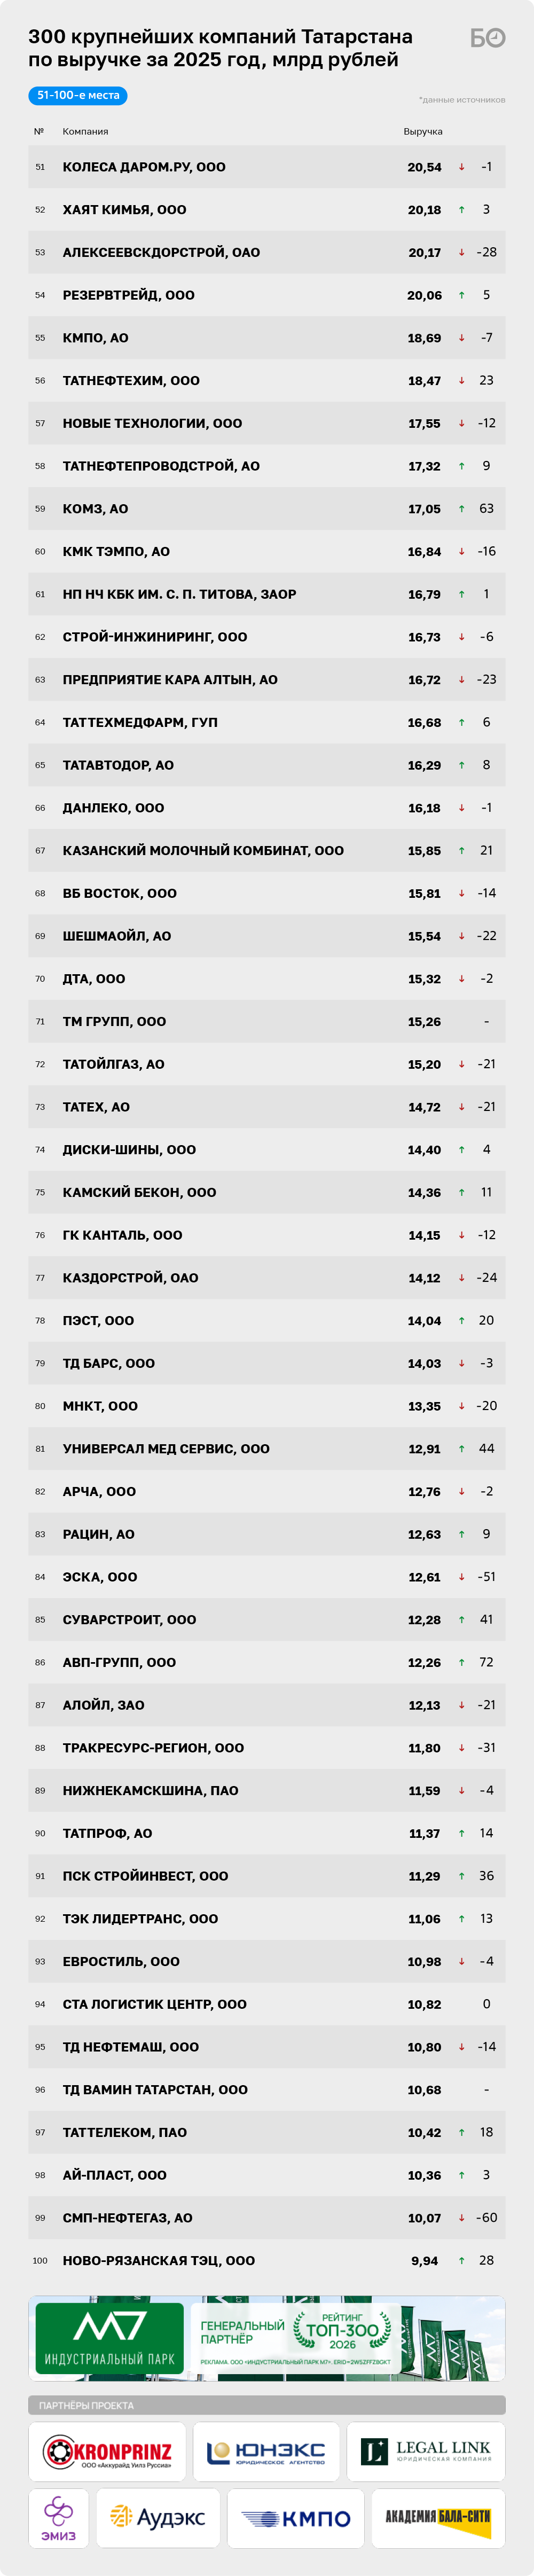
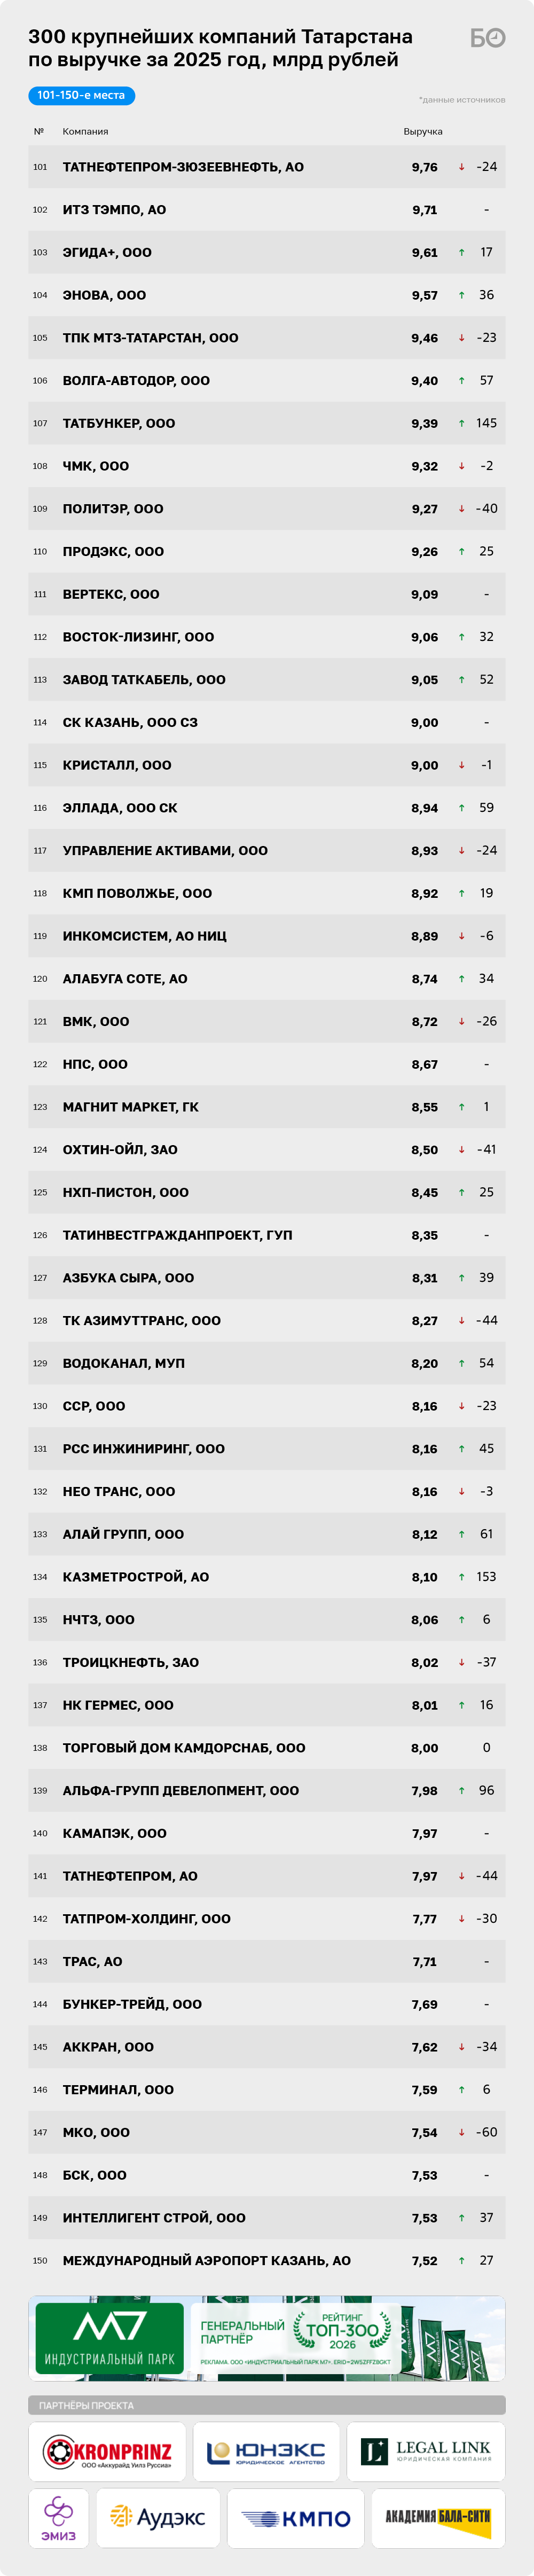
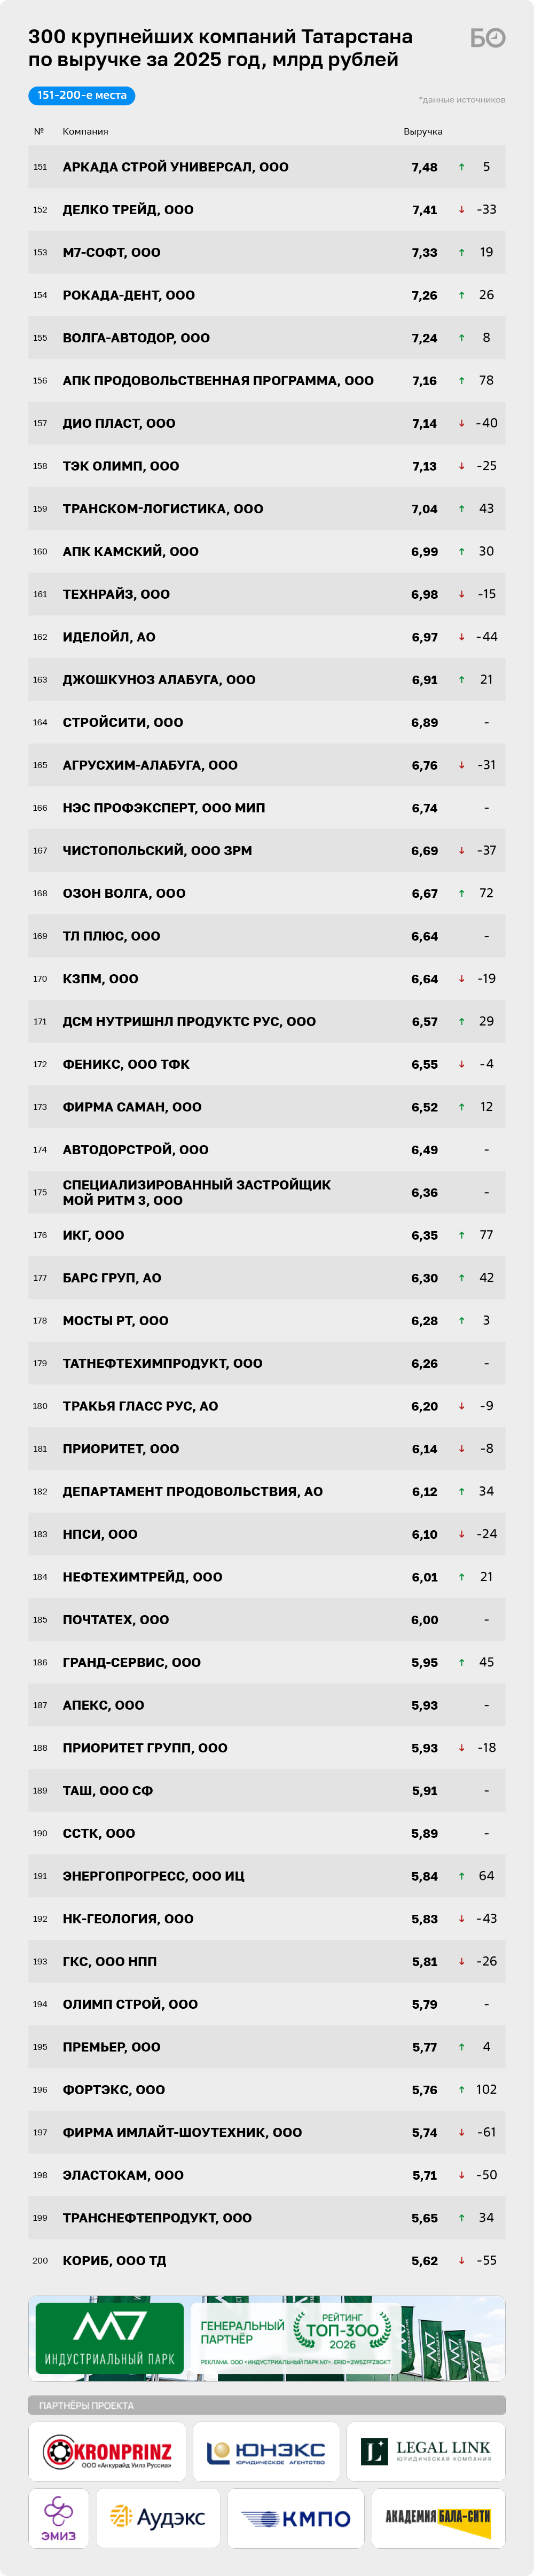
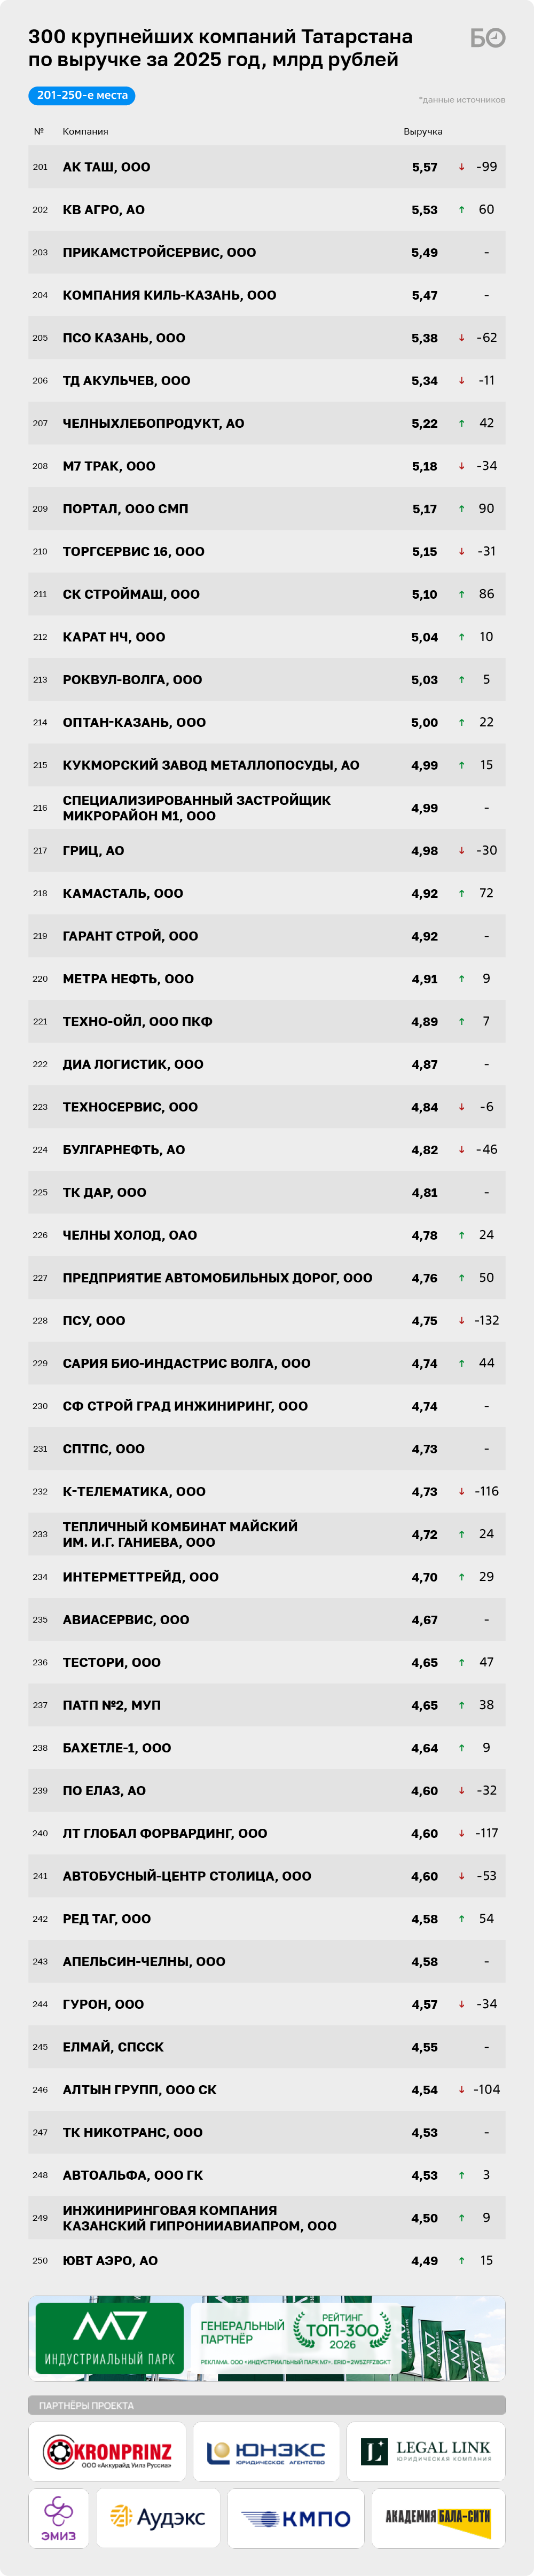
Редакция благодарит генерального партнера проекта «Топ-300» Индустриальный парк «М-7», а также партнеров: компанию по производству стальных штампованных колес ООО «Аккурайд Уилз Руссиа», академию «Бала-Сити», аудиторско-консалтинговую компанию ООО «АКК «Аудэкс», юридическую компанию «ЛЕГАЛ ЛИНК», ООО «ТД «ЭМИЗ», юридическое агентство «Юнэкс», АО «Казанское моторостроительное производственное объединение».


Комментарии 204
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.