


Умеренный темп роста экономики в III квартале, скачок цен на 8% из-за дефицита топлива — так аргументирует Центробанк сегодняшнее решение во второй раз подряд сохранить ключевую ставку на уровне 14%. На обстановку также влияют опережающий производительность труда рост зарплат и геополитическая напряженность. Регулятор все еще прогнозирует достижение цели по инфляции в 4% в следующем году, но ужесточает прогноз по ставке на ближайшие два года. Настоящее смягчение денежно-кредитной политики предвидится теперь лишь в 2029-м. Эксперты «БИЗНЕС Online» отмечают, что на декабрьском заседании ЦБ, вероятно, сохранит «ключ», но есть предпосылки и к повышению. Подробности — в нашем материале.
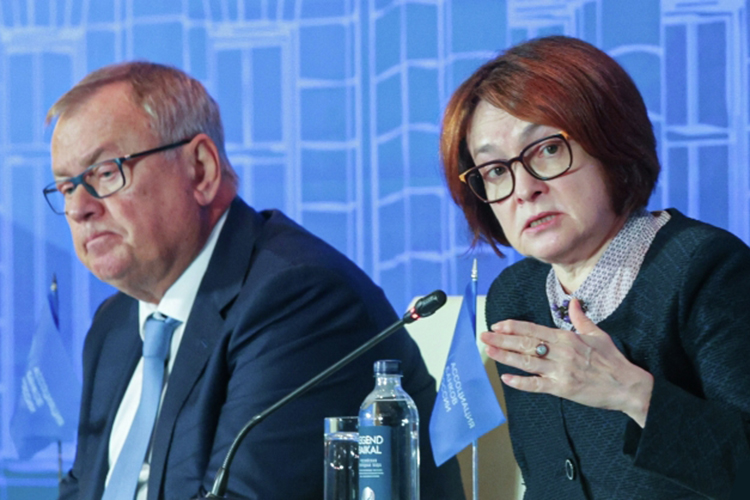 Большинство аналитиков предрекало заморозку «ключа» на уровне 14%
ЦБ второй раз подряд сохранил «ключ» на уровне 14%
На сегодняшнем заседании совет директоров Банка России принял решение не снижать ключевую ставку, сохранив ее на уровне 14% годовых. Таким образом, ставка остается неизменной второй раз подряд — в сентябре регулятор впервые с июня 2025 года прервал цикл снижения.
Решение нельзя назвать неожиданным — большинство аналитиков предрекало заморозку «ключа» на уровне 14%. Вероятно, закладывая дальнейшее ужесточение денежно-кредитной политики, ряд банков повысили доходность по вкладам. Похоже, потерял надежду на смягчение ДКП и бизнес. Так, глава российского союза промышленников и предпринимателей (РСПП) Александр Шохин вопреки своей традиции оставил попытки «надавить» на регулятор перед заседанием и прогнозировал, что Банк России может вернуться к снижению ключевой ставки не раньше 2027 года. В то же время глава РСПП отметил, что высокая ключевая ставка — одна из главных причин усиливающихся негативных тенденций в российской экономике.
«Экономнее жить», чтобы не разгонять инфляцию, накануне заседания ЦБ призывал недавно выросший до заместителя премьер-министра РФ министр финансов РФ Антон Силуанов. Он подчеркнул, что в 2027 году в федеральном бюджете запланирован незначительный рост расходов, что сократит роль государства «в генерировании новых денег». «Мы сверяли параметры бюджета [с Центральным банком], с тем чтобы денежно-кредитная политика на следующий год была более комфортная для бизнес-климата. То есть чтобы ставка снижалась», — заявил Силуанов.
В то же время председатель комитета Госдумы по финансовому рынку Анатолий Аксаков изменил свой прогноз и допустил снижение «ключа» на 0,25%. Причина — укрепление рубля и потепление взаимоотношений между РФ и США, в частности дизельная сделка. «Эти все факторы, в том числе внешнеэкономические позитивы, которые влияют на курс рубля, позволяют мне предположить снижение ключевой ставки на 0,25 процента, не больше, либо сохранение ключевой ставки на уровне 14 процентов», — отмечал Аксаков.
 Согласно релизу, Центробанк сохранил нейтральный сигнал по поводу своих действий на ближайших заседаниях — он традиционно будет руководствоваться данными по динамике инфляции, инфляционным ожиданиям, а также оценкой внутренних и внешних рисков
Почему ставку сохранили?
Что же сыграло в пользу сохранения «ключа»? Читаем релиз. Экономика в целом во втором полугодии 2026-го растет умеренными темпами, а рост цен не снижается и находится в диапазоне 5–6% в пересчете на год. «Прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях», — говорится в заявлении. Вероятно, речь идет о последствиях ударов по энергетическому комплексу, но не только. Видимо, сказались и повреждения ЦОДов. Ранее в ЦБ отмечали, что при решении по ставке будут учитывать этот фактор.
Почти вдвое увеличились темпы роста цен по итогам III квартала 2026-го — рост с поправкой на сезонность составил 8,0% в пересчете на год после 4,8% по итогам II квартала. Показатель базовой инфляции тоже увеличился до 6,2% после 4,5% в предыдущем квартале. «На ценовую динамику продолжали влиять волатильные позиции, в первую очередь моторное топливо», — считает ЦБ.
Годовая инфляция, по оценке на 19 октября, составила 6,8%.
По мнению регулятора, замедлению инфляции мешают высокие инфляционные ожидания. Хотя, по данным ЦБ, они с сентября снизились на 1% до 13,2%. Но тренд последних нескольких месяцев — ожидания «вблизи максимальных уровней за два года», указывается в пресс-релизе. Кроме того, выросли ожидания участников финансового рынка и аналитиков.
На какие риски еще обращает внимание регулятор? Рост потребительского спроса замедляется, но все еще остается повышенным. Напряженность на рынке труда постепенно снижается, но ситуация неоднородна по отраслям. И хотя рост зарплат замедляется и постепенно сближается с ростом производительности труда, разрыв в их динамике по-прежнему «существенный». Безработица все еще находится вблизи исторических минимумов.
К тому же ЦБ видит рост кредитования, прежде всего в корпоративном сегменте. «Склонность домашних хозяйств к сбережению несколько снизилась, но остается высокой». Наращивание кредитования не в интересах регулятора. Отсюда такое решение.
Какой сигнал на будущее?
Главная интрига была в том, какими будут дальнейшие решения ЦБ, рынок ждал сигнала в пресс-релизе и прогноза по ключевой ставке на следующий год.
Согласно релизу, Центробанк сохранил нейтральный сигнал по поводу своих действий на ближайших заседаниях — он традиционно будет руководствоваться данными по динамике инфляции, инфляционным ожиданиям, а также оценкой внутренних и внешних рисков. Т. е. уверенности в продолжении смягчения ставки пока нет.
«Проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте», — заключает ЦБ. Основные проинфляционные риски, по мнению регулятора, связаны с дисбалансом спроса и предложения в случае, если спрос будет быстро расти, а производственные мощности в отдельных отраслях окажутся выбывшими на длительное время. Кроме того, сохраняются риски, связанные с высокими инфляционными ожиданиями, быстрым ростом зарплат, опережающим рост производительности, а «также с ухудшением перспектив мировой экономики и ростом ценового давления в мире на фоне геополитической напряженности».
Одновременно с решением по ставке ЦБ представил новую версию среднесрочного макропрогноза. Объявленные параметры бюджетной политики будут способствовать замедлению инфляции, сообщается в релизе. Однако при изменении параметров «может потребоваться корректировка» ДКП, предупреждает регулятор.
Банк России значительно повысил прогноз по средней ключевой ставке в 2027 году — с 10,5–12,5% до 12,5–13,5%. В то же время ЦБ по-прежнему ожидает, что по итогам 2027-го инфляция достигнет целевых 4%. Вместе с тем по итогам 2026-го ожидания по росту цен существенно выросли — если еще в июле ЦБ прогнозировал инфляцию в диапазоне 6–7%, то теперь — 7,1–7,6%.
Прогноз ужесточен и на 2028 год — ставка тоже будет повышенной, на уровне 9–10% вместо ожидаемых ранее 8–9%. Смягчение ДКП предвидится лишь в 2029-м — прогноз по ставке на уровне 7,5–8,5%.
Как пояснила на пресс-конференции глава ЦБ Эльвира Набиуллина, Банк России предметно рассматривал только сохранение ставки. Выходит, повышение пока не рассматривается всерьез.
При этом пространство для снижения ключевой ставки в 2027 году сохраняется, отметила Набиуллина. «Что касается пространства для снижения ставки, говорить о пространстве на одно заседание, наверное, неуместно, а нужно смотреть на траекторию. Мы видим, что на следующий год сохраняется пространство для снижения ставки, но мы повысили траекторию, это означает, что этого пространства стало меньше», — сказала она.
«Глупо было ожидать снижения ставки после повышения тарифов, летней истории с бензином и ударов по складам»
По просьбе «БИЗНЕС Online» эксперты прокомментировали решение ЦБ России и порассуждали о том, как регулятор будет действовать дальше.
Александр Виноградов — ведущий экономист автономной некоммерческой организации «Научно-исследовательский центр Олега Григорьева „Неокономика“»:
— Радуйтесь, что не подняли! Инфляционный всплеск с начала месяца, частично связанный с повышением тарифов, вполне мог обосновать ее повышение. Так что стоит радоваться тому, что с точки зрения условий хуже не стало.
Сможет ли «незначительный рост» бюджетных расходов, запланированный в бюджете на 2027 год, снизить инфляцию? Учитывая, что ставку определяет не Силуанов, а Центральный банк, это снижение может произойти, а может и нет. Скорее всего, данное заявление носит психологический характер и нацелено на успокоение рынка.
Дмитрий Голубовский — эксперт по финансовым рынкам, аналитик компании «Золотой монетный дом»:
— Я не жду снижения ключевой ставки и на следующем заседании. Не ждал его и в последнее время. Глупо было ожидать этого после повышения тарифов, летней истории с бензином и ударов по складам, в том числе маркетплейсов. Все это внесло свой вклад в инфляцию. Еще в августе я говорил, что до конца года ставка будет на уровне 14 процентов. Не ждите ни 13,75, ни тем более 13,5, как ожидали некоторые оптимисты. Более того, не стоит ждать снижения и в следующем году, по крайней мере до его середины.
Согласен ли я с заявлением Силуанова, что незначительный рост бюджетных расходов в 2027 году должен привести к сокращению инфляции и снижению ключевой ставки? Категорически нет. Важны не бюджетные расходы в целом, а те из них, которые не создают в стране товаров и услуг для населения. Речь идет о военном бюджете, который на следующий год вырос очень сильно. Сделали снаряд, выстрелили, снаряда нет, а деньги на его изготовление остались в экономике. Они не удовлетворили абсолютно никаких потребностей людей. Это не товар, который можно купить и использовать, как сапоги. Деньги, идущие на войну и разрушение, просто сгорают.
Печатать деньги и использовать бюджетный импульс можно только в том случае, если от этого растет выпуск гражданской продукции и услуг для населения, поскольку инфляция считается по потребительской корзине. Снаряды в эту корзину не входят. Поэтому никакого снижения инфляции я не ожидаю. В следующем году она будет такой же, как сейчас. Пока доля расходов на оборону и безопасность в ВВП составляет 8 процентов, инфляция будет сохраняться на текущем уровне. Это элементарная закономерность, тем более что военные расходы продолжают расти.
Инфляция могла бы падать, если бы расходы бюджета сокращались в военной части, а средства направлялись, например, на повышение зарплат гражданским специалистам, строительство инфраструктуры или налоговые льготы для бизнеса. Эти деньги тратились бы на гражданские товары и услуги. Пока военные расходы высоки и растут, я не понимаю, как инфляция может снизиться. Я понимаю, как ее могут насчитать более низкой в отчетах, но мы все знаем, что инфляция в чеках не совпадает с цифрами Росстата. Реальная инфляция на товары первой необходимости существенно выше. Существует такой показатель Центрального банка, как наблюдаемая инфляция. По нему она находится где-то на уровне 10 процентов или чуть выше. Центральный банк это прекрасно понимает, поэтому высокую ставку снижать не будет, несмотря на незначительный общий рост бюджета на фоне 30-процентного роста расходов на оборону.
«Как бы на декабрьском заседании ЦБ не пришлось бы подумать о повышении ставки»
Андрей Кочетков — частный инвестиционный консультант:
— Прогнозы практически у всех на рынке были такие, что ставка изменяться не будет. Потому что с инфляцией у нас очень нехорошая ситуация, и поэтому сейчас какого-то ослабления денежно-кредитной политики ожидать не стоит. Тут достаточно вспомнить, что только в сентябре у нас по ценам производителей рост на 2,5 процента. А рост цен в производстве будет отражаться в том числе и на потребительской инфляции, но с определенной задержкой. В октябре повышены тарифы ЖКХ, что привело сразу же к ускорению инфляции. И в связи с этим ЦБ уже ожидает к концу года инфляцию на уровне 7,1–7,6 процента.
Соответственно, в таких условиях у Центробанка не было никаких оснований для смягчения своей позиции. Более того, мы видим определенное ужесточение риторики. Прогноз по ставке на 2026 год также был повышен, и это практически исключает возможность снижения ставки в декабре.
Ну а по поводу ожидаемой инфляции в 4% в конце 2027 года у меня остается прежнее мнение — это, скорее всего, слишком оптимистичный прогноз.
Нет ли оснований, наоборот, для повышения ставки? Основания для этого действительно существуют: как я говорю, и по динамике потребительских цен, и по динамике цен производителей, никакого, скажем так, замедления нет, есть только рост. Тем более что сейчас завершается летний сезон поступления сельскохозяйственной продукции, и дальше она уже дешеветь в такой мере не будет. То есть продовольственная инфляция, скорее всего, будет ускоряться. Но ее, к сожалению, ставкой не поправишь. Ну а если у нас и в производстве цены ускоряют рост, то вместе с ними продовольственная инфляция приведет к тому, что показатель окажется достаточно высоким. И как бы на декабрьском заседании ЦБ не пришлось бы подумать о повышении ставки. Но будем надеяться, что этого не произойдет, все останется в рамках ожиданий, и тогда наш регулятор с легкой душой оставит ставку без изменений.
Поможет ли незначительный рост бюджетных расходов в 2027 году сократить инфляцию? В минфине свои прогнозы, свои выкладки, но на рынке считают, что рост бюджетных расходов, наоборот, приводит как раз к инфляции, а не к ее замедлению. Ну в министерстве даже считают, что доходы населения за последние пять лет выросли на 30%, хотя по статистике я, например, нигде такую цифру не нахожу.
По математике рост бюджетных расходов, напротив, приводит к инфляции. Собственно говоря, это ЦБ всегда приводит в качестве одного из аргументов по сохранению или даже повышению ставки. Вот сокращение бюджетных расходов действительно может привести к снижению инфляции за счет снижения государственного спроса на какие-либо услуги или товары. Но поскольку ожидается рост расходов и при этом также расширение программы заимствований, то, наверное, инфляция будет у нас достаточно высокой.
Наталия Орлова — главный экономист Альфа-Банка:
— Само по себе решение оставить ставку без изменений совпало и с нашим прогнозом, и с прогнозом консенсуса. Вопрос здесь был в риторике. Честно сказать, кажется, что все-таки Центральный банк жестче написал релиз, во всяком случае, чем мы полагали. Несколько моментов смущает. Что было ожидаемо: повысили диапазон прогнозной ставки на 2027–2028 годы. Но Центральный банк его повысил сильнее, чем мы думали. Мы предполагали от 11,5 до 13,5, а ЦБ выставил от 12,5 на 13,5. Это чуть более жесткий сигнал.
Второй момент: в релизе прописано, что в реальном выражении денежно-кредитные условия с учетом повышения инфляционных ожиданий остались без изменения, и это очень важное соображение, потому что по факту это означает, что увеличение доходности рынков ужесточило и компенсировало рост инфляционного давления в экономике при сохранении неизменной ключевой ставки. Это фактически означает, что, если вдруг на рынке сейчас продолжат улучшаться настроения (а мы видим последние недели, что они становятся более хорошими), это может привести к смягчению денежно-кредитных условий, которые будут требовать более жесткой траектории ставки.
И третий момент: формально ведь новые параметры бюджета совпали с ожиданиями ЦБ. Тем не менее релиз не содержит, так сказать, позитивной оценки бюджетной компоненты на следующие годы. Он написан очень нейтрально, и упомянуто, что эти параметры бюджета будут пересматриваться, то это может потребовать корректировки ДКП. По сумме дополнительных наблюдений я бы говорила о том, что жестче коммуникация, жестче риторика, чем мы ожидали.
По поводу тарифов ЖКХ — эффект повышения тарифов уже сказался в первую неделю октября. Дополнительного прямого эффекта с точки зрения инфляции не будет, уже все учтено. Может быть, есть какие-то вклады, которые в последующей неделе в октябре мы видели, но это все в недельных значениях инфляции. А вот на инфляционные ожидания на ноябрьские действительно скачок ЖКХ может повлиять, пока инфляционные ожидания еще, скорее всего, не отразили этот эффект.
Я бы обратила внимание действительно на то, что текущая траектория ставки выстроена с ориентиром на текущие бюджетные параметры. Как мы знаем, бюджет взял на себя очень амбициозное обязательство увеличить расходы в следующем году только на 1 процент номинального выражения, даже чуть меньше. Это очень амбициозная задача. В предыдущие годы минфин тоже пытался, что называется, приступить к бюджетной консолидации, пока ему это не удавалось. Честно говоря, бюджет скорее выглядит некоторым фактором риска и на 2027 год тоже. Хотя формально заявление Силуанова соответствует действительности в том смысле, что если минфин жестких параметров будет придерживаться, то, конечно, это станет фактором, который позволит перейти к снижению ставки. И собственно, прогноз Центрального банка, где прогнозный диапазон ставки выставлен на уровне 12,5 на 13,5 по сравнению с текущим уровнем 14 процентов, как раз подразумевает, что ЦБ тоже собирается ставку снижать.
Я жду инфляцию 5,8 процента на 2027 год. В 2028-м ожидаем, что она станет ниже 5 процентов. На декабрь жду 14 процентов [по ставке] и паузу до апреля 2027-го, а потом уже переход к снижению ставки.


Комментарии 20
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.