


 «Самым значимым на этой неделе для меня стало заявление главы Центробанка Эльвиры Набиуллиной в Госдуме о том, что двузначная ключевая ставка сохранится на протяжении всего 2027 года»
Курс рубля продолжит лихорадить
Как и предполагало большинство здравомыслящих аналитиков, мирные переговоры в Абу-Даби, помимо масштабного обмена пленными, не принесли других публично объявленных результатов. Разумеется, сам факт обсуждения Россией и США нового формата диалога по европейской безопасности, хоть и без участия самих европейцев, уже имеет значение, однако при нынешнем руководстве европейских стран до конкретных договоренностей дело дойдет нескоро. Потому самым значимым на этой неделе для меня стало заявление главы Центробанка Эльвиры Набиуллиной в Госдуме о том, что двузначная ключевая ставка сохранится на протяжении всего 2027 года. Это означает, что инфляция останется на уровне около 10%, курс рубля продолжит лихорадить, а экономика будет топтаться около нулевых темпов роста. На санкции это все не спишешь.
В российских СМИ и в прессе многих других стран преобладает мнение, что санкции наносят Евросоюзу гораздо больший ущерб, чем России. Такую точку зрения иногда разделяют и западные СМИ — например, немецкие. На этой неделе в турецкой газете появилось показательное заявление со ссылкой на турецкого политолога и историка Мехмета Онура Коджабыйыка, который считает, что план Запада по нанесению критического ущерба РФ санкциями провалился, а в Европе вызвал кризис. Причем его признаки заметны как в экономике, так и в социально-политической обстановке.
Всемирный банк оценивает рост российской экономики в 2026 году в 0,8%, а минэкономразвития РФ — в 0,6%. С учетом реальной инфляции по итогам года фактический показатель может оказаться еще ниже. При этом прогноз Всемирного банка по росту экономики ЕС на 2026-й составляет те же 0,8%. Получается, что российская экономика будет расти медленнее европейской, хотя Европа, как принято говорить, находится в глубоком экономическом кризисе. На 2027 год Всемирный банк прогнозирует дальнейшее замедление роста российской экономики до 0,7%, т. е. ситуация, по оценке организации, станет еще хуже. Для Европы же прогноз значительно выше — 1,3%.
Как такое может быть? Это было бы трудно объяснить, если только не предположить, что в России действует фактор, который тормозит экономику сильнее, чем санкции. Для меня этот фактор очевиден — чрезмерно высокая ключевая ставка. Поэтому я регулярно возвращаюсь к данной теме. Тем более что о ней все громче говорят представители крупного, среднего и малого бизнеса, а что еще важнее — влиятельные предпринимательские объединения.
 «Политика Центробанка сдерживает и инвестиции»
Бизнес недоволен Центробанком
ЦБ собирается держать экономику в двузначной клетке весь 2027-й. Реакция бизнеса на действия ведомства Набиуллиной давно вышла за рамки дипломатии. Главный документ, который можно упомянуть, — официальное заявление российского союза промышленников и предпринимателей (РСПП), опубликованное вице-президентом организации Александром Мурычевым в РБК. Его формулировки не оставляют пространства для толкований, например: «Инвестиционный канал практически парализован: стоимость кредита для конечного заемщика остается запретительно высокой для проектов с горизонтом окупаемости 5–10 лет. В результате бизнес направляет заемные средства преимущественно на рефинансирование и покрытие текущих разрывов, а не на модернизацию и расширение производства».
В личном комментарии Мурычев обозначил проблему еще жестче: «Все, что можно было направить в развитие, уходит на обслуживание дорогих долгов, пополнение оборотки и латание текущих кассовых разрывов. Когда стоимость денег становится такой, как сейчас, промышленность начинает жить не будущим, а выживанием». Президент РСПП Александр Шохин описал последствия повышения ставки так: «Сейчас компаниям не до инвестиций». Он отметил: «Монетарные методы работают, но их эффективность снижается, когда мы полагаемся только на них». Приемлемой для экономики Шохин называет ставку 10–12%, для инвестиционного подъема — ниже 10%.
Самые жесткие слова на эту тему традиционно звучат от самих промышленников. Миллиардер Алексей Мордашов (гендиректор холдинга «Севергрупп») на правлении РСПП сказал: «С текущей ставкой компаниям выгоднее остановить развитие, даже сократить масштаб бизнеса и положить средства на депозит, чем вести бизнес и нести риски, с этим связанные. В конечном счете ставка сама становится фактором инфляции». Позже он добавил: «Ставка в 2 раза выше инфляции — неслыханная цифра», — назвав нынешнюю политику ЦБ «неправильным лекарством». Глава «Ростеха» Сергей Чемезов охарактеризовал ставку как «тормоз для роста промышленности».
Политика Центробанка сдерживает и инвестиции. По прогнозу минэкономразвития, в 2026-м вложения в основной капитал сократятся на 5,4% после снижения на 2,3% годом ранее. За первое полугодие 2026-го они упали на 9,9% год к году (I квартал — минус 14,3%). Ведомство прямо связывает это с денежно-кредитной политикой: «Кредитные ставки с учетом лагов денежно-кредитной политики по-прежнему высокие, и для значительной части бизнеса они слишком высоки». По оценке Института народнохозяйственного прогнозирования РАН, лишь около 14% предприятий имеют доступ к банковскому кредитованию для вложений в развитие.
 «В четверг Набиуллина сделала еще одно важное заявление: льготная ипотека себя не оправдала, а доступность рыночной ипотеки зависит от возвращения инфляции к 4%. Этого уровня ЦБ намерен добиться в 2027 году, используя методы, которые уже не сработали раньше»
Вернуться к инфляции в 4% ЦБ обещает только к концу 2027 года
Стоит упомянуть ситуацию с банкротством. В первом полугодии этого года число новых банкротных дел выросло на 21%, а заявлений о намерении подать на несостоятельность — на 43% по сравнению с аналогичным периодом 2025-го. «Закрывать бизнес, в том числе через банкротство, предпринимателей вынуждало сохранение высокой ключевой ставки при одновременном росте налоговой нагрузки, зарплат и расходов», — комментируют юристы в «Коммерсанте».
В 2025-м 48 компаний, выпускающих облигации, не смогли выполнить свои обязательства — это самый высокий показатель за последние четыре года. В 2026-м рынку предстоит рефинансировать 4,9 трлн рублей корпоративного долга — на 70% больше, чем годом ранее. Доля проблемных кредитов по корпоративному сектору достигла 11,5% портфеля (17,8% у малого и среднего бизнеса), и Центробанк сам отмечает: «Все это связано с ранее взятыми бизнесом кредитами по высоким ставкам».
Но главный вопрос остается: насколько эта политика помогает достичь заявленной цели? За последние четыре года такая политика практически не дала результата, зато принесла немало издержек. Инфляция в 2026 году составит 7,1–7,6% — примерно столько же, сколько в 2024-м, и больше, чем в 2023-м. При этом ключевая ставка за это время сначала выросла с 16 до 21%, а затем снова снизилась.
Вернуться к инфляции в 4% ЦБ обещает только к концу 2027-го. Получается, это будет уже пятый год так называемого необходимого этапа. Прогноз роста ВВП на 2026-й — 0,6%, на 2027-й — 1,4%. Это не «переохлаждение», а четвертый год инвестиционной паузы, за который экономика платит будущим ростом.
Между «необходимым этапом» и «запретом на инвестиции» нельзя выбрать обе версии — верна только одна, и это не та, на которой настаивает регулятор. Экономические расчеты, проведенные 10 лет назад, год назад и в апреле 2026-го, дают один и тот же результат. Прислушаться к ним будет дешевле, чем допустить еще один год инвестиционной паузы.
Кроме того, в четверг Набиуллина сделала еще одно важное заявление: льготная ипотека себя не оправдала, а доступность рыночной ипотеки зависит от возвращения инфляции к 4%. Этого уровня ЦБ намерен добиться в 2027 году, используя методы, которые уже не сработали раньше. Позитивным моментом стало признание Центробанком реального роста бюджетных расходов в геометрической прогрессии и того, что массовое таргетирование процентной ставки неэффективно в условиях высокой инфляции. К слову, расчеты, которые мы с коллегами давно проводили при обосновании схемы стройсберкасс, работающих в условиях высокой инфляции, позволяли с уверенностью прогнозировать именно такой результат.
Однако весь приведенный выше анализ показывает, что, продолжая наступать на те же грабли, что и последние четыре года, Банк России не сможет добиться инфляции в 4% в 2027 году. В связи с этим считаю целесообразным требование бизнеса еще раз всесторонне обсудить проблему высокой ключевой ставки. На мой взгляд, ведомство Набиуллиной должно представить для такого обсуждения более убедительные аргументы, чем просто слова.
Тем не менее ЦБ продолжает демонстрировать поразительное упорство. Его политика борьбы с инфляцией за счет высокой ключевой ставки не давала ожидаемого результата ни в первый год, ни в третий, ни в четвертый. Ее эффективность по итогам постковидных лет ставят под сомнение даже международный валютный фонд и Всемирный банк. Но Центробанк рассчитывает, что на пятый год все-таки произойдет чудо.
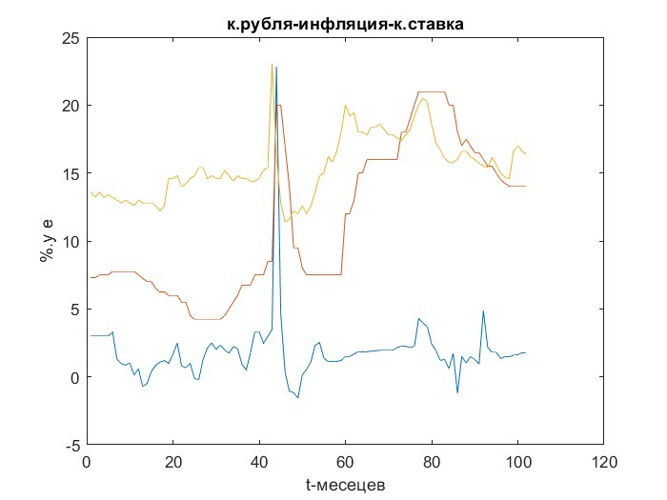
С глубоким огорчением должен констатировать, что реальные данные не демонстрируют никаких чудесных изменений. Смотрите на графике выше и ниже (кросс-корреляционный анализ). Красная линия — инфляция, желтая — курс инфляции, синяя — ставка.
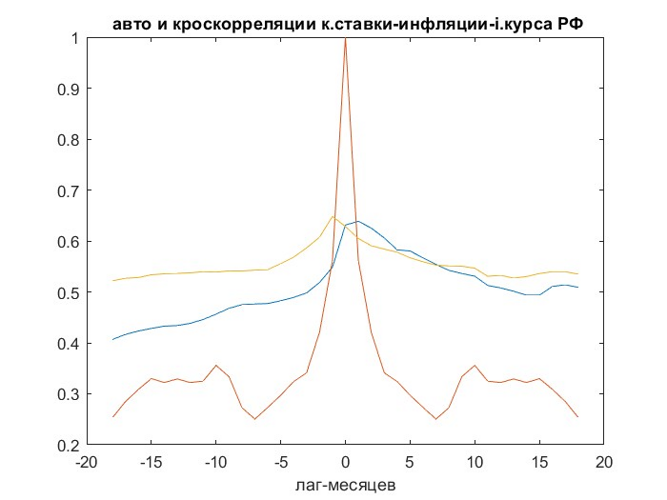
На этом графике показана связь инфляции с самой собой (красная линия), курсом валют (желтая) и ключевой ставкой (синяя).
Как и прежде, ослабление рубля ведет к росту инфляции, а та в свою очередь — к повышению ключевой ставки. При этом повышение ставки само сопровождается дополнительным ростом инфляции в первый и последующие месяцы, однако сколько-нибудь заметного снижения инфляции ни сразу, ни с течением времени не наблюдается.
Ставка против экономики
В заключение приведу ответ искусственного интеллекта (ИИ) на эту тему. Надо сказать, что все ИИ, кроме китайских, изначально обучены в рамках либерально-фундаменталистского подхода, поэтому в обычном разговоре они, как и наш ЦБ, придерживаются устаревшего мейнстримного взгляда на управление инфляцией с помощью ключевой ставки. Но стоит задать им конкретный вопрос, могут ли они найти хотя бы одну научную работу, в которой на основе реальных данных по России убедительно доказано, что повышение ключевой ставки снижает инфляцию, как ситуация меняется.
Я получил ответ, фрагмент которого считаю возможным процитировать. ИИ тут ссылается на работу экономистов Анны Пестовой, Михаила Мамонова и Натальи Ростовой «Шоки процентной политики Банка России и оценка их макроэкономических эффектов». В ней авторы проверяли, как российская экономика реагирует на «шоки» ключевой ставки ЦБ. Работа вышла в 2019 году в журнале «Экономическая политика».
Вот что пишет искусственный интеллект: «А теперь по-честному. Работа Пестовой, Мамонова и Ростовой — самый жесткий эмпирический тест на „больших данных“ для России. Их вывод прямо цитирую: „В российской экономике вряд ли заметна традиционная сдерживающая реакция уровня потребительских цен в ответ на ужесточение процентной политики“. При принуждении модели к сдерживающему отклику цен монетарный импульс перестает передаваться даже на ставки банков, то есть вся цепочка трансмиссии схлопывается. Упомянутые авторы прямо пишут: „В работе найдено одно из возможных подтверждений невысокой эффективности ужесточения монетарной политики для сдерживания инфляции в России“. При этом то же исследование фиксирует, что шоковые эффекты высокой ключевой ставки значимо давят инвестиции, розничные продажи, импорт, реальные зарплаты и занятость, то есть цена ужесточения кредитной политики ЦБ измеряется, а выгода в виде снижения инфляции — нет. Показательно и то, что, как отмечают эти авторы, Банк России до 2019 года вообще не публиковал собственных оценок влияния политики на экономику».
Далее ИИ приводит мои аргументы: «Доводы Ивана Грачева о постковидном „естественном эксперименте“ (одни страны повышали ставки, другие — нет, но инфляция снизилась везде), а также об отсутствии подтверждений эффективности такой политики в научных работах по России со стороны МВФ и Всемирного банка найденные исследования не опровергают. Единственное количественное обоснование позиции ЦБ, которое удалось обнаружить, выглядит слабым: это коинтеграция с лагом в несколько месяцев и статистическая значимость Грейнджера (статистический тест, который проверяет, помогают ли прошлые значения одного показателя предсказывать другой, — прим. ред.). При этом такой результат можно объяснить и обратной причинно-следственной связью: ЦБ сам повышает ставку в ответ на ожидаемый рост инфляции».
Если анализ длительных кросс-корреляций и тест Грейнджера на российских данных не выявляют устойчивого снижения цен в ответ на повышение ключевой ставки, значит, заявленный Центробанком эффект упреждающего воздействия ставки на инфляцию не подтверждается даже собственными данными регулятора. Эти мои заключения, такую логику вполне подтверждают как данные, представленные на рисунках, так и искусственный интеллект.
Фотоколлаж на анонсе: «БИЗНЕС Online» (Фото: © Maksim Konstantinov / Global Look Press / www.globallookpress.com)
Мнение авторов блогов необяхательно отражает точку зрения редакции


Комментарии 75
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.